Pozrite si
- #E-mobilita
- 19 min.
- 25.9.2026
Ladislav Korvin: Máte poistený e-bike? Aj tak môžete prísť o tisíce eur!
Poistenie domácnosti ešte neznamená, že máte drahý elektrobicykel poistený na jeho plnú hodnotu. Rozhodovať môže limit. A nielen to.
Dôvodom na nižšie plnenie môže byť aj miesto krádeže, konkrétny zámok a aj to, či viete preukázať jeho prekonanie. Na praktické otázky o poistení bicyklov a e-bikov sme sa preto spýtali odborníka.
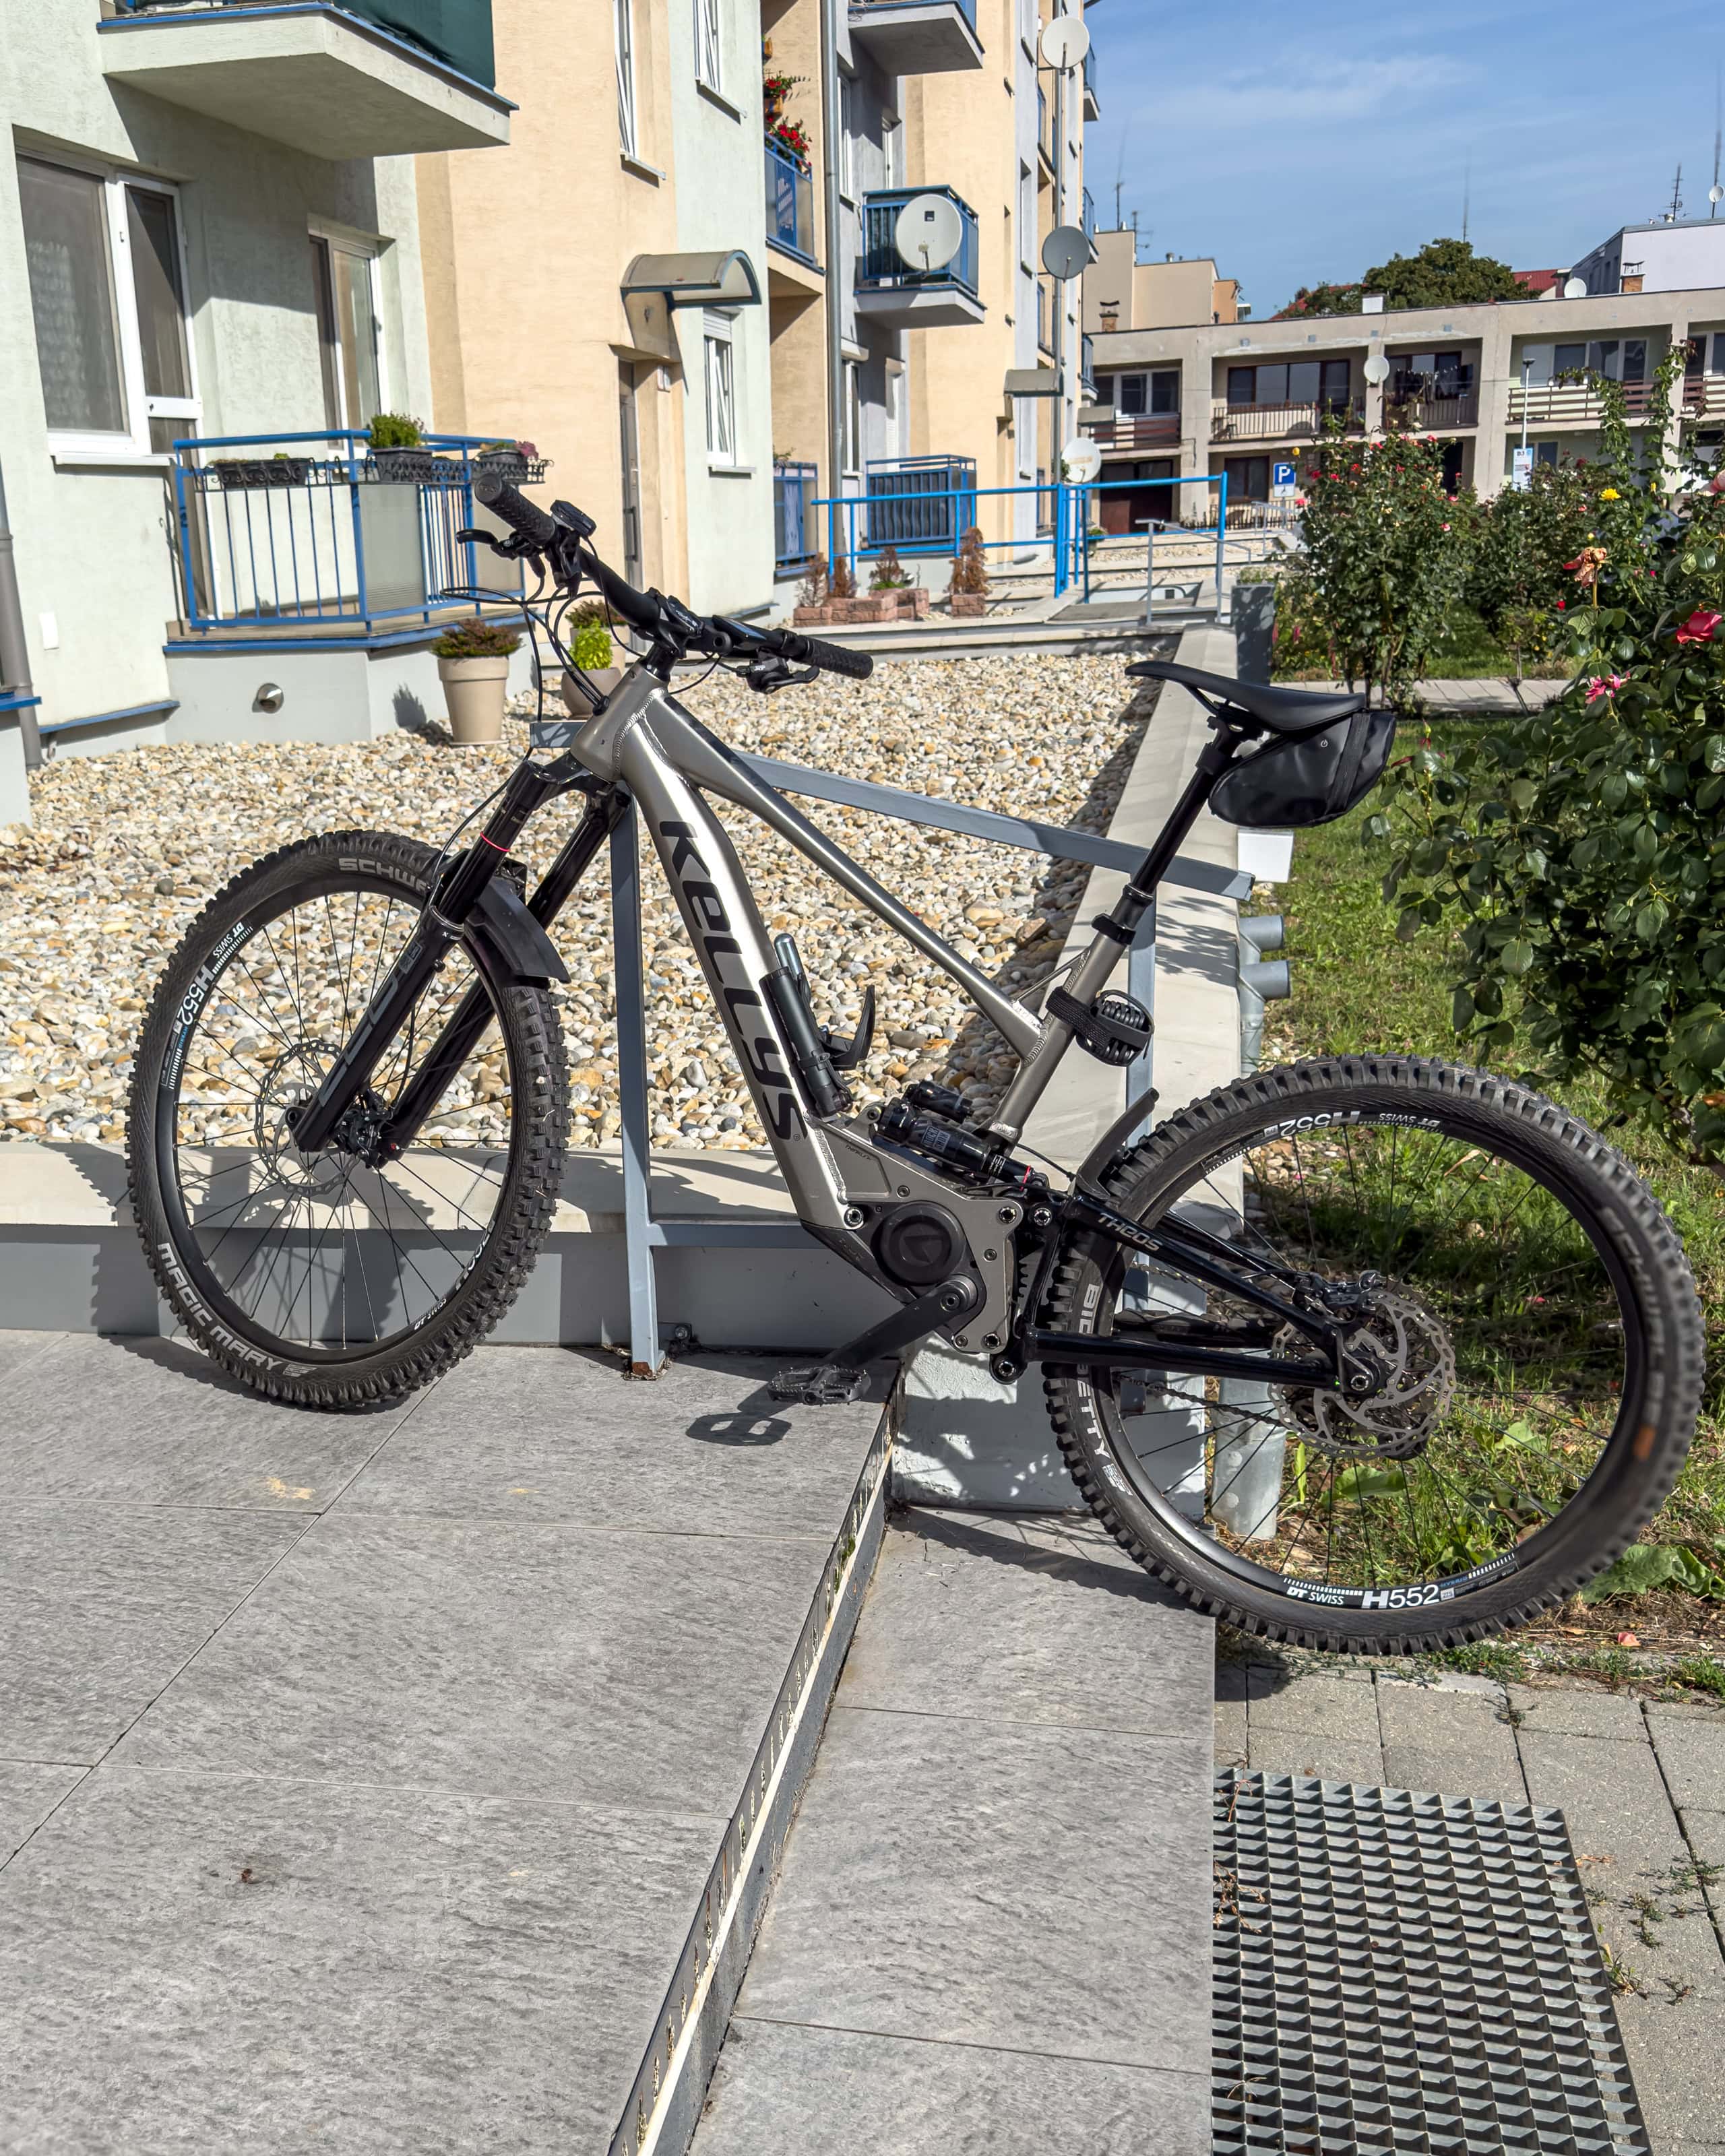
Čítate ďalšiu časť seriálu Život s elektrobicyklom, v ktorom sa e-bikom venujeme od absolútneho začiatku. Najskôr sme riešili, komu sa vlastne e-bike hodí, potom sme rozobrali jednotlivé typy elektrobicyklov a 3 faktory, na ktoré treba myslieť pred kúpou. Dostali sme sa aj k reálnym nákladom na vlastníctvo, domov sme si priniesli Kellys THEOS RS50 P Titanium a pozreli sme sa aj na to, koľko by stál poskladaný zo samostatných komponentov. Neskôr prišla na rad geometria a rozmery bicykla, výbava, ktorú sa oplatí mať, a nastavenie nového e-biku pred prvou poriadnou jazdou. Riešili sme už aj ochranu pred krádežou či poistenie a naposledy aj hmotnosť e-biku v reálnom živote.
Obsah pokračuje pod reklamou
Elektrický bicykel za 4 000, 5 000 či pokojne 10 000 eur už predstavuje majetok, pri ktorom má otázka poistenia veľký význam. Problémom je, že samotná veta „mám poistenú domácnosť“ ešte vôbec neznamená, že vám poisťovňa po krádeži drahého e-biku vyplatí jeho hodnotu.
Tejto téme sme sa podrobne venovali už v článku Ako je to vlastne s poistením e-biku? Koľko vám poisťovňa naozaj zaplatí? Pozreli sme sa v ňom na slovenské poisťovne, limity a sublimity, požiadavky na zabezpečenie, krádež mimo domácnosti, spoluúčasť, časovú hodnotu bicykla aj na to, čo sa deje pri preprave e-biku na aute.
Ukázalo sa pritom, že rozdiel medzi jednotlivými produktmi môže byť obrovský. Celková poistná suma domácnosti môže byť vysoká, no pre bicykel, pivnicu, spoločné priestory alebo krádež mimo domu môže platiť úplne iný limit.
Tentoraz sme sa preto na poistenie pozreli menej cez tabuľky poistných podmienok a viac cez reálny život. Na množstvo nezodpovedaných otázok z teoretickej témy o poistení nám odpovedal Mgr. Ladislav Korvin, PhD., okresný riaditeľ OVB Allfinanz Slovensko a. s.
Keď za vami príde klient s e-bikom za tisíce eur, čo kontrolujete ako prvé? Stačí mi existujúce poistenie domácnosti alebo pri tejto hodnote už odporúčate samostatné poistenie či pripoistenie bicykla?
Je to vždy otázka ceny, v zásade rozdeľujeme poistenie domácnosti pri bytoch a domoch a havarijné poistenie bicykla. Zásadný rozdiel je v cene aj krytí. V poistení domácnosti to býva hlavne kvôli rizikám, ako je krádež a vandalizmus a iné, kdežto v havarijnom poistení to je aj havária a poškodenie pri prevoze, páde, krádeži. Jednoducho povedané, podobne ako s autom.
Akú najčastejšiu chybu robia majitelia drahých bicyklov pri poistení? Myslia si napríklad, že keď majú domácnosť poistenú na 100 000 eur, automaticky majú na plnú hodnotu poistený aj e-bike?
V tomto zo skúsenosti vieme, že ide hlavne o krádež, ktorú klienti vyžadujú, a to poistenie z domácnosti zväčša kryje, ak sú nastavené správne poistné sumy na domácnosť a limity, ktoré ovplyvňujú aj balíčky rozsahu krytia, ale aj VPP (všeobecné poistné podmienky, pozn. redakcie). VPP spred 10 rokov nič také ani nemali a limit na bicykel je často pár sto eur.
Potom klienti so starými zmluvami sú nespokojní s plnením. Preto by mali svoje poistenie domácnosti a nehnuteľnosti mať aktuálne max. 3 roky staré a chrániť svoj majetok často za tú istú cenu alebo podpoistenia a starých limitov. Poisťovne často inovujú na pozadí a ku konkrétnemu produktu sa viažu konkrétne VPP, preto sa spätne na uzatvorené zmluvy nemenia ani nemôžu meniť, na to sú zákony.
Ako veľmi dokážu klienta prekvapiť limity a sublimity? Stretli ste sa s prípadom, keď mal človek drahý bicykel, ale po krádeži zistil, že poistka mimo domácnosti kryje iba niekoľko stoviek eur?
Áno, je to pomerne bežný stav nízkych poistných súm na domácnosť, z čoho vyplývajú aj nízke limity 5–10 % z poistnej sumy na bike. Nové VPP už majú väčšinou limity konkrétne percentuálne 20–40 % podľa balíka alebo úplne zrušené do plnej poistnej sumy. Jednoducho povedané, keď mám poistnú sumu na domácnosť 15 000 eur, tak to kryje aj bike bez limitov a obmedzení.
Generali a Colonnade majú produkty, ktoré sa na bicykel a e-bike pozerajú oveľa konkrétnejšie než bežné poistenie domácnosti. Komu podľa vás dáva takéto samostatnejšie krytie zmysel?
Máme klientov triatlonistov s 15- a viactisícovými bikami, vtedy áno, je to ich pracovný nástroj a prasknutie karbónového rámu či pád na pretekoch môže byť veľmi drahý – pozor však aj na tie preteky, nie každý poisťovateľ havarijného poistenia to kryje, treba to zvlášť dojednať. Problémom je však cena, častokrát ročné poistné je až 5–10 % z hodnoty bicykla, čo je pri 15 000 eurách aj 1 500 eur ročne.
Obsah pokračuje pod reklamou
Ako poisťovne v praxi skúmajú zabezpečenie bicykla pri krádeži? Naozaj sa rieši typ zámku, priemer ocele, cylindrická vložka, spôsob pripútania rámu alebo napríklad to, či bol bicykel zamknutý k pevnému predmetu?
Áno — ak poistné podmienky konkrétny spôsob zabezpečenia predpisujú, tieto detaily môžu rozhodnúť o poistnom plnení. Pri poisteniach domácnosti poisťovňa neskúma zámok, ktorým bol bicykel pripútaný pred kaviarňou, ale zabezpečenie priestoru, z ktorého bol odcudzený.
ČSOB napríklad pri bicyklárni, kočikárni či pivnici definuje požiadavky na dvere, visiace zámky, reťaze a priemery jednotlivých prvkov zabezpečenia. Allianz zase vyžaduje napríklad cylindrickú vložku, bezpečnostný visiaci zámok a stanovené zabezpečenie dverí a otvorov. Poisťovňu nezaujíma iba to, či bol bicykel „zamknutý“. Zaujíma ju, či spôsob zabezpečenia zodpovedal presne tomu, čo bolo dohodnuté vo VPP.
Ako klient po krádeži dokazuje, aký zámok používal? Je rozumné odložiť si doklad o kúpe zámku, jeho fotografie alebo technické parametre? Čo sa deje, ak po zámku zostane iba rozrezaný kus ocele alebo nezostane vôbec nič?
Pri odcudzení musí klient uviesť, akým spôsobom bol bicykel zabezpečený, a má priložiť doklady k zabezpečovaciemu zariadeniu, napríklad bloček alebo faktúru, ak ich má. Zároveň musí odcudzenie bezodkladne oznámiť polícii. To „ak ich má“ je ale dôležité. Z VPP nevyplýva, že bez účtenky od zámku automaticky nevznikne nárok na plnenie. Ale čím drahší bicykel, tým rozumnejšie je mať odložený doklad od bicykla, výrobné číslo, doklad od zámku a fotografiu konkrétneho typu zámku.
Ešte väčším problémom je samotné prekonanie zabezpečenia. Generali výslovne vylučuje krádež bez preukázateľného prekonania prekážky a tiež prípad, keď sa spôsob prekonania zabezpečenia nepodarí zistiť. Takže ak zostane na mieste rozrezaná reťaz alebo U-lock, je to veľmi dobrý dôkaz. Generali dokonca klientom odporúčala po krádeži odfotografovať miesto, prestrihnutú reťaz a ďalšie poškodenia a všetko zdokumentovať pre políciu a poisťovňu. Ak nezostane vôbec nič, klient má podstatne horšiu dôkaznú situáciu. Pomôcť môže policajný zápis, kamerový záznam, svedok alebo iná stopa dokazujúca, že zabezpečenie bolo prekonané.
Ako dokážem, že som e-bike mal zabezpečený? Mám si ho vždy fotiť?
Fotiť bicykel pri každom jednom parkovaní by som nepovažoval za nevyhnutné. Pri e-biku za 5–10 tisíc eur by som však raz vytvoril „dôkazný balíček“: bicykel, výrobné číslo, faktúra, zámok, označenie zámku a technické parametre. A ak ho nechávam niekde dlhšie alebo na rizikovejšom mieste, fotografia bicykla pripútaného za rám k pevnému stojanu môže byť pri prípadnom spore veľmi užitočná.
Stretli ste sa s poistnou udalosťou, ktorú poisťovňa odmietla alebo výrazne skrátila? Čo bolo dôvodom a čo by mal majiteľ urobiť inak, aby sa do rovnakej situácie nedostal?
Osobnú skúsenosť nemáme, máme však priamo zverejnené prípady poisťovní. Allianz napríklad v roku 2025 sama uviedla, že klienti nahlasujú krádeže bicyklov zo spoločných kočikární, balkónov alebo nezasklených lodžií a takéto nároky poisťovňa zamieta pre nedostatočné zabezpečenie. Môj domov navyše medzi nepoistenými vecami explicitne uvádza veci v spoločných priestoroch.
Pri Generali sú z podmienok veľmi jasne identifikovateľné rizikové situácie: odcudzenie nebolo oznámené polícii, nie je preukázateľné prekonanie zabezpečenia, bicykel nebol uzamknutý požadovaným spôsobom alebo bola odcudzená iba jeho časť. Generali totiž pri riziku odcudzenia kryje odcudzenie celého bicykla, nie samostatnú krádež jeho dielov a príslušenstva. ČSOB výslovne uvádza, že nedodržanie zabezpečenia môže viesť k obmedzeniu plnenia na sumu zodpovedajúcu skutočnému stupňu zabezpečenia. Allianz zase uvádza, že pri nesplnení spôsobu zabezpečenia môže plnenie obmedziť alebo zamietnuť.
Najčastejším problémom nie je to, že klient nemal poistenie. Problémom je, že mal poistenie, ale nesplnil technické podmienky, za ktorých sa z krádeže stáva poistná udalosť.
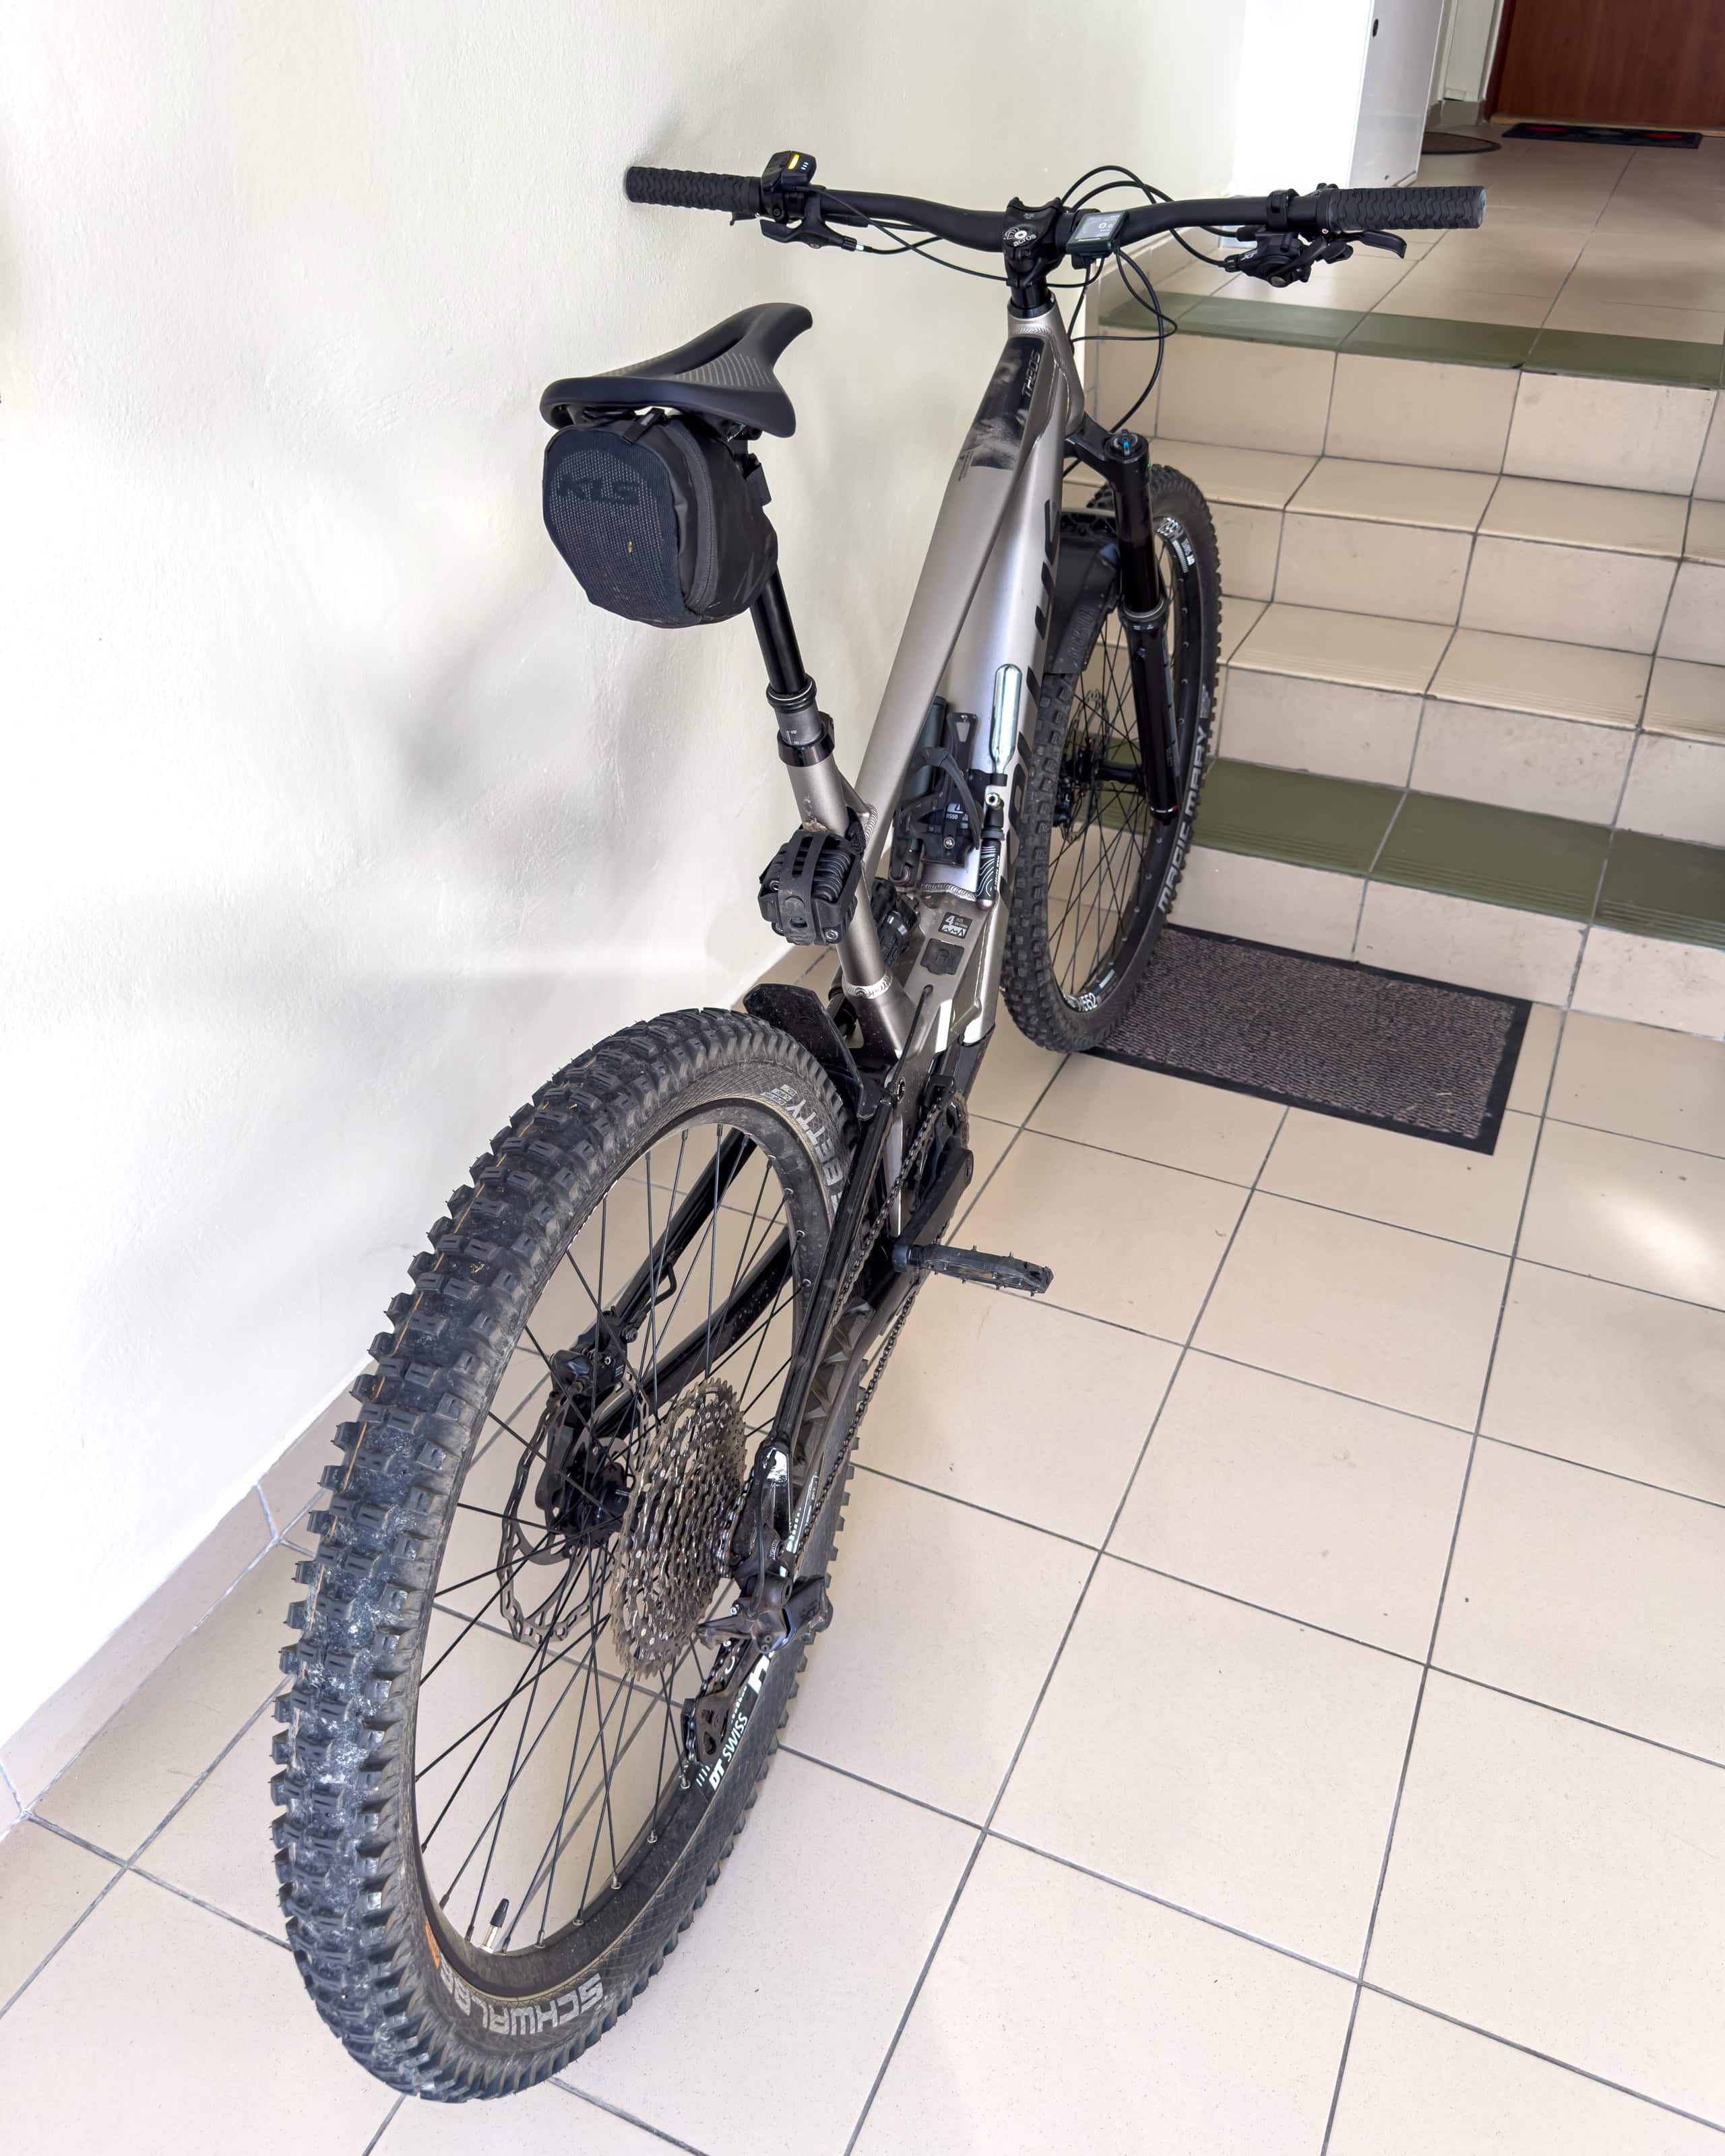
Ako poisťovne pri bicykloch reálne určujú časovú hodnotu? Ak kúpim e-bike za 4 599 € a o dva či tri roky mi ho ukradnú, podľa čoho sa rozhodne, či má v tom momente hodnotu 4 000, 3 000 alebo iba 2 000 €?
Obsah pokračuje pod reklamou
Tu je veľmi dôležitý rozdiel medzi samostatným poistením bicykla Generali a poistením domácnosti. Generali pri odcudzení aktuálne výslovne hovorí, že vychádza z časovej hodnoty odcudzeného bicykla. Jej slovník definuje časovú hodnotu hnuteľnej veci ako novú cenu zníženú o opotrebenie alebo iné znehodnotenie. Východiskom nemusí byť pôvodných 4 599 €, ktoré som zaplatil pred tromi rokmi. Relevantná je nová cena porovnateľného bicykla v čase škody a následne jeho vek, opotrebenie a znehodnotenie.
Pri bicykli kúpenom za 4 599 € sa nedá iba z veku bicykla spoľahlivo povedať, že poisťovňa musí uznať 4 000 €, 3 000 € alebo 2 000 €. Treba poznať konkrétnu metodiku ocenenia poisťovne a stav bicykla.
ČSOB Domos Kompakt pri vlastných hnuteľných veciach štandardne plní v nových hodnotách, pokiaľ nejde o konkrétne výnimky. Aj Allianz pri domácnosti uvádza plnenie v novej cene, pričom ak klient do troch rokov po zničení veci nepreukáže obstaranie novej, poisťovňa môže poskytnúť plnenie v časovej cene. Nová cena je definovaná ako cena potrebná na obstaranie novej veci rovnakého druhu a kvality.
Samostatné poistenie bicykla môže mať výrazne širšie krytie mimo domu a kryť aj haváriu, ale pri totálnej krádeži nemusí byť spôsob výpočtu plnenia výhodnejší ako pri kvalitnom poistení domácnosti.
Ako sa v praxi rieši doplnková výbava? Ak má človek na bicykli karbónové kolesá, cyklopočítač, svetlá alebo ďalšie príslušenstvo za stovky či tisíce eur, treba tieto veci do poistky uvádzať osobitne?
Generali pri uzatvorení poistenia identifikuje konkrétny bicykel kategóriou, značkou, typom a výrobným číslom a klient si volí limit, ktorý má čo najviac zodpovedať novej cene poisťovaného bicykla. Ak teda kúpim e-bike za 4 599 € a následne naň namontujem karbónové kolesá za 1 500 €, kvalitnejšiu vidlicu za ďalších 1 000 € a ďalšie komponenty, už by som automaticky nepredpokladal, že poisťovňa bude bicykel stále považovať za 4 599-eurovú vec a pri škode všetky upgrady automaticky dopočíta. Pri drahých úpravách by som preto uschoval faktúry a nechal si potvrdiť, či sa majú započítať do hodnoty poisteného bicykla a či treba zvýšiť limit.
Pri Garminoch, svetlách, brašnách a inom ľahko odnímateľnom príslušenstve by som bol ešte opatrnejší. Generali totiž výslovne hovorí, že z rizika odcudzenia nekryje samostatné odcudzenie jednotlivých častí a príslušenstva. Ak teda zlodej nechá bicykel a zoberie Garmin alebo koleso, z tohto krytia nevzniká plnenie.
Ak zlodej ukradne celý bicykel aj s doplnkami, otázka hodnoty drahej dodatočnej výbavy už závisí od toho, čo bolo predmetom poistenia a aká hodnota bola zmluvne nastavená. Súčasné DPP podľa mňa nedávajú dostatočný podklad na tvrdenie, že každý odnímateľný doplnok bude automaticky zahrnutý. Preto by som pri drahom cyklopočítači, elektronickom radení, karbónových kolesách či inej výbave za tisíce eur požadoval písomné potvrdenie poisťovne.
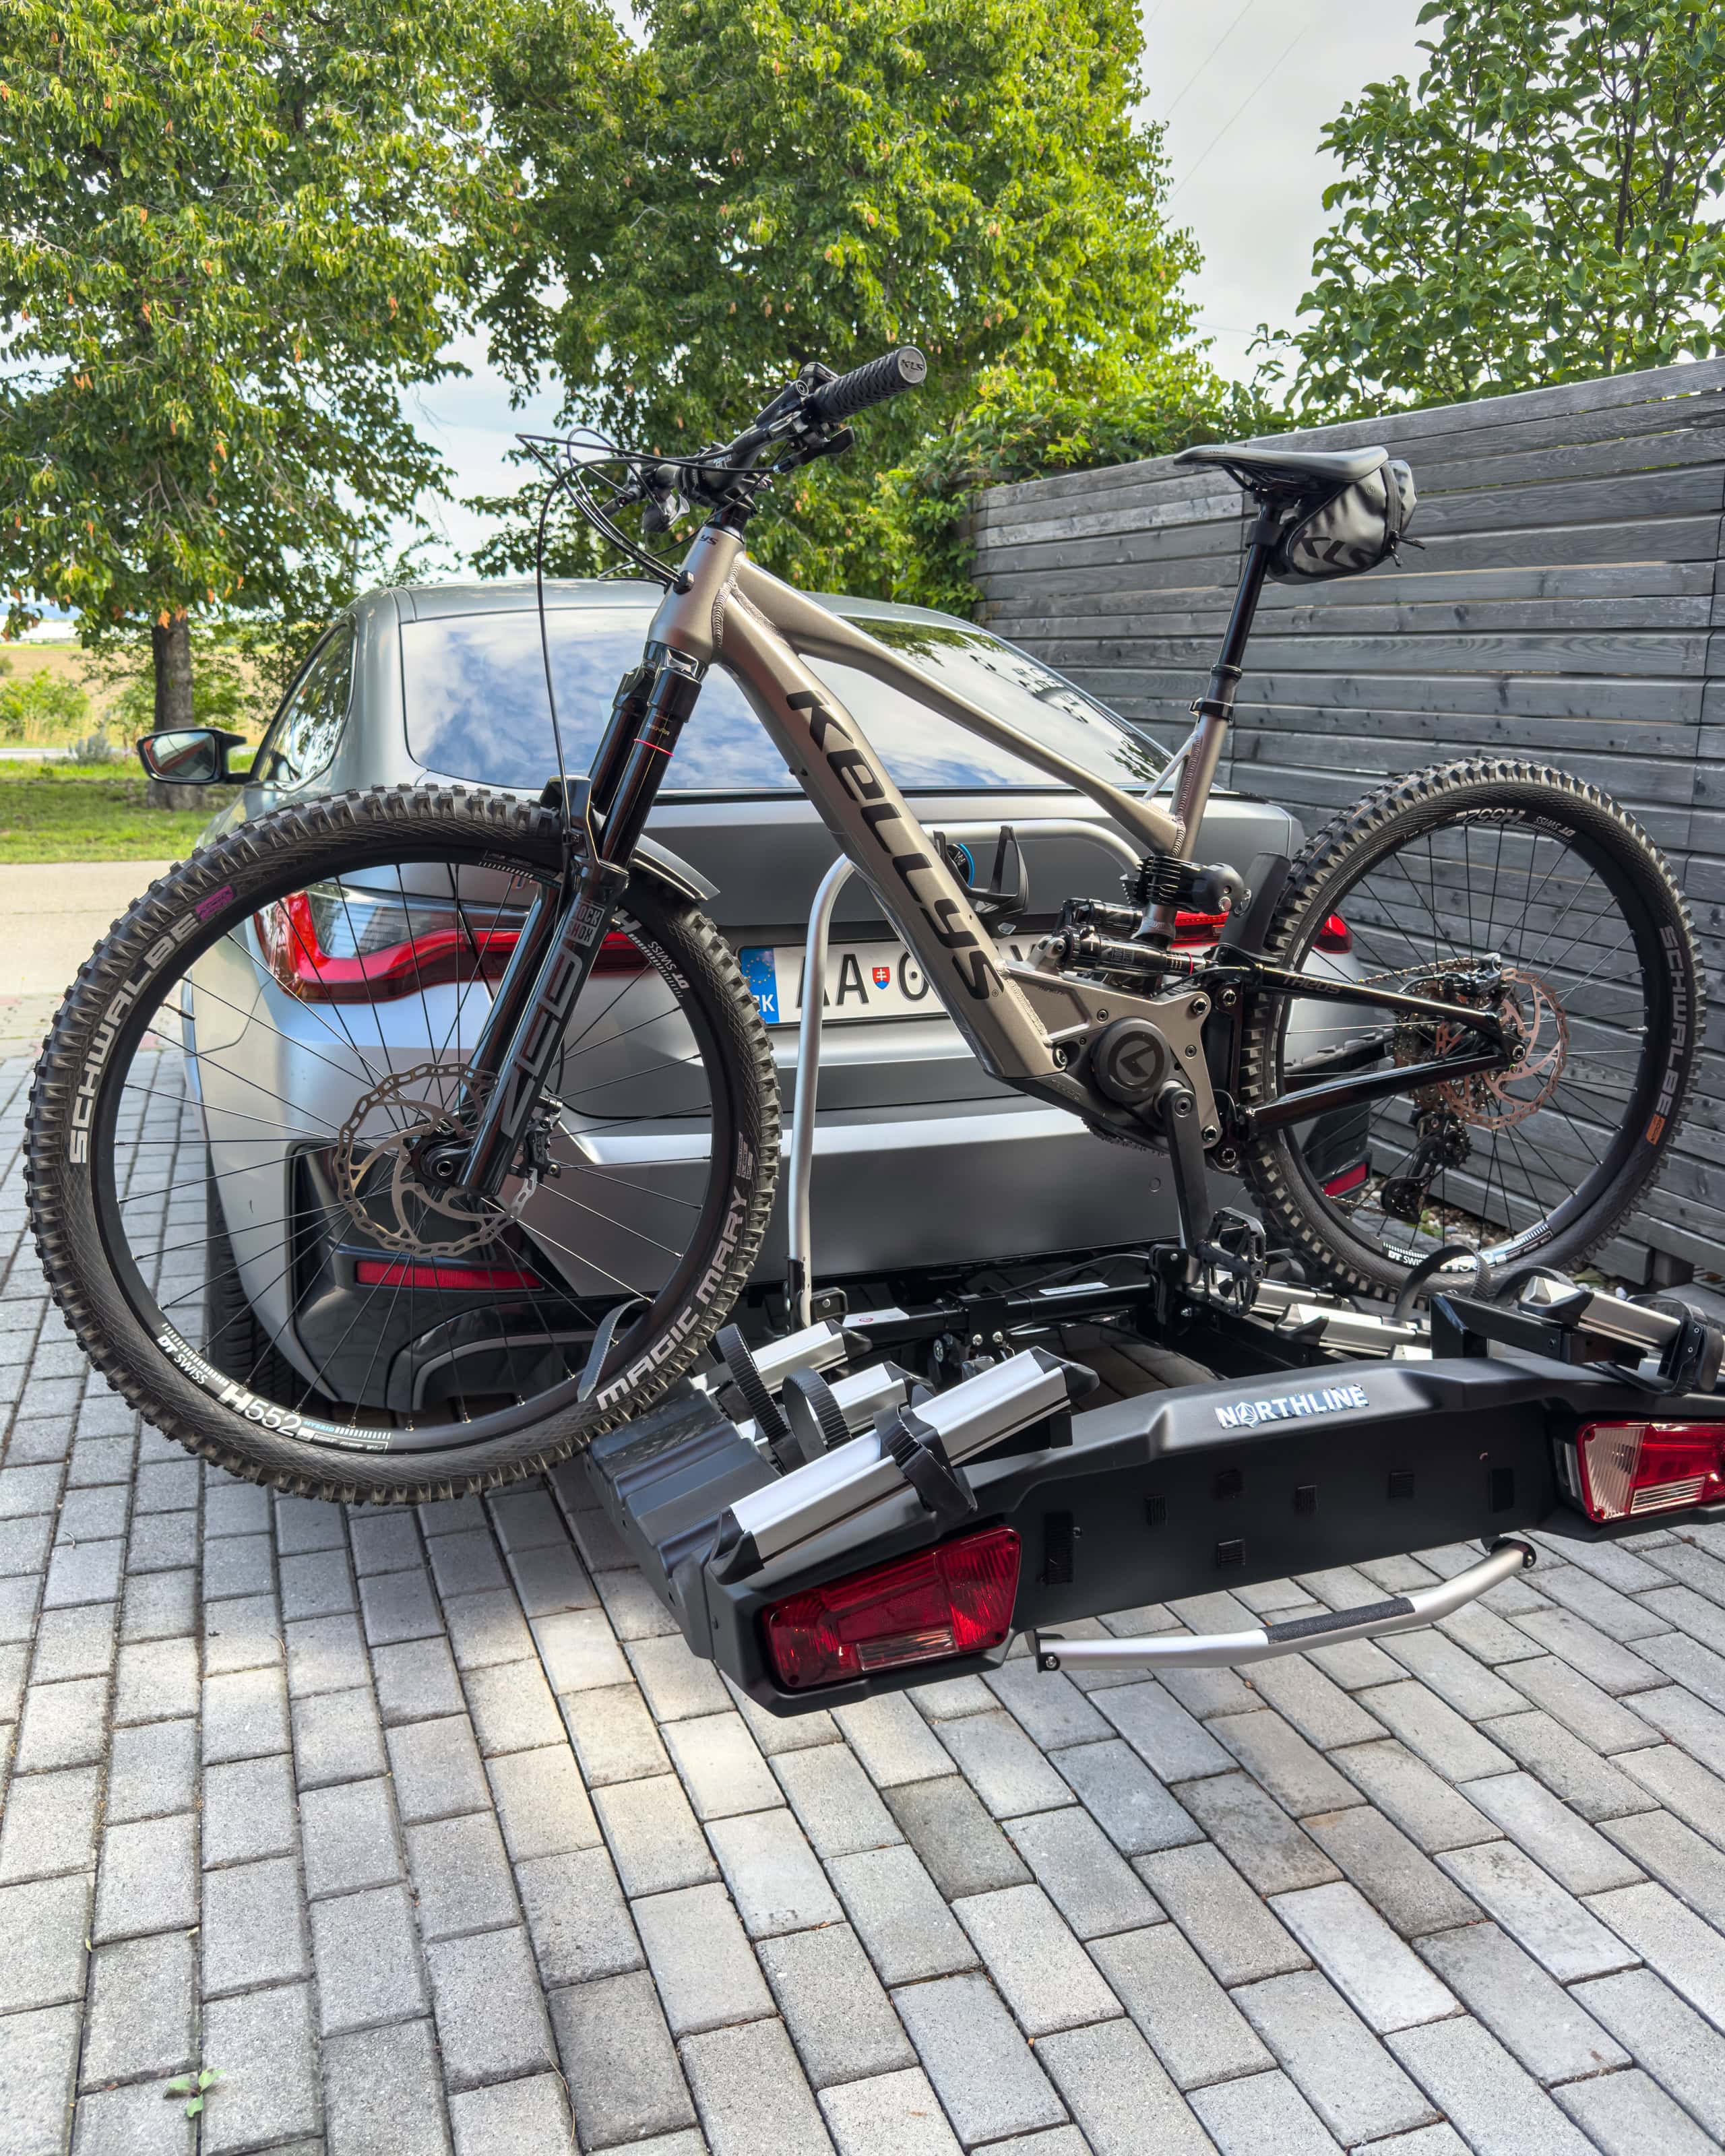
Čo cestovanie s bicyklom? Na aké obmedzenia najčastejšie narážate pri krádeži e-biku z nosiča auta, z hotelovej garáže alebo počas dovolenky v zahraničí? Sú nočné časové výluky typu 22:00 až 6:00 bežné?
Práve pri cestovaní vidím najväčší zmysel samostatného poistenia bicykla. Generali má územnú platnosť na geografickom území Európy, ale treba si dať pozor na zabezpečenie. Bicykel môže byť v uzamknutom priestore alebo uzamknutý za rám k pevnému predmetu či nosiču požadovaným zámkom.
Generali nekryje krádež bicykla z uzamknutého auta ani z nosiča medzi 22:00 a 6:00. To je podľa mňa dosť zásadná výluka pri dovolenkách. Netvrdil by som však, že takáto nočná výluka je štandardom celého trhu – je to konkrétna podmienka Generali. Bicykle si je však dobré z nosiča na noc odkladať do uzamknutých priestorov. Človek nikdy nevie.
Je podľa vás pri drahom e-biku podceňovanejšie poistenie samotného bicykla alebo poistenie zodpovednosti? Aký limit zodpovednosti by ste dnes považovali za rozumný?
Za mňa jednoznačne zodpovednosť. Na vlastnom bicykli môžem stratiť napríklad 5 000 eur. Ak však spôsobím nehodu a vážne zraním človeka, škoda môže byť násobne vyššia. Pri aktívnom cyklistovi by som dnes 100 000 eur považoval skôr za nízky limit. Volil by som minimálne 500 000 eur, ideálne 1 milión eur alebo viac, najmä ak jazdím aj v zahraničí. Dôležité je skontrolovať aj územnú platnosť zodpovednosti.
Obsah pokračuje pod reklamou
Ak by ste dnes poisťovali svoj vlastný e-bike za približne 5 000 eur, ako by vyzerala vaša zmluva? Aký limit, spoluúčasť, územnú platnosť, zabezpečenie, zodpovednosť a ďalšie krytie by ste si nastavili a ktoré tri ustanovenia poistných podmienok by ste si pred podpisom určite prečítali?
Dal by som limit približne podľa novej ceny bicykla a výbavy, územie Európa, krádež aj mimo domu, haváriu, vandalizmus a živel. K tomu zodpovednosť minimálne 500 000 eur, ideálne milión. Pri Generali treba počítať so spoluúčasťou 10 %, minimálne však vo výške uvedenej v zmluve. Pred podpisom by som si určite prečítal tri veci: zabezpečenie proti krádeži, výluky a spôsob výpočtu poistného plnenia.
Sú poistné podmienky pri bicykloch nastavené realisticky vzhľadom na dnešné ceny e-bikov? Alebo trh stále čiastočne uvažuje o bicykli ako o veci za pár stoviek eur?
Čiastočne áno, ale stále vidím pozostatky doby, keď bol bicykel vec za pár stoviek eur. Dnes stojí bežný kvalitný e-bike 4 000 až 7 000 eur a prémiový pokojne viac. Samostatné poistenie bicykla už túto realitu rieši lepšie. Problémom tradičných poistiek domácnosti sú skôr sublimity, miesto uloženia a rozsah krytia mimo domácnosti.
Vidíte rozdiel v prístupe poisťovní k likvidácii škôd? Sú produkty, ktoré vyzerajú na papieri podobne, ale pri riešení reálnej udalosti fungujú výrazne lepšie alebo horšie?
Určite môžu byť, ale neoznačoval by som jednu poisťovňu za dobrú a druhú za zlú bez relevantných dát o likvidácii. Väčší rozdiel vidím v samotných podmienkach. Dve poisťovne môžu hovoriť o „poistení bicykla proti krádeži“, ale jedna rieši krádež z uzamknutej domácnosti a druhá aj bicykel zamknutý vonku. Allianz napríklad sama uvádza prípady zamietnutia krádeží zo spoločných kočikární či nezabezpečených priestorov, pretože neboli splnené podmienky zabezpečenia.
Má význam poistiť päťročný e-bike? Kde je hranica, keď už poistné a spoluúčasť vzhľadom na časovú hodnotu bicykla prestávajú ekonomicky dávať zmysel?
Môže, ale už by som nepozeral na pôvodnú nákupnú cenu. Rozhodujúca je dnešná hodnota bicykla, poistné, spoluúčasť a spôsob výpočtu plnenia. Ak má päťročný bicykel hodnotu 2 000 eur a pri škode ešte odpočítam spoluúčasť, treba si spočítať, či sa mi ročné poistné oplatí. Ak má však stále hodnotu 3 000–4 000 eur a pravidelne s ním cestujem, poistenie môže mať význam. Pri Generali je dôležité, že pri odcudzení vychádza plnenie z časovej hodnoty bicykla, nie automaticky z pôvodnej nákupnej ceny.
Čo by ste zmenili na súčasnom slovenskom poistení bicyklov, keby ste mohli? Čo podľa vašej praxe klientom najviac chýba – krytie samostatnej batérie, jednoduchšie podmienky zámkov, ochrana na nosiči cez noc, nová cena alebo niečo úplne iné?
Najviac mi chýba transparentnejšia časová hodnota, krytie samostatnej batérie a drahých komponentov a možnosť poistiť bicykel na nosiči aj cez noc za príplatok. Generali napríklad pri odcudzení kryje celý bicykel, ale nie samostatne ukradnuté časti alebo príslušenstvo. Pri dnešnom e-biku pritom samotná batéria alebo kvalitné komponenty stoja stovky až tisíce eur. Zjednodušil by som aj pravidlá zámkov. Radšej by som videl jasne uznávané bezpečnostné triedy zámkov a GPS ako doplnkové zabezpečenie než riešenie, či má oceľový prvok 9 alebo 10 mm.
Ideálne poistenie e-biku by za mňa bolo jednoduché: Európa, havária, krádež doma aj vonku, krytie komponentov a batérie, rozumné zabezpečenie, možnosť krytia nosiča cez noc, jasná amortizácia a vysoký limit zodpovednosti.
Obsah pokračuje pod reklamou
Pri poistení drahšieho e-biku sa oplatí poradiť s finančným odborníkom, ktorý pozná nielen cenu produktu, ale aj poistné podmienky, limity a výluky.
Mgr. Ladislav Korvin, PhD.
Okresný riaditeľ OVB Allfinanz Slovensko a. s.
0917 250 450