Pozrite si
- #E-mobilita
- 36 min.
- 28.8.2026
Ako je to vlastne s poistením e-biku? Koľko vám poisťovňa naozaj zaplatí?
Elektrický bicykel za niekoľko tisíc eur už nie je iba športové náčinie, ktoré bez rozmýšľania hodíte do pivnice či opriete pred obchodom.
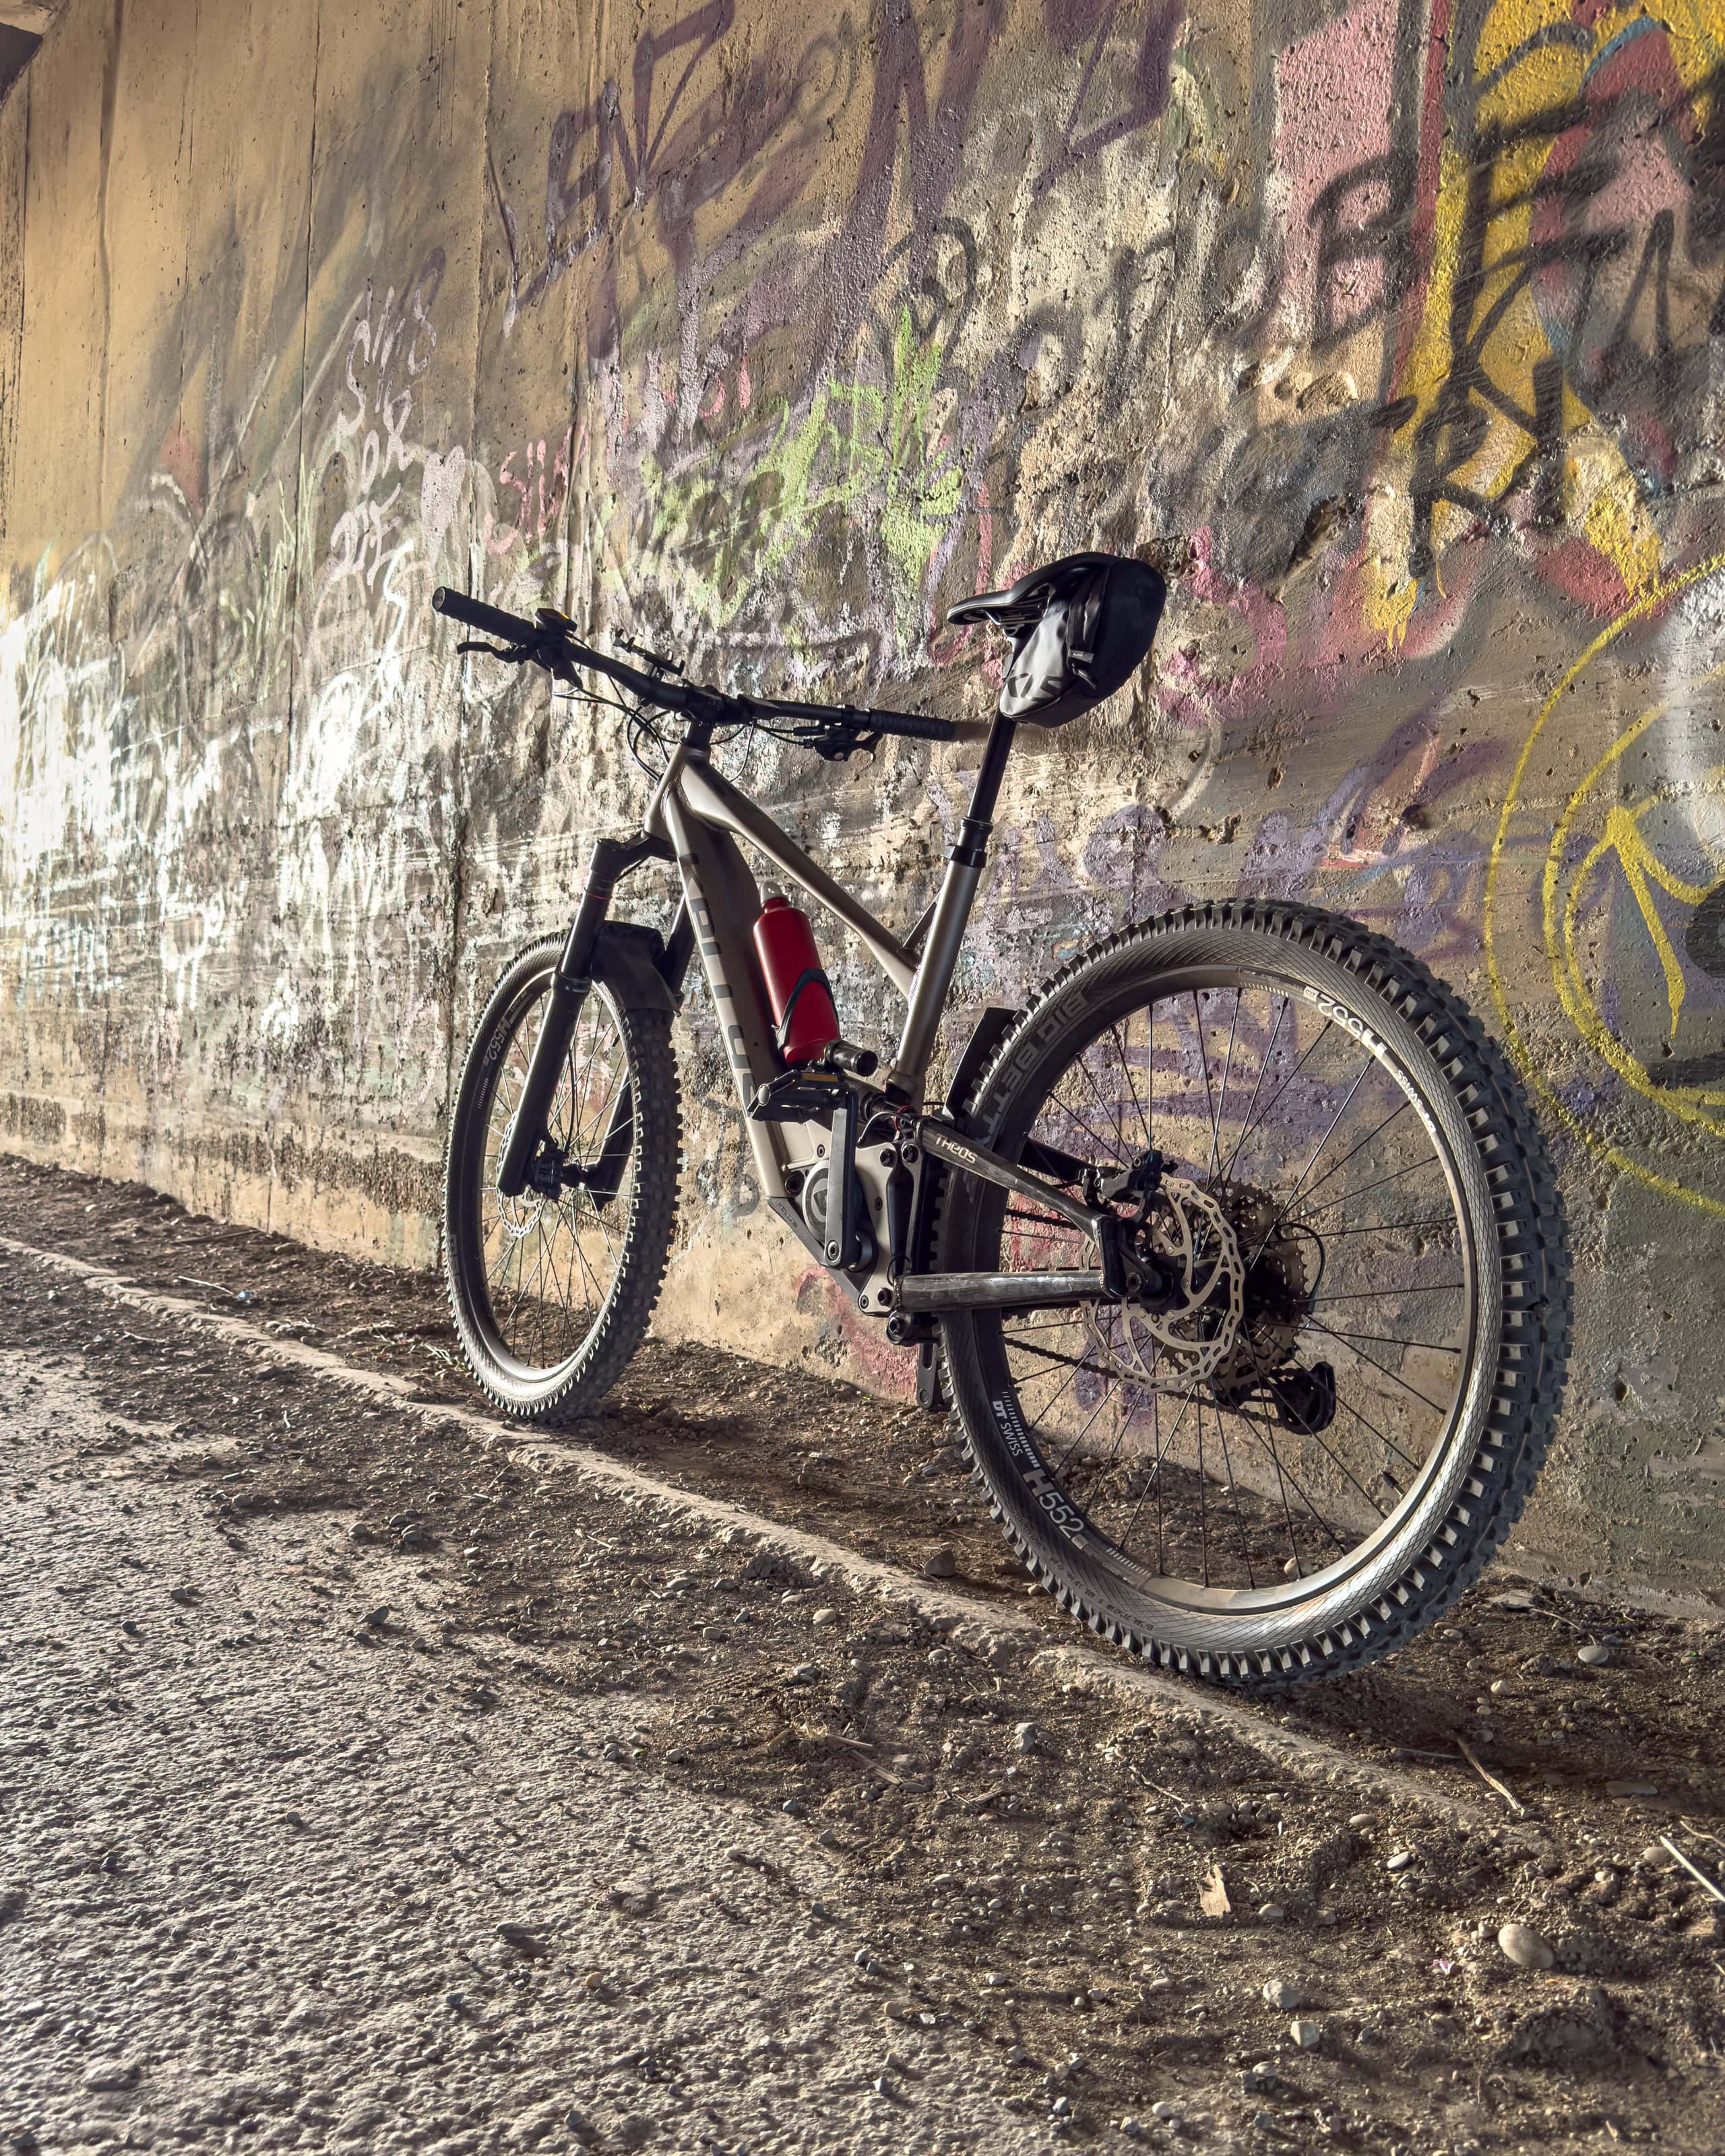
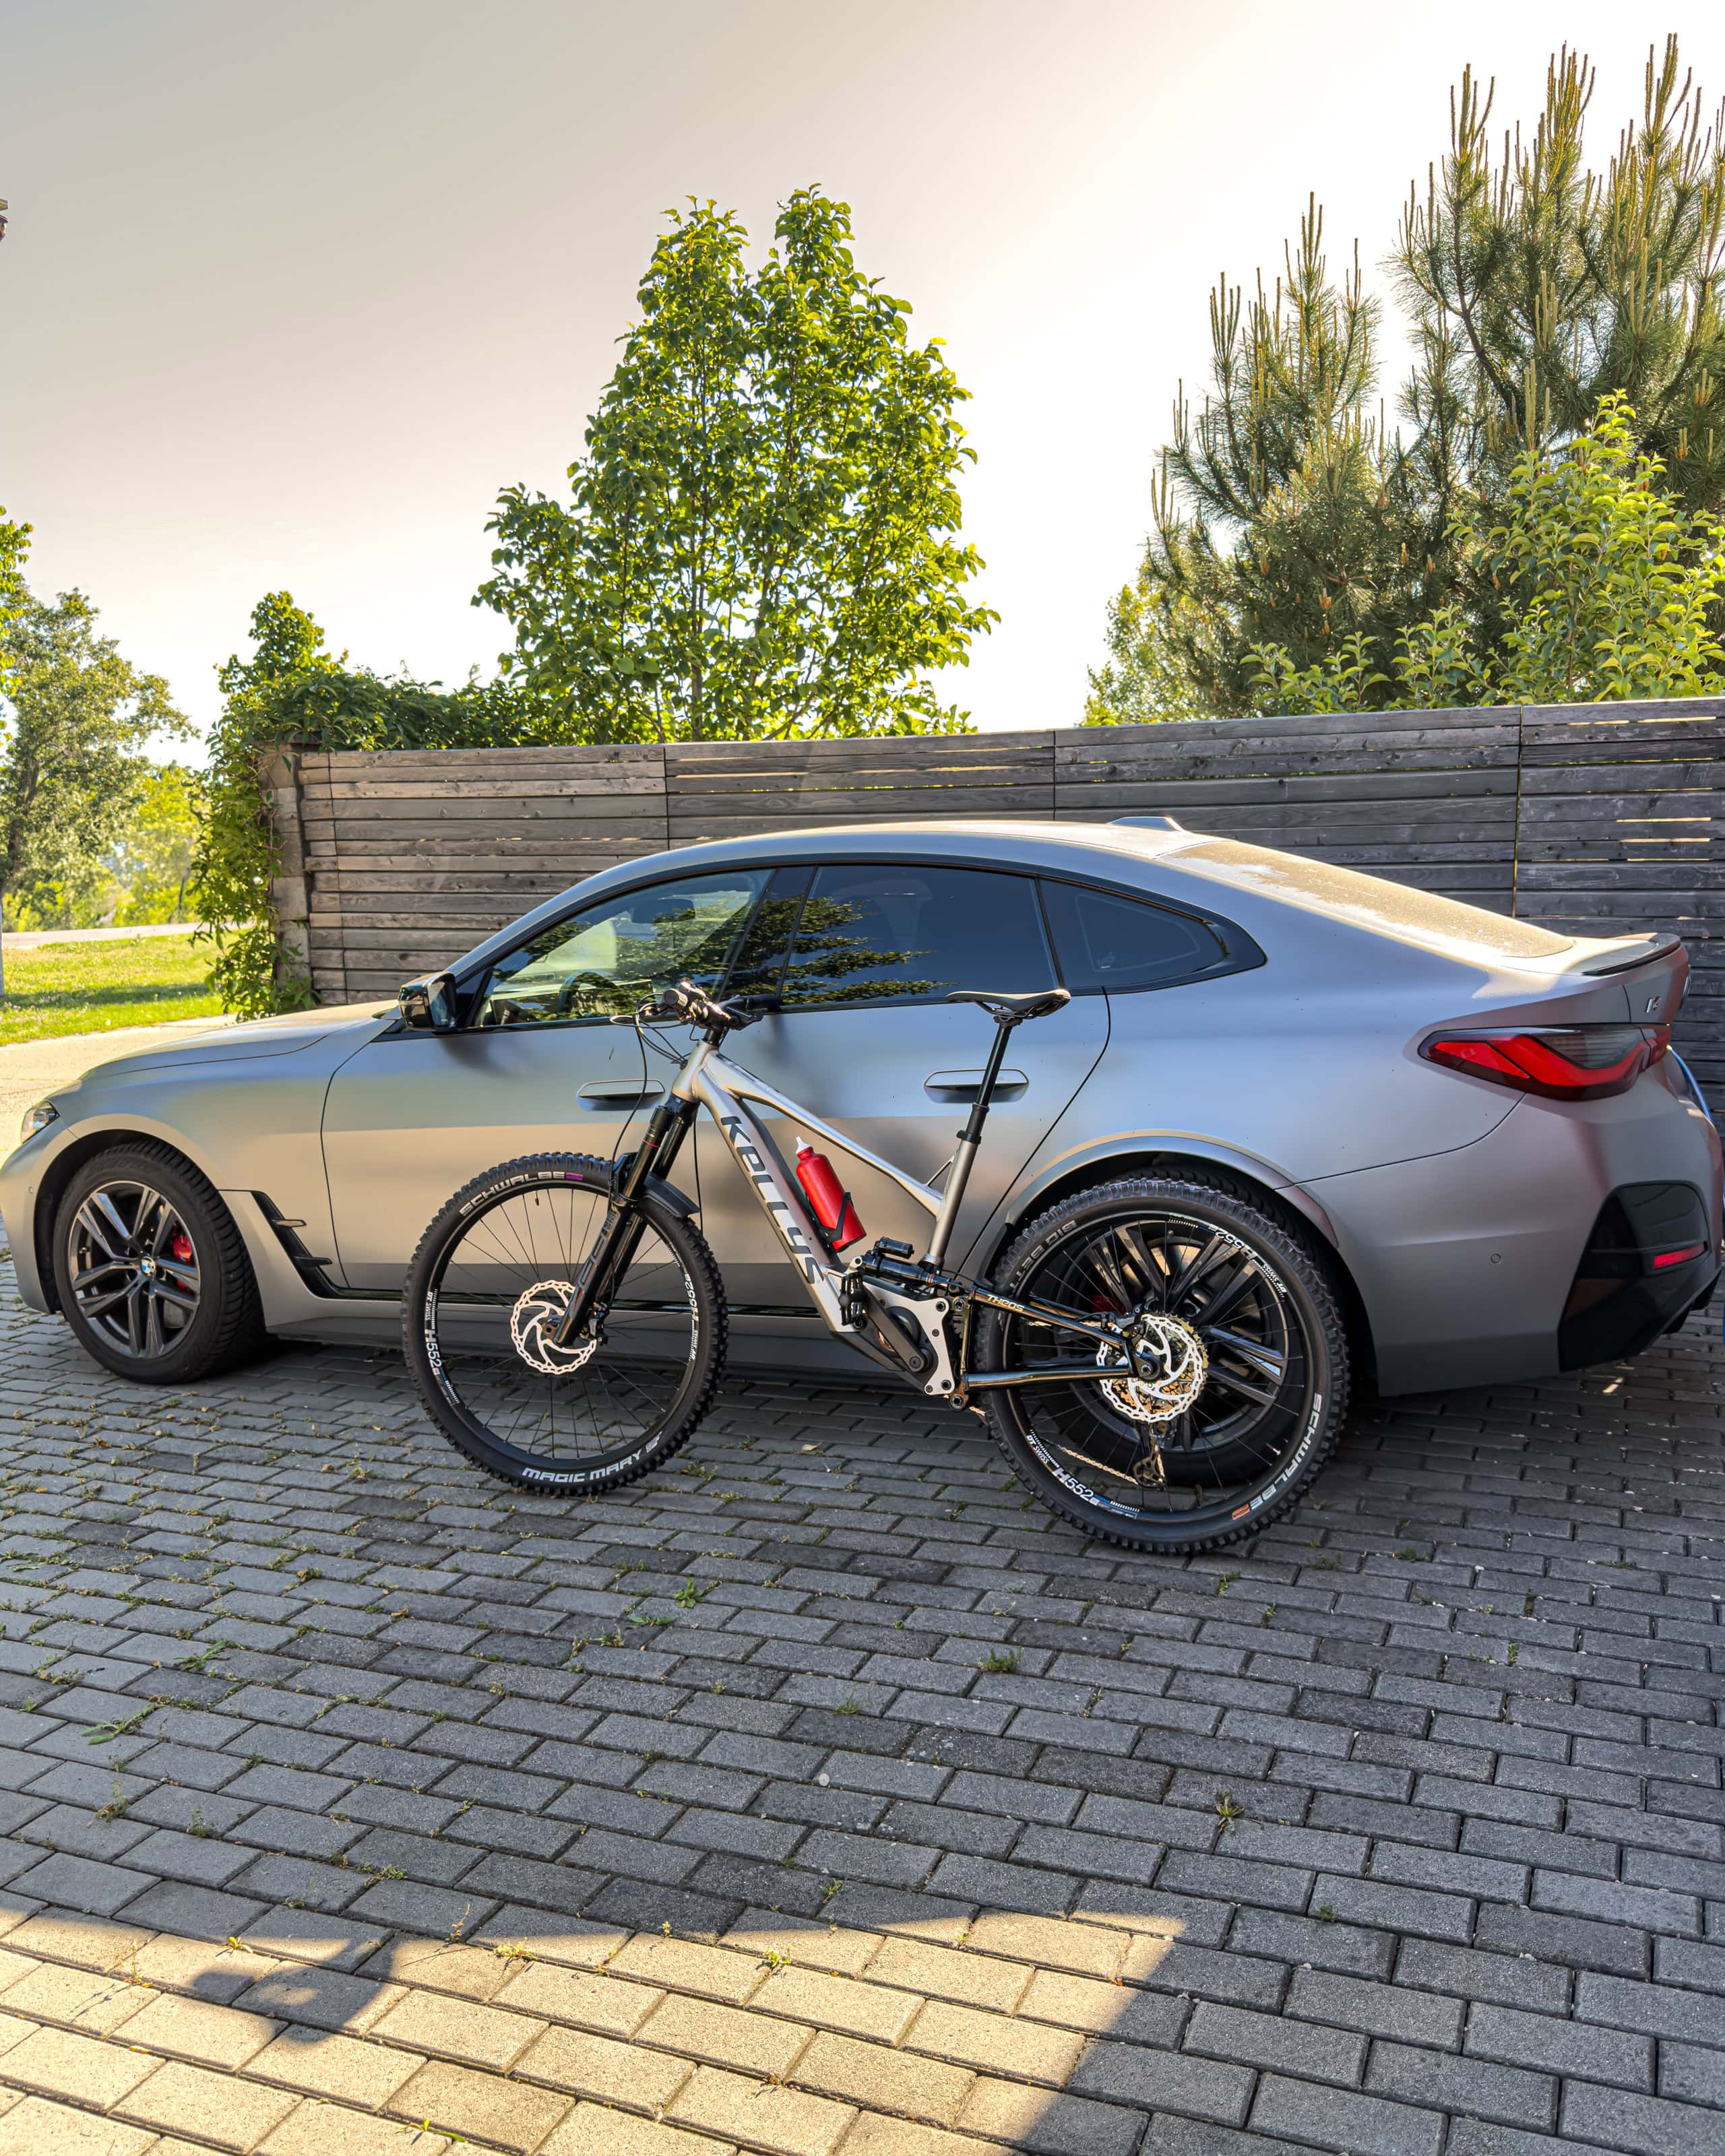
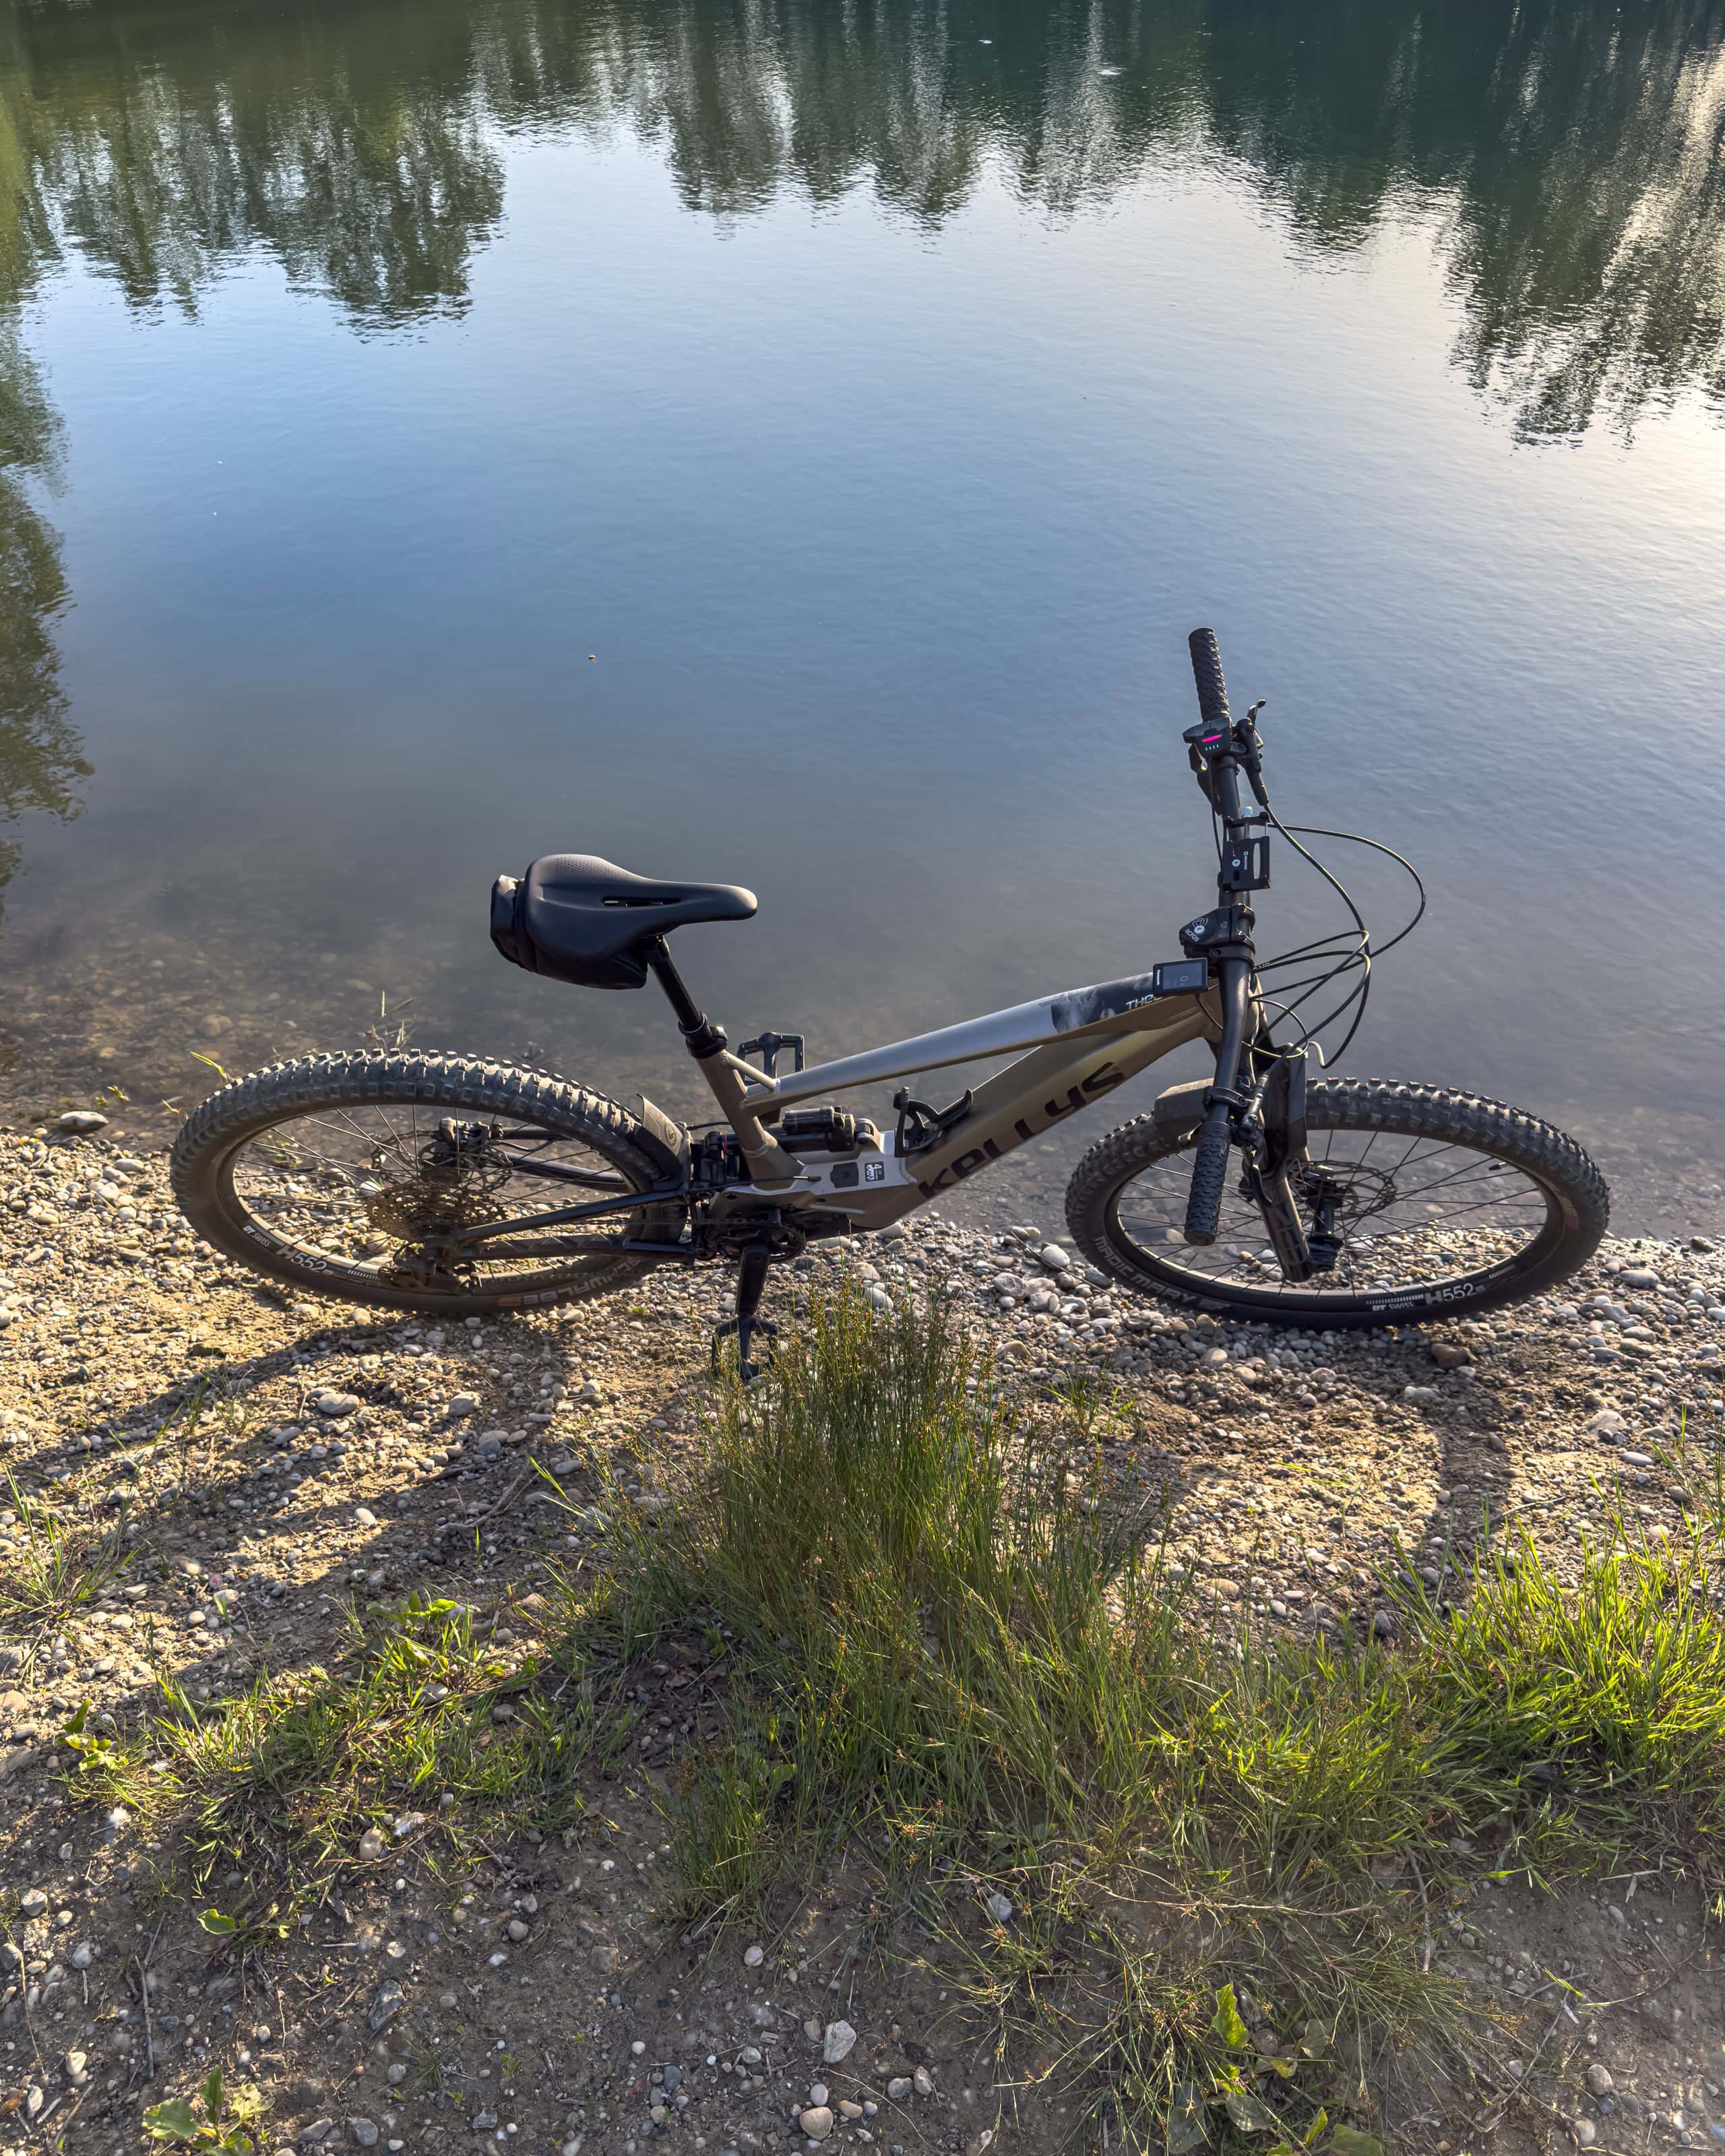
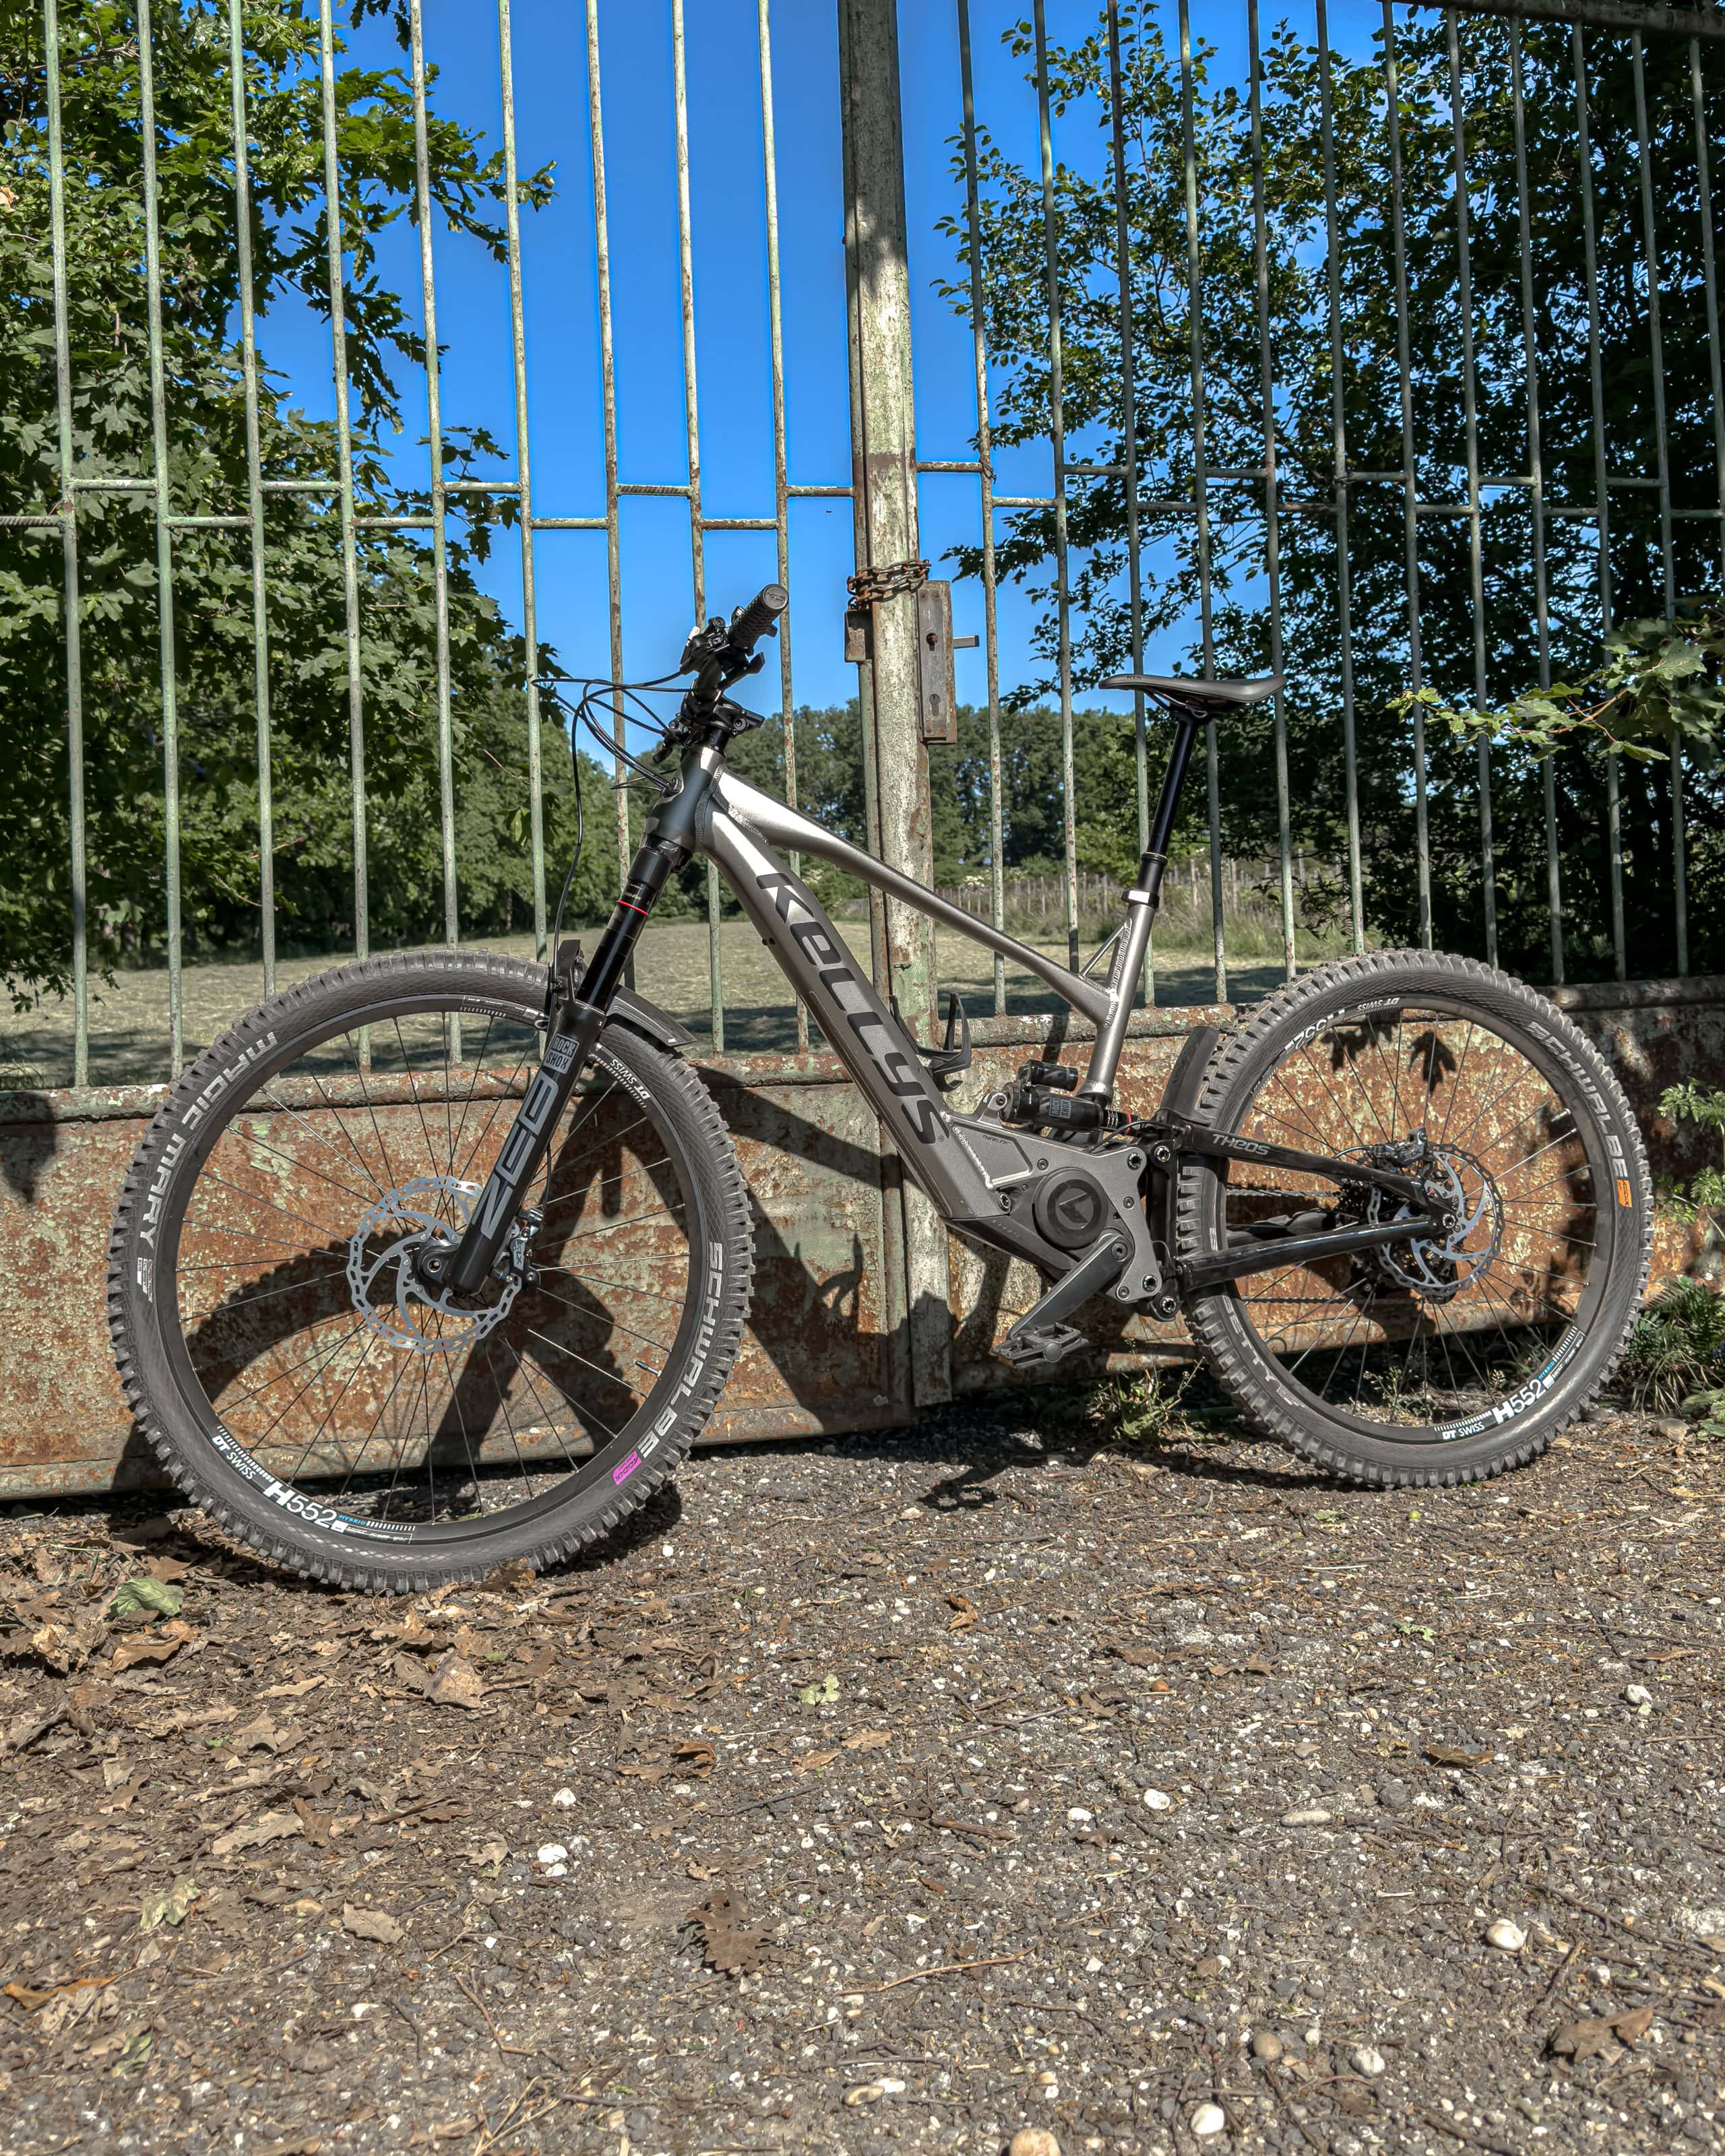
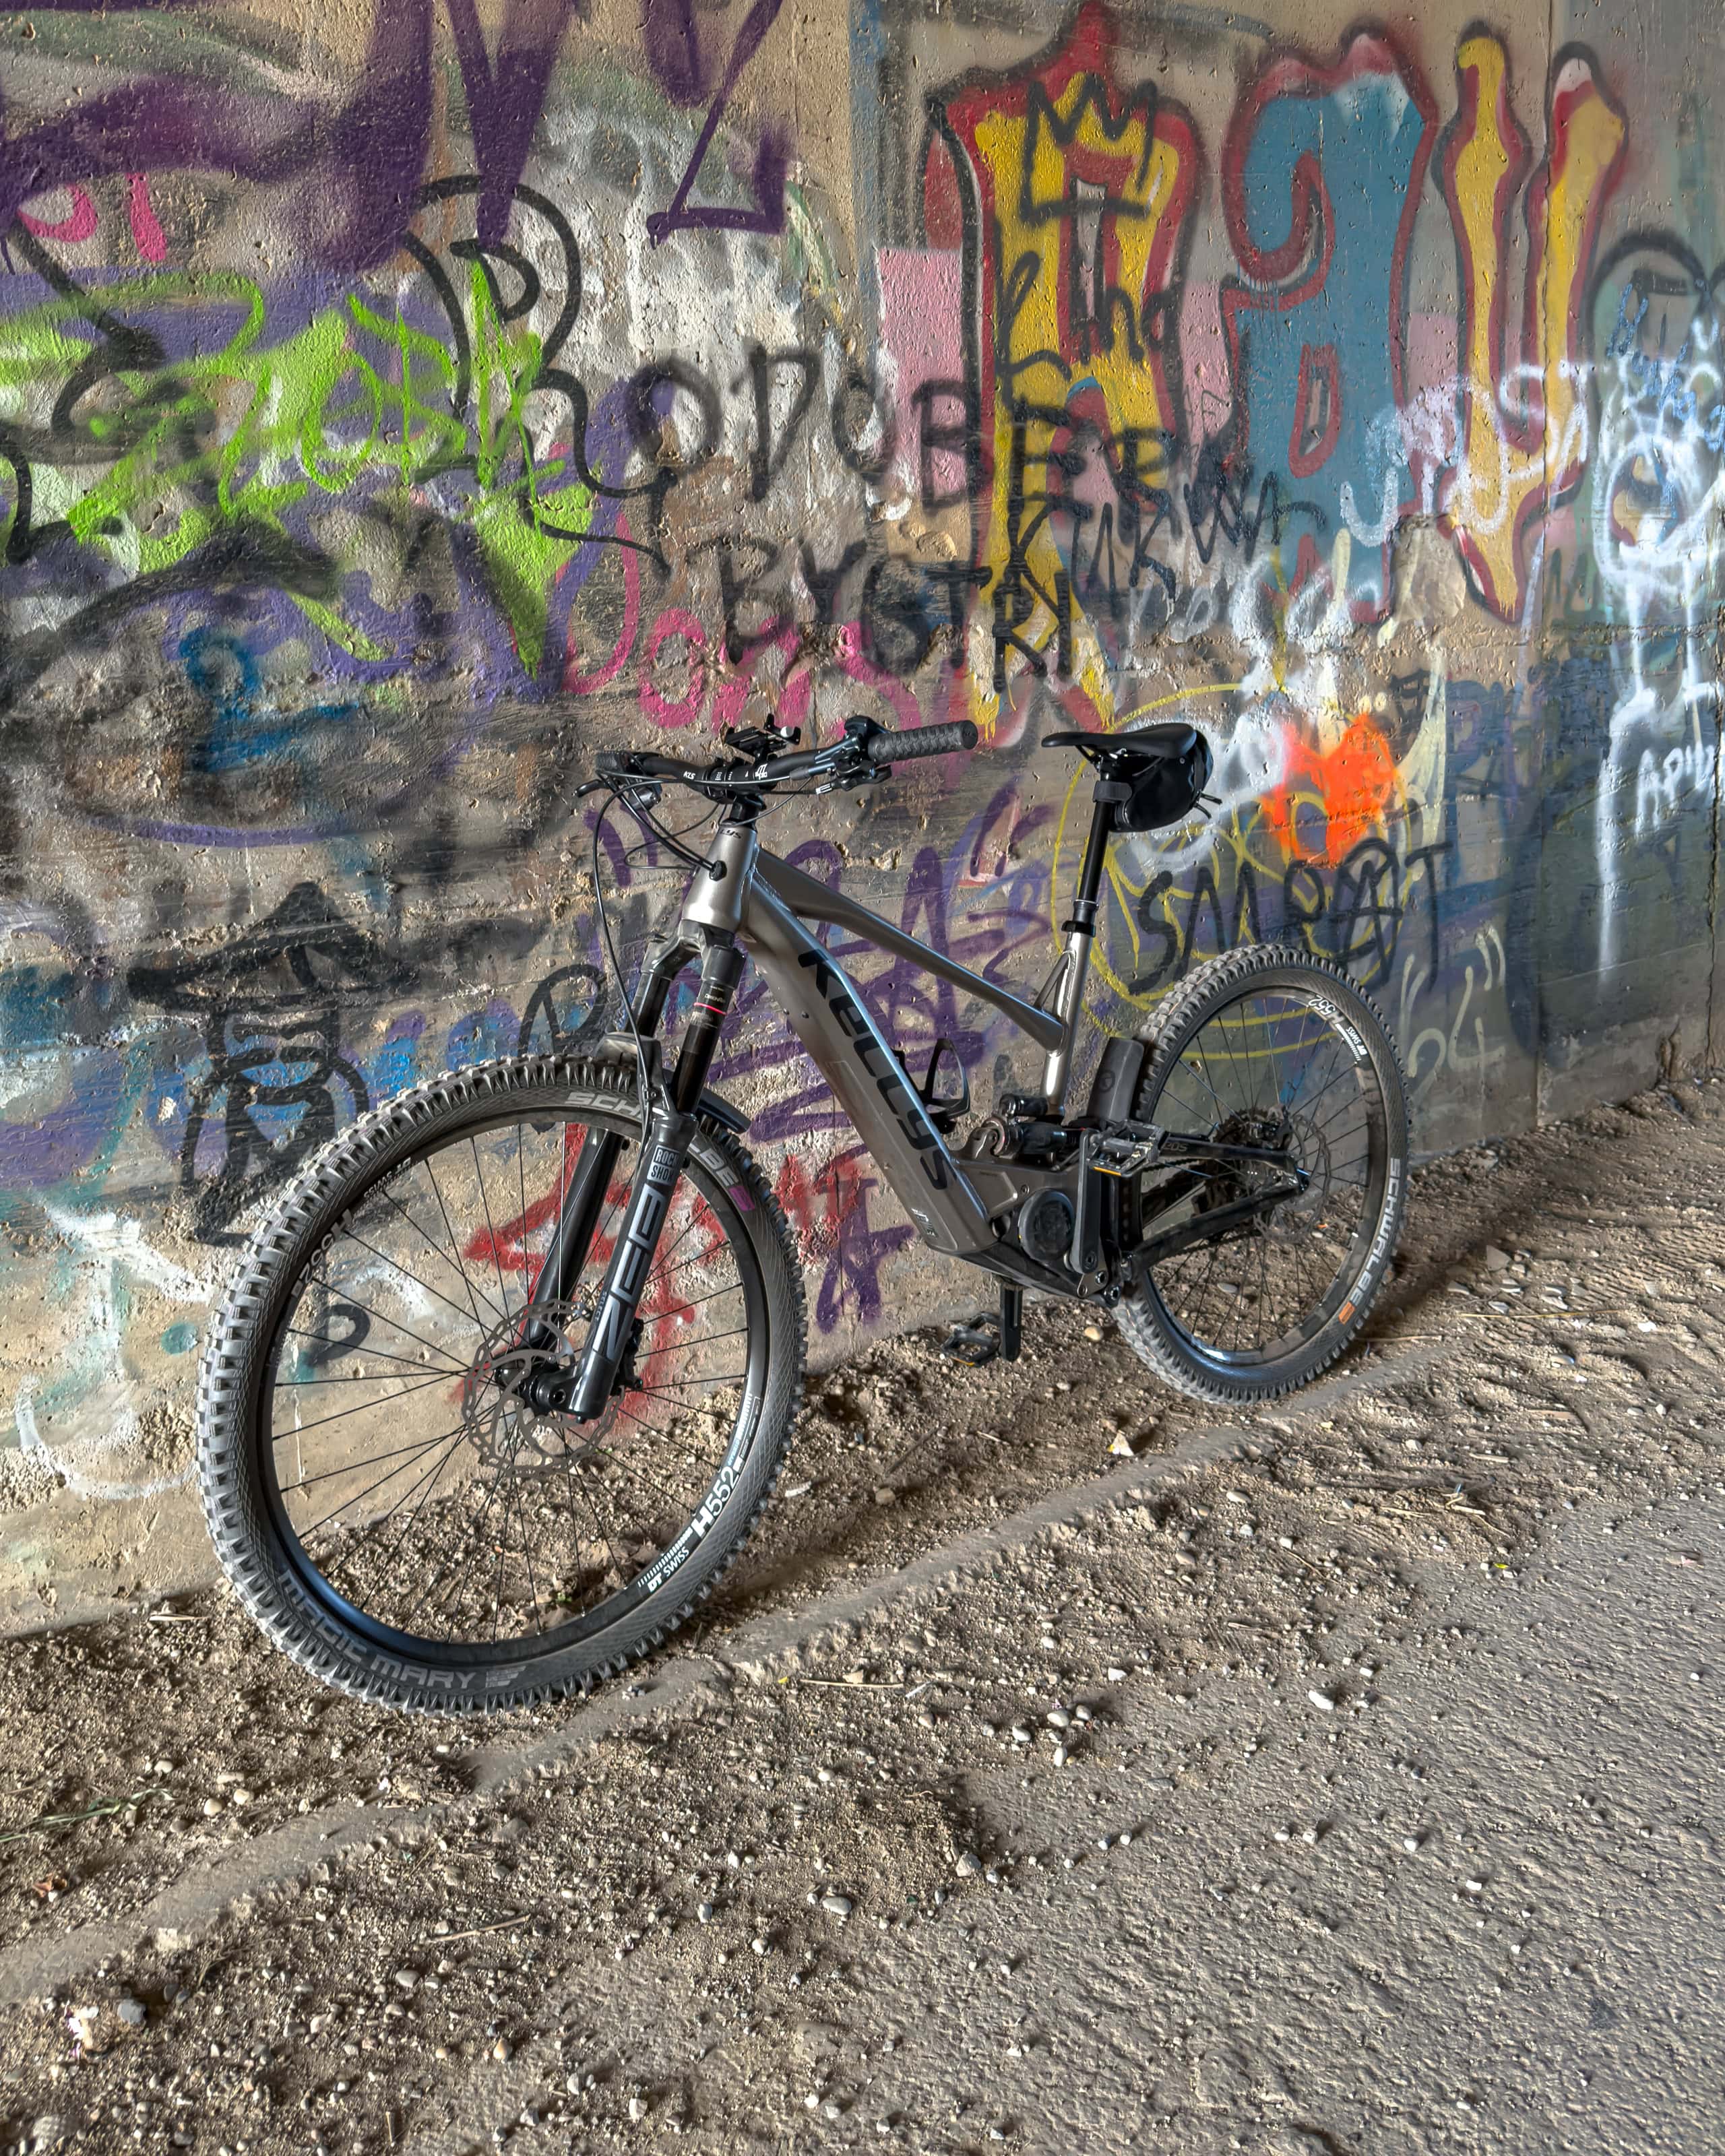
Z pohľadu rodinného rozpočtu môže stáť ako slušné ojazdené auto. Náš Kellys THEOS RS50 stojí 4 599 €.
Čítate ďalšiu časť seriálu Život s elektrobicyklom, v ktorom sme sa najskôr pýtali, komu sa vlastne e-bike hodí, potom sme rozobrali, aké typy elektrobicyklov existujú, prečo nie je mestský e-bike to isté čo horský e-bike. Následne prišla neveselá, ale potrebná časť o peniazoch. Teda o tom, že lacný e-bike často nie je lacný, iba ešte nezačal pýtať ďalšie peniaze a pozreli sme sa aj na to, či taký e-bike by sme vedeli poskladať lacnejšie. Odporúčame si pozrieť aj článok o skratkách, ktoré odhalia, či vám e-bike sadne, ale aj časť o výbave, ktorú doporučujeme s novým e-bikom mať, čo si treba nastaviť pred prvou jazdou či ako si e-bike môžete zabezpečiť.
Obsah pokračuje pod reklamou
Ak ho niekto ukradne, poškodíme ho pri páde alebo zmizne zo stojana počas dovolenky, rozdiel medzi dobrou a zlou poistkou môže predstavovať tisíce eur. Problém spočíva v tom, že veta „mám poistený dom“ alebo „mám poistenú domácnosť“ ešte nehovorí takmer nič o tom, čo poisťovňa urobí s drahým e-bikom. Na slovenskom trhu nájdete klasické poistenie domácnosti, osobitné pripoistenie bicykla, samostatnejšie cyklistické krytie, poistenie zodpovednosti aj cykloasistenciu.
Každé toto poistenie však rieši inú situáciu. Pozreli sme sa preto na aktuálnu dostupnú ponuku relevantných neživotných poisťovní na slovenskom trhu a najmä na podmienky, ktoré rozhodujú pri krádeži či poškodení e-biku.
Poistený dom neznamená poistený bicykel
Najskôr treba oddeliť poistenie nehnuteľnosti od poistenia domácnosti. Nehnuteľnosť predstavuje samotnú stavbu a jej pevné súčasti. E-bike medzi ne pochopiteľne nepatrí. Bicykel patrí medzi hnuteľný majetok, takže ho môže kryť poistenie domácnosti. Rovnakým spôsobom ho medzi športové vybavenie alebo hnuteľné veci zaraďujú napríklad poisťovne Allianz, Kooperativa či UNIQA.
To však neznamená, že každé poistenie domácnosti automaticky zaplatí 4 599 €, keď nám Kellys zmizne spred reštaurácie. Poisťovne rozlišujú miesto krádeže, spôsob zabezpečenia, poistný limit, prípadný sublimit pre bicykle, hodnotu veci v čase krádeže a rozsah zvoleného balíka. Iné podmienky môžu platiť v byte, iné v pivnici a úplne iné na ulici.
Dôležité je tiež rozlišovať krádež, krádež vlámaním a lúpež. Ak zlodej prestrihne zámok a vezme bicykel zo stojana, musí poistka kryť takýto spôsob odcudzenia mimo domácnosti. Lúpež znamená situáciu, keď páchateľ použije násilie alebo hrozbu proti vám. To, že vám niekto potichu vezme nezamknutý bicykel, kým pijete kávu, preto automaticky neznamená poistnú udalosť.
Generali má samostatné poistenie e-biku do 10 000 €
Generali ponúka samostatné Poistenie bicykla a elektrobicykla. Aktuálne umožňuje poistiť bicykel alebo e-bike do 10 000 eur, na jednej zmluve môžete mať až päť bicyklov a majetkové krytie platí na území Európy s výnimkou krajín s úplným embargom. Pri e-biku si treba najskôr skontrolovať samotnú definíciu. Generali považuje za bicykel s pomocným motorčekom iba model s najväčším menovitým výkonom motora do 0,25 kW, ktorého asistencia sa progresívne znižuje a skončí najneskôr pri 25 km/h alebo skôr, keď prestanete šliapať.
Bežný legálny pedelec sem patrí, odblokovaný e-bike či speed-pedelec už túto definíciu nemusí spĺňať. Poistený bicykel musí vlastniť poistený alebo člen jeho spoločnej domácnosti. Limit poistného plnenia si máte zvoliť čo najbližšie k novej cene bicykla.
Rozsah je široký, ale treba čítať konkrétnu zmluvu, pretože Generali si v nej môže s klientom dohodnúť, že niektoré riziká poistenie obsahovať nebude. Základný zoznam v poistných podmienkach zahŕňa haváriu, teda náraz, stret a nehodu vozidla prevážajúceho bicykel, ďalej krádež a lúpež, požiar, výbuch, implóziu, úder blesku, náraz vozidla či lietadla, víchricu, krupobitie, atmosférické zrážky, zosuv pôdy, lavínu, pád predmetov, zemetrasenie, tiaž snehu, povodeň a záplavu, vodu z vodovodných zariadení, búrlivý vietor, vandalizmus, sprejerstvo, prepätie a podpätie. Pri povodni a záplave platí sedemdňová čakacia doba po uzavretí zmluvy.
Pri krádeži prichádza najdôležitejšia podmienka: Generali kryje z rizika odcudzenia iba krádež celého bicykla. Ak vám zlodej z uzamknutého e-biku zoberie iba batériu, displej, koleso, sedlo alebo inú časť či príslušenstvo, toto riziko na takúto samostatnú krádež krytie nedáva. Krádež navyše musí zahŕňať preukázateľné prekonanie zabezpečenia. Ak sa nedá preukázať, ako zlodej prekážku prekonal, podmienky takú škodu z krytia vylučujú. Odcudzenie a vandalizmus musíte ihneď oznámiť polícii. Inak povedané, pri každom uzamknutí e-biku by ste si ho mali pre istotu odfotiť. Zamknutý, samozrejme.
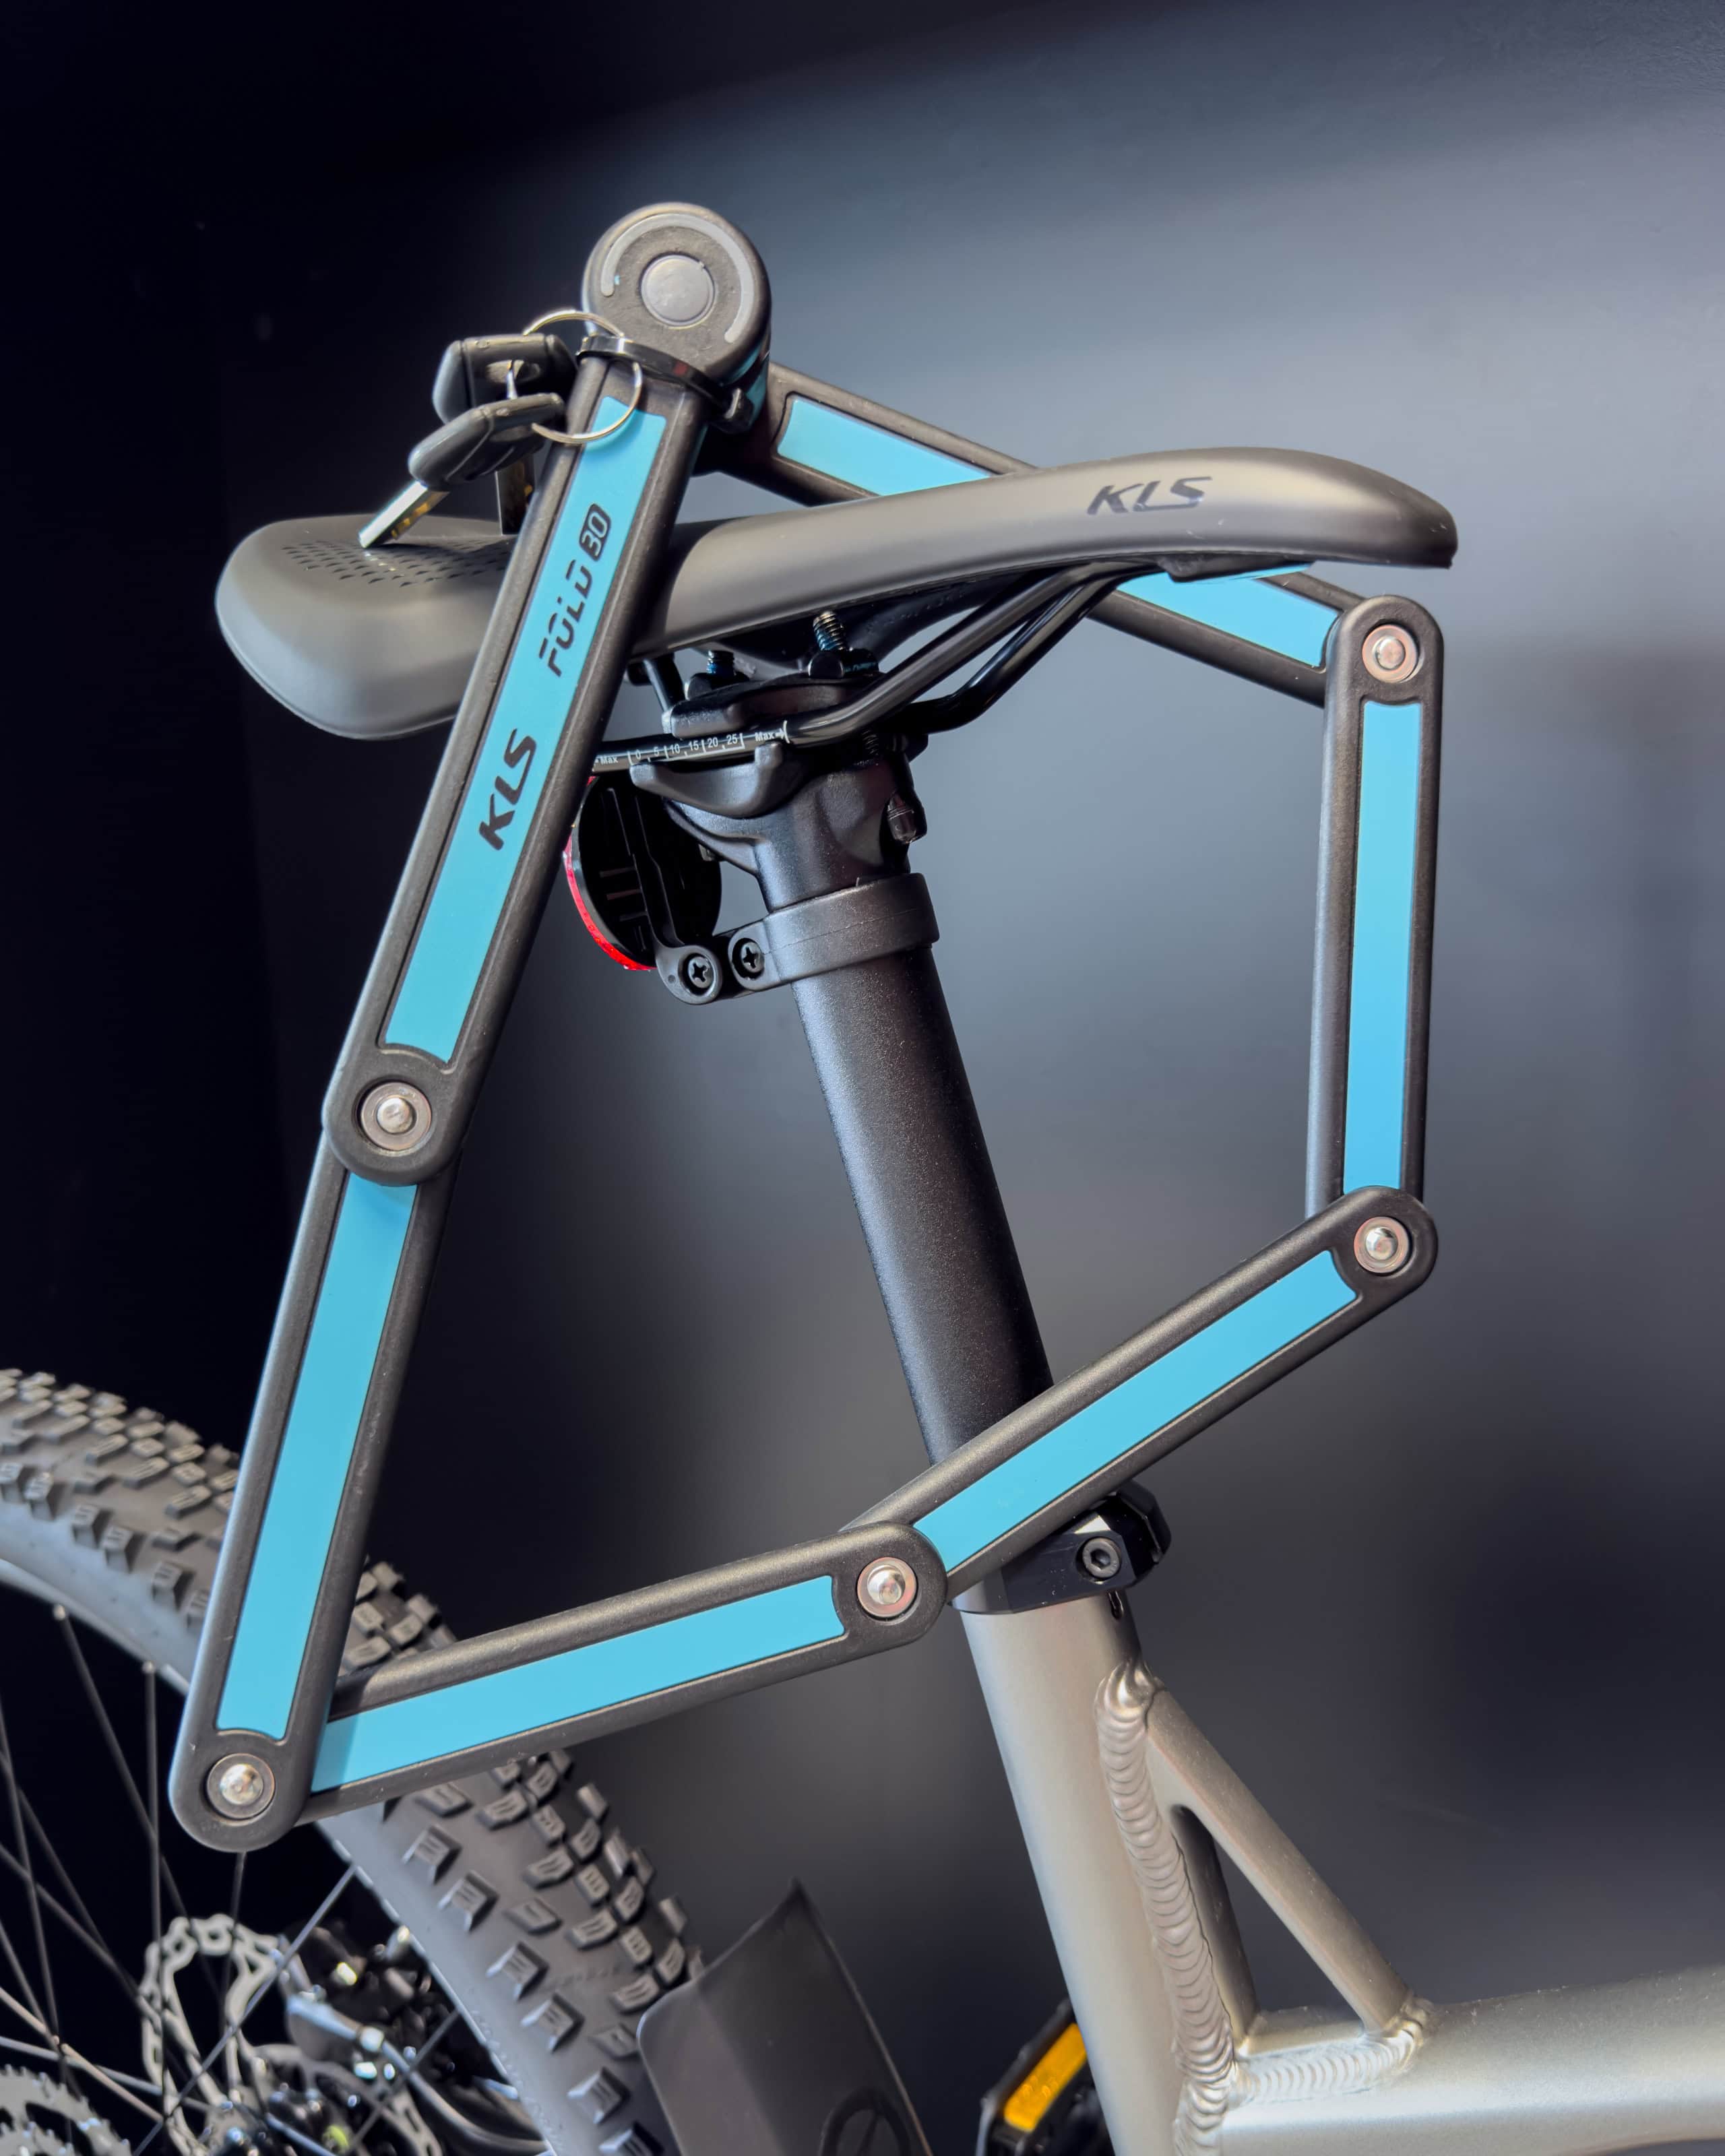
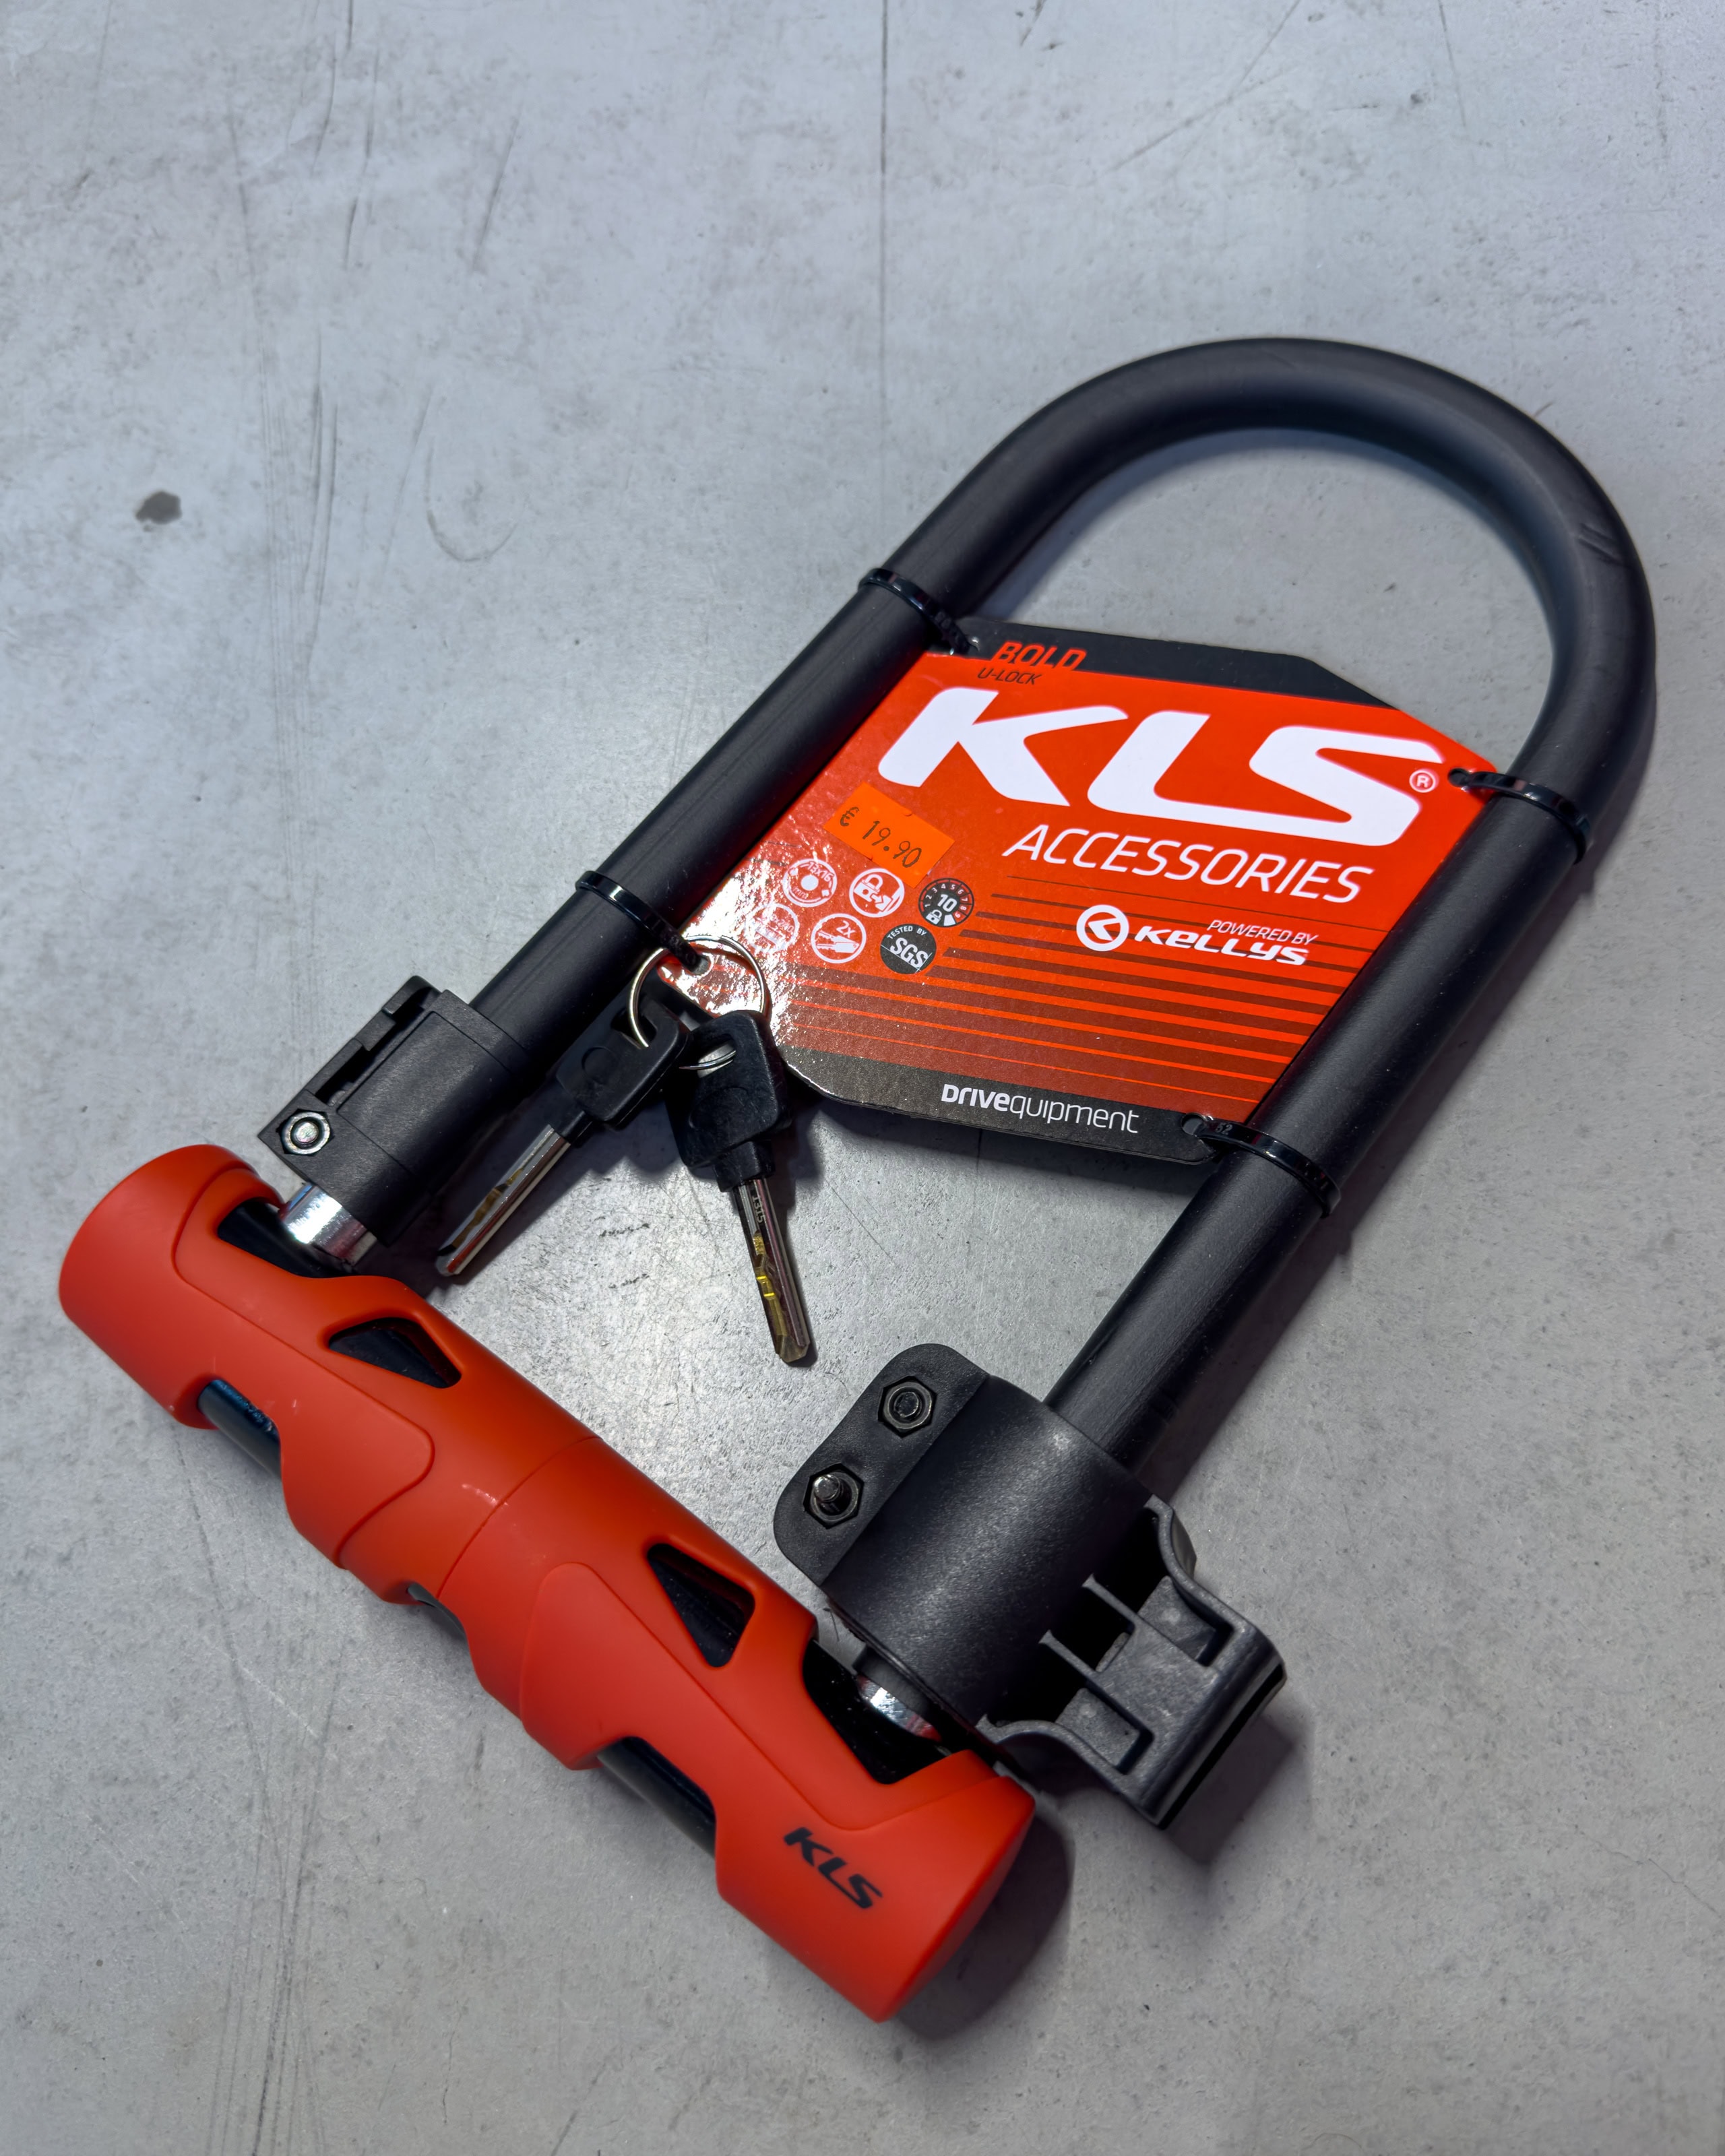
Poistné podmienky presne určujú aj zámok. Ak bicykel nemáte v uzatvorenom a uzamknutom priestore alebo v uzamknutom aute, musíte ho za rám pripevniť k pevne zabudovanému stojanu, plotu, zábradliu, stĺpu alebo k nosiču auta. U-lock musí mať strmeň z tvrdenej ocele s priemerom najmenej 10 mm a bezpečnostnú cylindrickú vložku triedy 3 alebo vyššej. Pri lankovom, káblovom alebo reťazovom zámku Generali požaduje oceľové lanko alebo reťaz s priemerom minimálne 10 mm a cylindrickú vložku triedy 3 alebo vyššej, prípadne bezpečnostný visiaci zámok s minimálne 10 mm strmeňom z tvrdenej ocele a triedou 3 alebo vyššou. Skladací zámok musí mať segmenty z tvrdenej ocele hrubé najmenej 5 mm a opäť cylindrickú vložku minimálne triedy 3. Ak má nosič auta vlastné porovnateľné zabezpečenie bicykla aj samotného nosiča, Generali ho považuje za dostatočné.
Obsah pokračuje pod reklamou
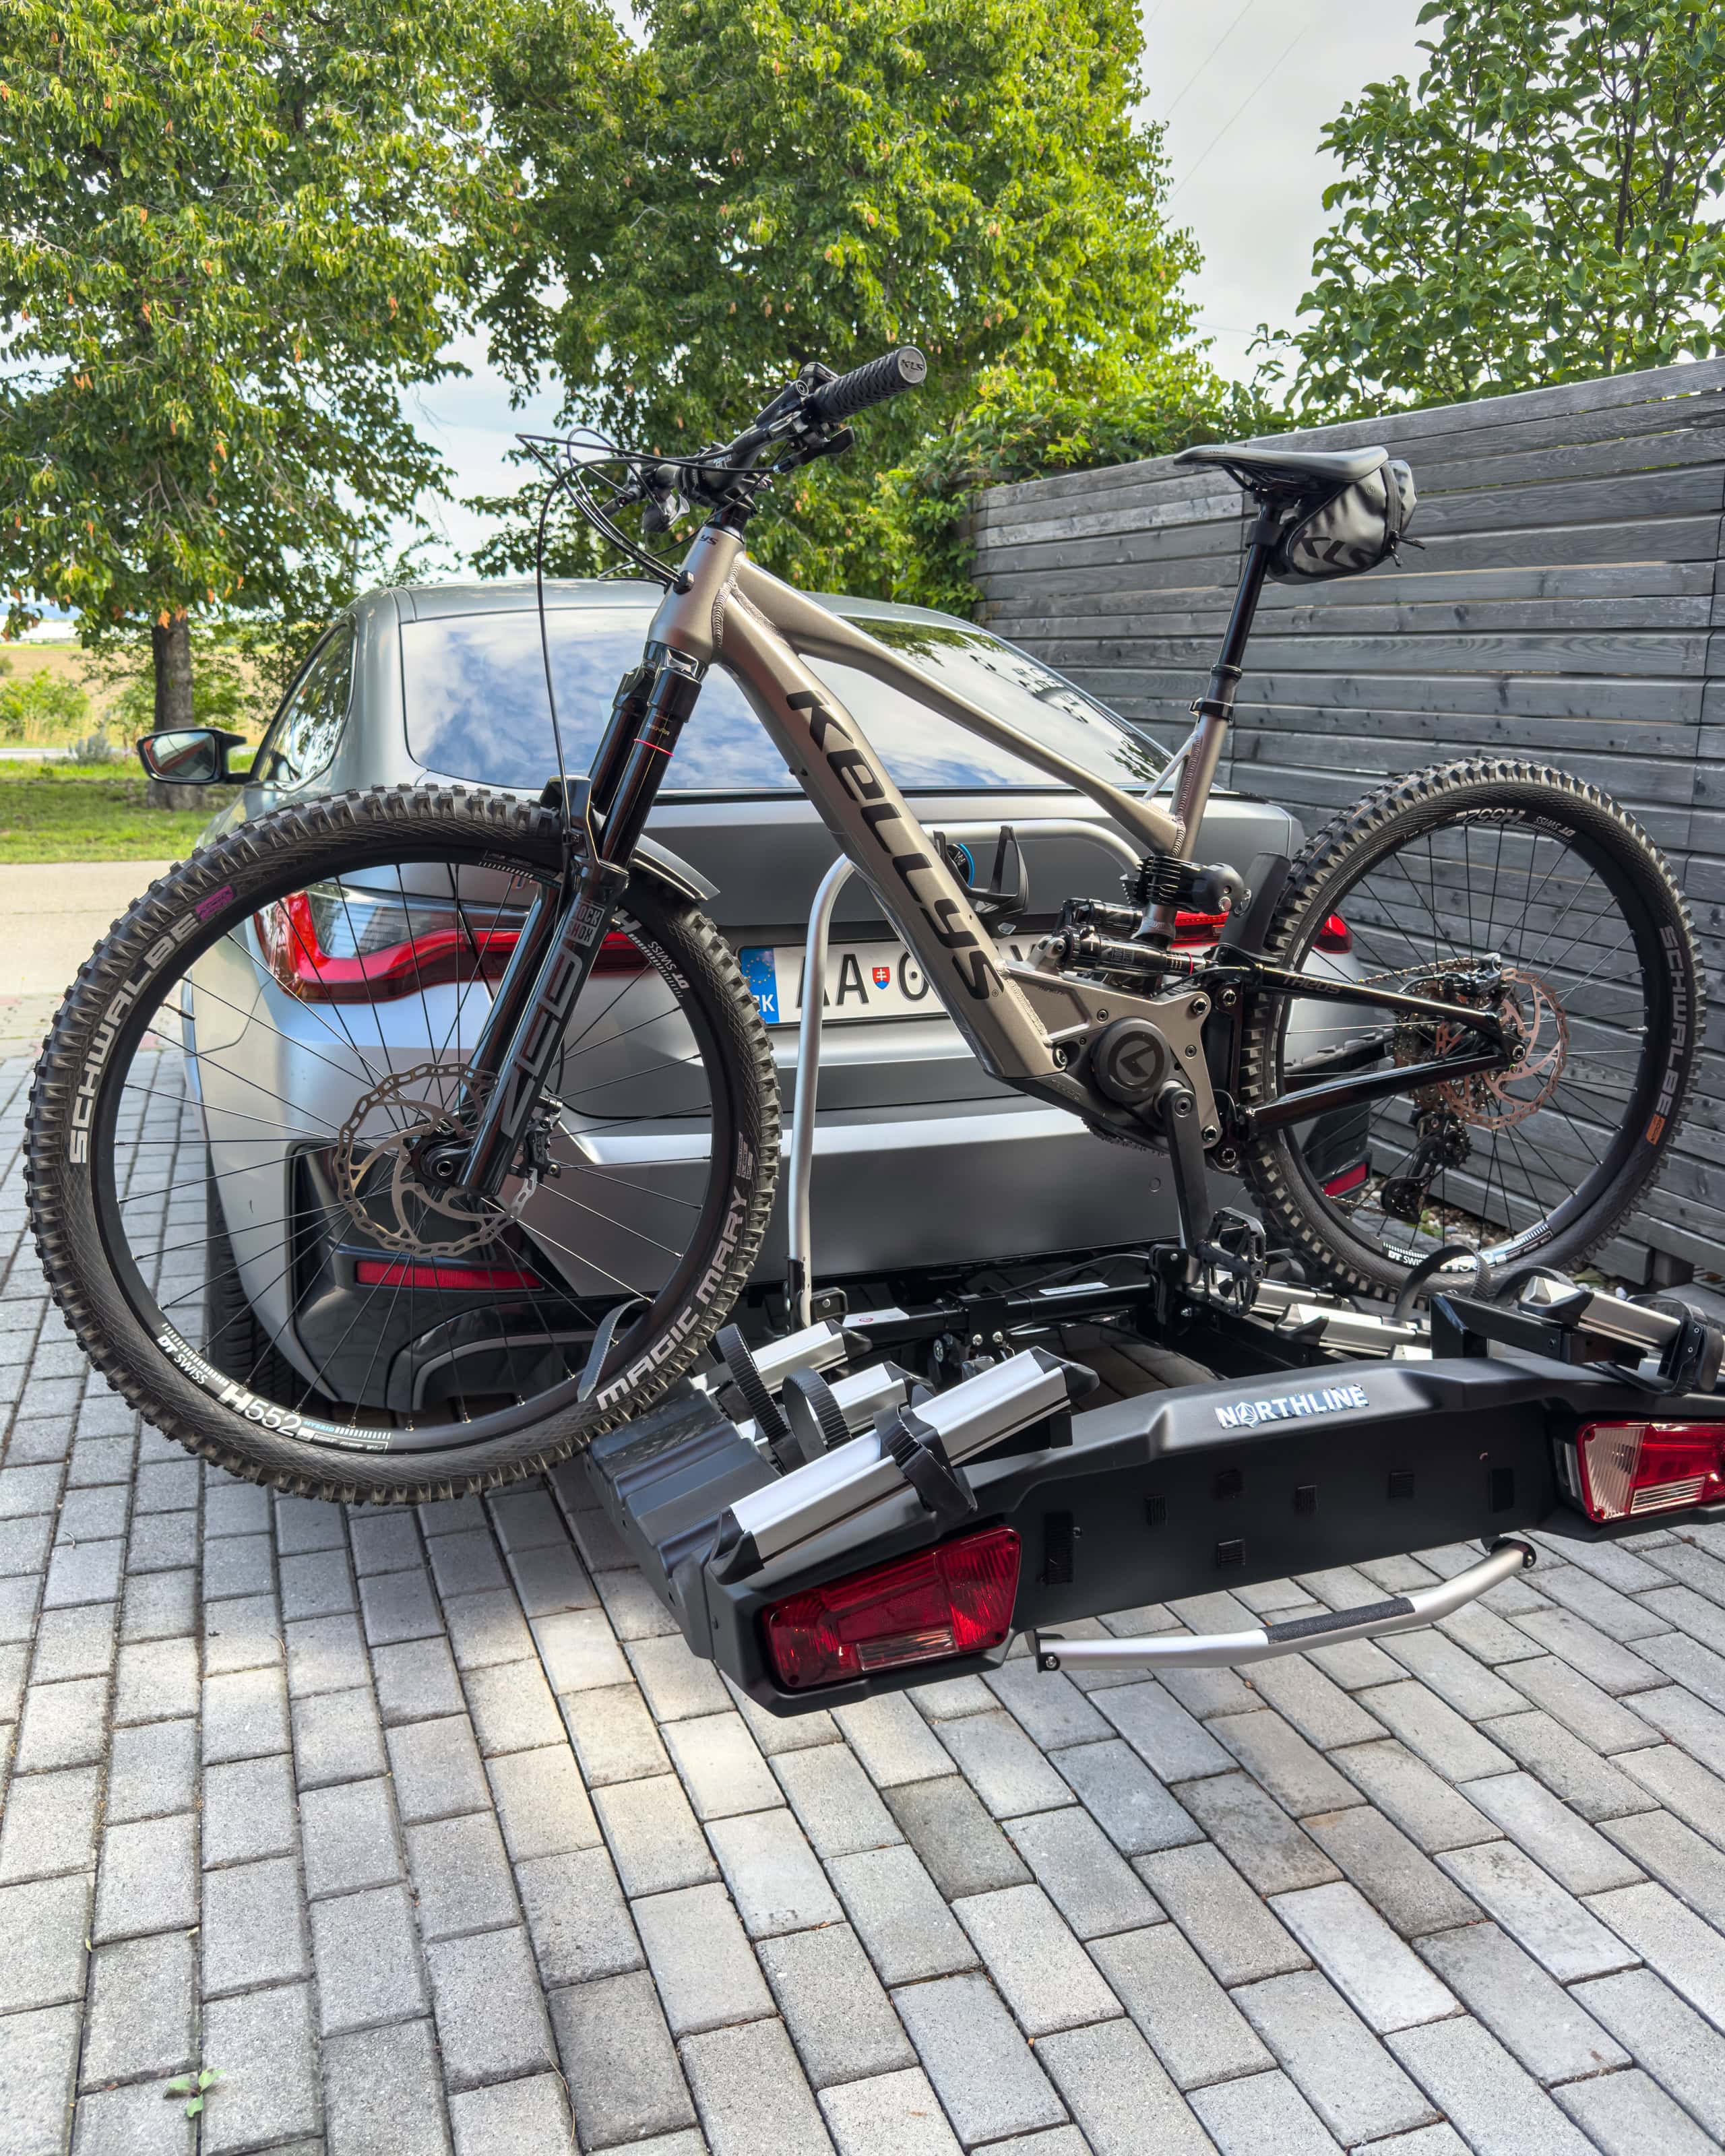
Veľký háčik čaká pri cestovaní autom. Hoci poistenie platí v Európe a krádež z nosiča alebo uzamknutého priestoru auta môže byť krytá, Generali výslovne vylučuje krádež bicykla z uzamknutého auta alebo z nosiča medzi 22:00 a 6:00! Ak teda necháte e-bike cez noc na nosiči pred hotelom a ráno ho nenájdete, z tohto poistenia plnenie podľa aktuálnych doplňujúcich podmienok nedostanete. To vtipné veru nie je.
Podstatný je aj spôsob výpočtu škody. Pri opraviteľnom poškodení Generali vychádza z primeraných nákladov na opravu, pri pneumatikách a reťazi však používa ich časovú hodnotu. Ak náklady na opravu presiahnu časovú hodnotu bicykla, ide už prakticky o totálnu škodu a poisťovňa vychádza z jeho časovej hodnoty. Rovnako postupuje pri krádeži alebo strate.
Časová hodnota je nová cena znížená o opotrebenie alebo iné znehodnotenie, takže pri našom Kellyse kúpenom za 4 599 € nemožno po dvoch či troch rokoch automaticky očakávať plnenie z pôvodnej nákupnej ceny. Z výsledku Generali ešte odpočíta použiteľné zvyšky, ak nejaké zostali, a spoluúčasť vo výške 10 %, najmenej však sumu uvedenú v konkrétnej zmluve. Horným stropom zostáva dohodnutý limit poistného plnenia.
Pri e-biku sú dôležité aj výluky. Generali nehradí škody spôsobené bežným opotrebením a starnutím, výrobnou chybou, koróziou, hrdzou, oxidáciou či vlhkosťou, škody vzniknuté pri montáži, demontáži, oprave alebo údržbe, samostatné poškodenie pneumatiky alebo reťaze bez iného poškodenia bicykla ani čisto estetické poškodenie bez vplyvu na funkčnosť. Poisťovňa výslovne vylučuje aj škody spôsobené v dôsledku nabíjania alebo dobíjania, čo je pri e-biku veľmi podstatné. Krytie neplatí na bicykel používaný na podnikanie, na škody pri profesionálnom športe (!) ani na škody zo súťaží, pretekov a organizovanej prípravy na ne.
Po škode bicykel bez súhlasu Generali neopravujte ani nekupujte náhradu. Súhlas už nepotrebujete, ak poisťovňa na vašu žiadosť nereaguje do siedmich dní. Pri hlásení treba uviesť rok nadobudnutia a nadobúdaciu cenu a podľa možností doložiť faktúru alebo pokladničný blok. Pri krádeži musíte opísať zabezpečenie a poisťovňa môže žiadať aj doklad k zámku. Ak sa bicykel po vyplatení poistného plnenia nájde, vyplatené plnenie musíte na výzvu alebo po nájdení bicykla vrátiť do 30 dní – Generali následne rieši prípadné poškodenie, ktoré vzniklo počas odcudzenia.
Súčasťou poistenia je automaticky aj Cykloasistencia, ktorú môže využiť poistený aj iná osoba oprávnene používajúca bicykel. Funguje 24/7 na území Európy s rovnakou výnimkou embargovaných krajín. Nečakajte od nej ale veľa. Raz za poistné obdobie poisťovňa zabezpečí odvoz nepojazdného bicykla po nehode alebo poruche a prepravu jazdca do servisu do vzdialenosti najviac 50 km (!), prípadne uschovanie bicykla najviac na päť dní. Raz za poistné obdobie môže Generali cez asistenciu uhradiť opravu poruchy do 400 € vrátane práce a nevyhnutných dielov a materiálu. Rovnako raz za poistné obdobie kryje prepravu zraneného jazdca do a zo zdravotníckeho zariadenia do 400 €.
Cykloasistencia nie je služba typu „vybila sa mi batéria, príďte po mňa“. Výslovne nekryje samotné vybitie batérie e-biku, spadnutú reťaz, bežné opotrebenie, preventívne opravy ani poruchu, ktorá nebráni pokračovať v jazde. Bežný defekt alebo prázdna pneumatika tiež nestačia, pokiaľ zároveň nevznikne iné poškodenie či porucha, ktorá jazdu znemožní. Maximálne 50 km do najbližšieho servisu je ale celkom vtip. E-bike nie je auto, ktoré má servis pomaly v každej druhej dedine.
Colonnade VIVA Bike kryje aj pád či dopravnú nehodu
Švajčiarska Colonnade Insurance ponúka aj na Slovensku riešenie VIVA Bike, ktoré je z pohľadu drahého e-biku jedným z najzaujímavejších produktov na trhu. Nie je to však úplne izolovaná havarijná poistka bicykla. Aktuálne Doplnkové poistné podmienky pre poistenie bicyklov DPPBC 2606 tvoria súčasť produktu VIVA – Poistenie budovy, domácnosti a zodpovednosti za škodu. Aj on-line kalkulačka to ukazuje prakticky: k e-biku priraďuje aj poistenie domácnosti a podľa potreby si môžete pridať zodpovednosť.
V jednej zmluve môžete poistiť až päť bicyklov, e-bikov, kolobežiek, e-kolobežiek alebo cyklovozíkov, každý do limitu 10 000 €, spolu teda maximálne do 50 000 €. Colonnade neobmedzuje vek bicykla. Pri novom kuse odporúča nastaviť limit podľa ceny na faktúre, pri staršom podľa sumy, za ktorú by ste dnes kúpili identický alebo porovnateľný bicykel v podobnom stave. Dôležité je slovo limit: nejde o sumu, ktorú dostanete pri každej škode nanovo. Ide o hornú hranicu všetkých poistných plnení za daný bicykel počas 12 po sebe idúcich mesiacov a limit zahŕňa DPH.
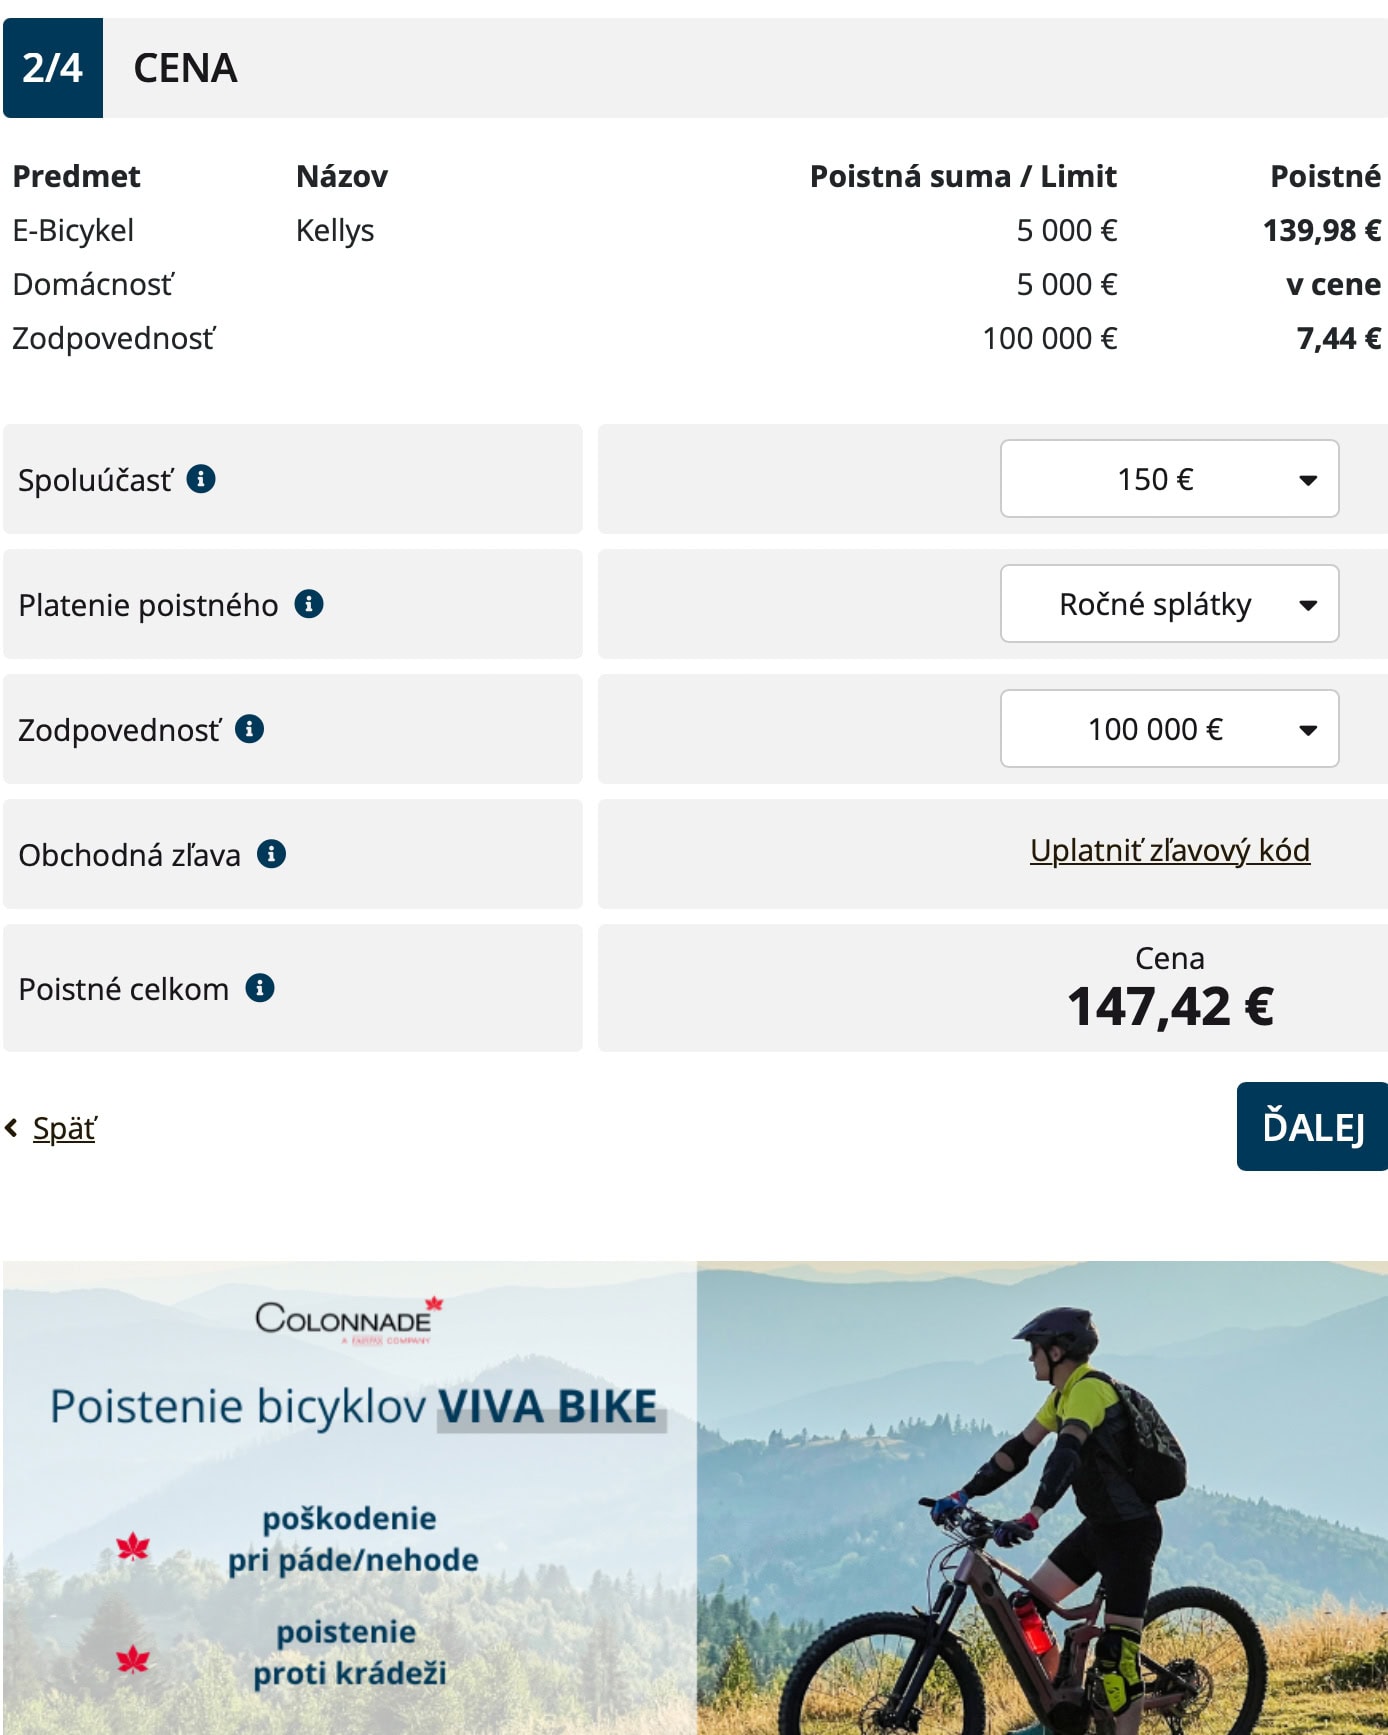
Pre predstavu sme cez kalkulačku nastavili náš modelový Kellys na limit 5 000 €, ročné platenie a spoluúčasť 150 €. Samotné poistenie e-biku vyšlo na 139,98 € ročne. Kalkulačka k nemu zároveň zahrnula domácnosť s poistnou sumou 5 000 € bez ďalšieho poistného. Poistenie zodpovednosti s limitom 100 000 € pridalo 7,44 €, takže celková cena dosiahla 147,42 € ročne. Ide o konkrétny modelový výpočet. Výsledné poistné sa môže meniť podľa nastavenia zmluvy, spoluúčasti, limitov či prípadných zliav.
Rozsah majetkového krytia je pomerne široký. Colonnade kryje poškodenie alebo zničenie pri dopravnej nehode či páde, základné živelné riziká vrátane požiaru, víchrice, krupobitia, úderu blesku, pádu predmetov, zosuvu pôdy, lavíny, zemetrasenia či úniku vody, ďalej povodeň a záplavu, skrat, vandalizmus, krádež vlámaním a lúpež. Poistenie platí na území Európy. Ak teda spadnete, narazíte do pevnej prekážky alebo sa zrazíte s iným objektom a e-bike poškodíte, poistka môže takú škodu riešiť. Colonnade však vylučuje škody súvisiace s organizovanou alebo profesionálnou športovou činnosťou, takže preteky, súťaže či cyklomaratóny do bežného krytia nepatria.
Pri krádeži treba veľmi presne rozlišovať krádež vlámaním od obyčajnej krádeže. Aktuálne podmienky výslovne vylučujú krádež bez prekonania prekážky. Bicykel preto musí byť v uzamknutom priestore alebo musíte jeho rám uzamknúť k pevnej časti. Pri U-locku Colonnade požaduje cylindrickú vložku a strmeň z kalenej ocele s priemerom minimálne 8 mm. Pri káblovom, lankovom alebo reťazovom zámku musí mať oceľový kábel, lanko alebo oko reťaze minimálne 8 mm. Skladací zámok musí mať plát z tvrdenej ocele hrubý minimálne 5 mm a široký aspoň 10 mm. Ak bicykel prevážate autom, môžete ho uzamknúť k nosiču na streche, ťažnom zariadení alebo dverách. Pri splnení týchto podmienok poisťovňa uvádza krytie až do 100 % dohodnutého limitu.
Obsah pokračuje pod reklamou
Za uzamknutý priestor Colonnade považuje napríklad uzamknutý byt, dom, garáž, pivnicu alebo hotelovú izbu. Zaujímavá je situácia na vlastnom pozemku. Ak necháte bicykel voľne položený bez uzamknutia k pevnej časti, ale zlodej prekoná oplotenie vysoké minimálne 150 cm alebo uzamknutú bránku, plnenie nejde z plného bicyklového limitu. Poisťovňa ho rieši z poistenia domácnosti ako vec na pozemku, a to do 10 % poistnej sumy domácnosti. Ak teda chcete mať nárok až do celého limitu VIVA Bike, zamknite rám k pevnej časti aj doma na pozemku.
Krádež vlámaním, lúpež a vandalizmus treba bez zbytočného odkladu nahlásiť polícii. Bez policajného záznamu podmienky plnenie pri týchto udalostiach vylučujú. To isté platí, ak poisťovňa nevie preukázať prekonanie prekážky pri udalosti, ktorú chcete riešiť ako krádež vlámaním.
Veľmi dôležitý je spôsob výpočtu poistného plnenia. Ak sa bicykel dá opraviť, Colonnade vypláca škodu v novej cene. Ak je oprava neekonomická, bicykel je zničený alebo ho ukradnú, poisťovňa prechádza na časovú cenu. Nejde pritom iba o vek. Colonnade uvádza, že pri opotrebení sleduje skutočný stav bicykla, jeho údržbu, servis a intenzitu používania. Pri našom Kellyse s limitom 5 000 € teda krádež po troch rokoch automaticky neznamená výplatu 5 000 €. Poisťovňa najprv určí jeho časovú hodnotu a následne odpočíta dohodnutú spoluúčasť. V našom modelovom výpočte sme mali spoluúčasť 150 €.
Pri e-biku treba poznať aj výluky, ktoré sa celkom ľahko prehliadnu. Colonnade nekryje škodu na batérii, ak vznikne skratom v dôsledku nabíjania alebo dobíjania. Samotný skrat pritom medzi krytými rizikami je, takže rozhoduje príčina a okolnosti udalosti. Nekryje ani čisto estetické poškodenie bez vplyvu na funkčnosť, samostatnú škodu na pneumatikách bez ďalšieho poškodenia bicykla ani škody súvisiace s opravou a údržbou.
Zaujímavú nejasnosť sme našli pri doplnkovej výbave. Colonnade vo svojom vysvetlení odporúča pri novom bicykli nastaviť limit podľa fakturovanej ceny vrátane dokúpenej výbavy, ako je teleskopická sedlovka, zámok, nosič či detská sedačka. Aktuálne DPPBC 2606 však zároveň medzi výlukami uvádzajú škody na príslušenstve, pričom ako príklady spomínajú tachometer, svetlo a nosič. Pri drahej doplnkovej výbave by sme si preto pred podpisom zmluvy nechali od Colonnade písomne potvrdiť, čo konkrétne považuje za súčasť poisteného bicykla a čo už za nekryté príslušenstvo.
K VIVA Bike si môžete pridať aj poistenie zodpovednosti členov domácnosti. Colonnade ponúka limit až 750 000 eur a krytie platí v Európe. Môže riešiť napríklad situáciu, keď na e-biku poškodíte cudzie auto, výklad obchodu alebo zrazíte človeka. V našom modelovom výpočte sme zvolili iba 100 000-eurový limit, ktorý zvýšil ročné poistné o 7,44 €.
Colonnade umožňuje poistiť aj bicykel kúpený na firmu, ak neslúži na podnikanie, napríklad na ďalší predaj či požičiavanie, ale zamestnanec alebo majiteľ ho používa napríklad na dochádzanie do práce. Poistníkom môže byť firma alebo fyzická osoba, plnenie však dostane vlastník bicykla. Bicykle z požičovne alebo iné kusy používané na zárobkové a profesionálne účely poistenie nekryje.
Kooperativa pridáva bicykel k poisteniu bývania
Kooperativa ponúka pripoistenie bicykla a cykloasistenciu k produktu Bezstarostný domov. Krytie zahŕňa bicykel, e-bike, kolobežku aj elektrickú kolobežku a poisťovňa uvádza odcudzenie, vandalizmus, haváriu a živelné udalosti. Súčasťou pripoistenia je cykloasistencia.
Tu sa dobre ukazuje rozdiel medzi „poistením“ a „asistenciou“. Poistenie rieši finančnú škodu na bicykli, zatiaľ čo asistencia vám po nehode, poruche či defekte zabezpečí prevoz bicykla alebo vás. Asistencia sama osebe nenahradí ukradnutý e-bike.
Podmienky Kooperativy pri pripoistení počítajú s menovitým uvedením značky, typu a výrobného čísla bicykla. Pri krádeži na voľnom priestranstve treba bicykel správne spojiť s pevnou konštrukciou. Poistenie pracuje s 10 % spoluúčasťou. Pri škode na samotnom bicykli môže poisťovňa vychádzať z novej ceny podľa podmienok a opotrebenia, pri trakčnej batérii však sleduje jej časovú hodnotu. To je pri e-biku veľmi podstatný detail, pretože batéria môže stáť stovky až viac než tisíc eur.
KOMUNÁLNA poisťovňa má pripoistenie e-biku v ProDomo
Samostatné pripoistenie bicykla a elektrobicykla nájdete aj v poistení ProDomo od KOMUNÁLNEJ poisťovne. Poisťovňa vyžaduje, aby ste konkrétny bicykel uviedli v zmluve značkou, typom a výrobným číslom. Pripoistenie sa viaže na základné poistenie domácnosti a podľa aktuálnych podmienok kryje udalosti na území Slovenska.
Obsah pokračuje pod reklamou
Podmienky ProDomo venujú veľa priestoru zabezpečeniu. Pri drahšom bicykli nestačí znehybniť koleso zámkom o rám. Bicykel musíte spojiť s neprenosnou konštrukciou alebo nehnuteľnosťou. Poisťovňa navyše rozlišuje úroveň zabezpečenia podľa hodnoty bicykla a pri nedostatočnom zabezpečení môže obmedziť plnenie na sumu zodpovedajúcu skutočne použitej ochrane. Podmienky pripoistenia pracujú aj s 10 % spoluúčasťou a pri poškodení batérie s jej časovou hodnotou.
Pre človeka, ktorý jazdí s e-bikom aj po Rakúsku, Česku, Taliansku alebo Chorvátsku, je však dôležité porovnať územnú platnosť. Kým Generali a Colonnade ponúkajú širšie európske krytie, aktuálna stránka ProDomo pri pripoistení bicykla uvádza Slovensko.
UNIQA môže byť výborná, ale treba si všimnúť limit 400 alebo 800 €
UNIQA rieši bicykle priamo v poistení domácnosti. V balíkoch PLUS a EXTRA kryje aj krádež mimo bydliska, napríklad spred obchodu, a ochranu rozširuje na Európu. Pri bežnom krytí však UNIQA uvádza pre krádež mimo domu limit do 400 € v balíku PLUS a do 800 € v EXTRA. Pri drahom e-biku to môže byť žalostne málo.
Na našom Kellyse za 4 599 € je rozdiel okamžite viditeľný. Ak by konkrétna škoda spadala iba pod 800-eurový limit, zostáva vám voči obstarávacej cene rozdiel 3 799 €. UNIQA však umožňuje bicykel uviesť medzi jednotlivo vymenované veci a nastaviť mu krytie až do 8 000 €. Pri drahom e-biku preto dáva takýto postup podstatne väčší zmysel než spoliehanie sa na automatický základ.
UNIQA zároveň rozlišuje miesto uskladnenia. Pri krádeži z domu alebo bytu neuvádza osobitný bicyklový limit a plnenie sa viaže na poistnú sumu domácnosti. Pri pivnici či garáži platia podmienky zabezpečenia a ďalšie limity. V spoločných priestoroch poisťovňa uvádza limit 4 000 €. Pri krádeži mimo domu vyžaduje zamknutie k pevnej časti, pričom na aktuálnej stránke spomína zámok s hrúbkou minimálne 4 mm. Potrebujete aj policajný protokol a doklad o prekonaní zabezpečenia.
Zaujímavá je aj preprava autom. UNIQA uvádza krytie krádeže bicykla z nosiča od 6:00 do 22:00. Havarijné poistenie auta môže pri príslušnom krytí riešiť poškodenie bicyklov pri dopravnej nehode, samotnú krádež z nosiča však automaticky nenahrádza.
Allianz kryje bicykel cez domácnosť
Allianz v produkte Môj domov zahŕňa poistenie domácnosti a riziko krádeže či lúpeže podľa zvoleného balíka. Allianz zároveň uvádza, že produkt nemá spoluúčasť. Pri bicykli však treba sledovať hlavne miesto a zabezpečenie. Poisťovňa sama upozorňuje na prípady, keď klientom neuznala krádež zo spoločnej kočikárne, balkóna alebo nezasklenej lodžie, pretože bicykel nespĺňal požadované zabezpečenie.
Aktuálna verejná ponuka Allianzu neprezentuje samostatné poistenie e-biku na ulici porovnateľné s Generali alebo VIVA Bike od Colonnade. Ak teda máte Môj domov, nestačí vedieť, že v zmluve máte krádež. Pred kúpou drahého e-biku si treba overiť konkrétny limit pre miesto, kde ho skladujete, a najmä to, či zmluva kryje situáciu, keď vám bicykel zmizne mimo miesta poistenia.
ČSOB? Bicykel patrí do domácnosti
ČSOB Poisťovňa v produkte Domos Kompakt zahŕňa športové vybavenie medzi hnuteľné veci domácnosti a ponúka krytie krádeže vlámaním, lúpeže či vandalizmu podľa balíka. Pri osobnom uzatvorení zmluvy umožňuje osobitne pripoistiť drahé zariadenia so samostatnou poistnou sumou. Spoluúčasť si môžete nastaviť na 0, 50 alebo 100 €.
Podstatné obmedzenie spočíva v mieste poistenia. ČSOB pri domácnosti uvádza adresu uvedenú v poistnej zmluve na Slovensku. To nie je to isté ako osobitné poistenie e-biku na cestách po Európe. Pri Kellyse za 4 599 € by sme sa preto pred uzavretím zmluvy výslovne pýtali na krytie bicykla mimo domu a na jeho samostatný limit, nie iba na celkovú poistnú sumu domácnosti.
Obsah pokračuje pod reklamou
Union kryje e-bike cez domácnosť
Pri Union poisťovni je situácia zaujímavejšia, než naznačuje samotná produktová stránka. Aktuálne podmienky UNIDOM PLUS zaraďujú bicykle, elektrobicykle, kolobežky a elektrokolobežky medzi športové potreby. Tie patria do poistenia domácnosti, takže e-bike môže byť majetkovo krytý spolu s ostatným hnuteľným majetkom proti rizikám, ktoré máte v zmluve skutočne dohodnuté. Nejde však o samostatné akési havarijné poistenie e-biku porovnateľné s Generali alebo VIVA Bike.
Pri športových potrebách pracuje Union so samostatným sublimitom. V rodinnom dome alebo byte predstavuje štandardne 30 % poistnej sumy domácnosti, rovnakých 30 % platí v príslušenstve bytu, garáži, ostatných stavbách a spoločných zariadeniach domu. V rekreačnej stavbe klesá limit na 20 %. Dôležité je, že Union umožňuje limit pre športové potreby v poistnej zmluve navýšiť. Ak by ste teda mali domácnosť poistenú napríklad na 20 000 €, základný 30-percentný limit pre športové potreby predstavuje 6 000 €, čo by náš Kellys za 4 599 € ešte pokrylo. Pri nižšej poistnej sume domácnosti už môže vzniknúť problém.
Zaujímavé je aj miesto poistenia. Union nepovažuje za miesto krytia iba adresu domácnosti. Podmienky ho rozširujú aj na garáž, pivnicu či ďalšie priestory patriace k domácnosti a za určitých okolností aj na iné miesto na území Slovenska. Platí to napríklad vtedy, keď máte poistenú vec pri sebe, odložíte ju na mieste na to určenom alebo obvyklom, napríklad v ubytovacom či stravovacom zariadení, alebo ju odovzdáte do servisu. Veci uložené v dopravnom prostriedku z tohto rozšírenia Union vyraďuje. Na rozdiel od Generali a Colonnade teda z týchto podmienok nevyplýva všeobecné európske majetkové krytie e-biku mimo domácnosti; toto rozšírenie miesta poistenia Union viaže na Slovensko.
Ak máte dohodnuté riziko Ľudská zlomyseľnosť, Union medzi kryté udalosti zaraďuje krádež, lúpež a vandalizmus. Pri krádeži však poisťovňa požaduje preukázané prekonanie prekážky alebo konštrukčného upevnenia. Pozor na jednu ľahko zameniteľnú vec: požiadavka na minimálne lankový zámok a pripevnenie bicykla k pevnému predmetu sa v dokumentoch Unionu nachádza v podmienkach cykloasistencie, kde poisťovňa takto definuje krádež bicykla. Nemožno ju bez ďalšieho preniesť na podmienky majetkového poistného plnenia.
Cykloasistencia Unionu je však veľmi zaujímavá. Platí pre bicykle a e-biky vo vlastníctve poisteného a členov jeho domácnosti, maximálne pre dve dospelé osoby a štyri deti do 18 rokov. Union pri asistencii považuje za elektrobicykel model s elektromotorom do 250 W a podporovanou rýchlosťou najviac 25 km/h. Ak sa viac než 5 km od miesta poistenia stane nehoda alebo porucha a bicykel zostane nepojazdný, asistencia zorganizuje prevoz bicykla aj posádky do najbližšieho cykloservisu, prechodného ubytovania alebo domov, opäť ale najviac 50 km od miesta naloženia a do limitu 200 €. Môže zabezpečiť úschovu bicykla až na päť dní a ak ho nemožno spojazdniť do 24 hodín, Union uhradí zapožičanie náhradného bicykla až na päť dní, maximálne do 200 €.
Union myslí dokonca aj na situáciu, keď jednoducho zle odhadnete dojazd. Pri neočakávanom vybití batérie viac než 5 km od miesta poistenia vyhľadá najbližšie miesto, kde ju môžete nabiť, a zorganizuje prepravu bicykla a jazdca k nabíjaniu do limitu 200 €. Pri defekte môže zabezpečiť opravu na mieste alebo prevoz do servisu a hradí opravu, drobný spotrebný materiál a prepravu do 200 €; samotné náhradné diely platíte vy. Pri úraze alebo zdravotných komplikáciách, ktoré vám zabránia pokračovať, zabezpečí prepravu bicykla a jazdca do vzdialenosti 50 km a do 200 €. Cykloasistencia platí na Slovensku a v pohraničí, najviac 25 km po pozemnej komunikácii od slovenských hraníc. Všeobecné podmienky asistenčných služieb zároveň obmedzujú hradenú asistenciu na maximálne dve asistenčné udalosti počas jedného poistného obdobia.
Wüstenrot ukazuje, prečo treba čítať aj zodpovednosť
Ešte zaujímavejšia je zodpovednosť. Aktuálne všeobecné podmienky Wüstenrot pri rekreačnom športe výslovne vyraďujú škody súvisiace s vlastníctvom alebo používaním vozidiel vybavených elektromotorom a ako príklad priamo uvádzajú elektrobicykle. Pri klasickom bicykli teda môžete mať inú situáciu než pri e-biku. Ak chcete kryť zrážku s chodcom alebo poškodenie cudzieho auta na e-biku, tento bod si treba overiť osobitne.
Najväčší problém drahého e-biku sú limity
Celková poistná suma domácnosti môže byť napríklad 80 000 € a stále z nej nemusíme dostať 4 599 € za náš ukradnutý Kellys. Poisťovňa môže mať pre bicykle, spoločné priestory, pivnice alebo veci mimo domácnosti samostatný sublimit.
UNIQA to ukazuje veľmi názorne: domácnosť môže mať vysokú poistnú sumu, no základné krytie krádeže bicykla mimo domu môže skončiť na 400 alebo 800 €. Individuálne vymenovaný bicykel sa pritom môže dostať až na 8 000 €.
Obsah pokračuje pod reklamou
Pri každom drahšom e-biku by sme preto do zmluvy uvádzali značku, model, výrobné číslo a realistickú poistnú sumu, ak to produkt umožňuje. Odložte si faktúru, fotografie bicykla, výrobné číslo rámu, doklad k batérii a ideálne aj doklad k zámku. Po krádeži sa toto všetko hodí oveľa viac než spomienka, že „bol to drahý e-bike“.
Spoluúčasť nie je jediná suma, o ktorú môžete prísť
Spoluúčasť hovorí, akú časť uznanej škody znášate sami. Pri 10 % spoluúčasti a uznanom plnení 4 599 € predstavuje váš podiel 459,90 €. Ak však poisťovňa najskôr stanoví časovú hodnotu dvojročného bicykla napríklad výrazne nižšie, desať percent odpočíta z tejto nižšej sumy.
Generali pri poistení bicykla uvádza 10 % spoluúčasť. Pripoistenia bicykla v podmienkach Kooperativy a KOMUNÁLNEJ poisťovne tiež pracujú s 10 %. ČSOB vám pri Domos Kompakt umožňuje vybrať 0, 50 alebo 100 € a Allianz pri Môj domov aktuálne komunikuje poistenie bez spoluúčasti. Colonnade môže spoluúčasť dohodnúť priamo v zmluve, môže byť aj nulová.
Preto sa pri porovnávaní nepýtajte iba „koľko stojí poistka?“. Dôležitejšie je, z akej hodnoty poisťovňa plní, aký máte limit, akú spoluúčasť, kde poistenie platí a čo od vás požaduje pri krádeži.
Časová cena dokáže prekvapiť viac než spoluúčasť
Pri poistných podmienkach narazíte na novú, ale aj časovú cenu. Nová cena zjednodušene znamená náklad na obstaranie porovnateľnej novej veci. Časová cena zohľadňuje vek, opotrebenie a aktuálny stav.
To je pri e-biku dôležitejšie než pri obyčajnom bicykli za pár stoviek eur. Batéria starne aj chemicky, pohon má najazdené kilometre, odpruženie a komponenty sa opotrebúvajú. Colonnade pri opraviteľnej škode pracuje s novou cenou opravy, pri krádeži alebo totálnej škode s časovou cenou. Kooperativa a KOMUNÁLNA poisťovňa majú osobitné pravidlá pre batériu a pri jej poškodení sledujú časovú hodnotu. Limit 10 000 € teda nikdy nečítajte ako sľub „dostanem desaťtisíc“. Je to maximálny strop poistenia.
Zámok sa zrazu stáva súčasťou poistnej zmluvy
Pri predchádzajúcej téme o zabezpečení e-biku sme riešili U-locky, reťaze, skladacie zámky a KLS Security Level. Pri poistení dostávajú tieto čísla ďalší význam, ale pozor: poisťovňu nemusí vôbec zaujímať, že KLS označil zámok ako Level 9 alebo 10.
Poisťovňa môže požadovať konkrétny priemer ocele, typ zámku, bezpečnostnú triedu cylindrickej vložky alebo konkrétny spôsob pripútania rámu. Colonnade napríklad pracuje s minimálne 8 mm oceľou pri U-locku či reťazi, Generali má vlastné technické požiadavky a UNIQA na aktuálnej stránke uvádza zámok s hrúbkou minimálne 4 mm.
Ak teda kúpite drahý zámok iba podľa marketingu a nespĺňa technický parameter vašej poistky, môžete mať problém. Zámok vyberajte podľa poistných podmienok, nie opačne. A hlavne zamykajte rám k pevnému objektu. Zamknuté zadné koleso k rámu nebráni dvom ľuďom naložiť celý bicykel do dodávky. Poisťovne s tým počítajú a viaceré podmienky taký spôsob zabezpečenia nepovažujú za dostatočné prekonanie prekážky.
Pozor na batériu, displej a ďalšie časti
Obsah pokračuje pod reklamou
E-bike netvorí iba rám. Batéria môže mať hodnotu výrazne nad tisíc eur, drahé sú aj displeje, odpruženie, kolesá či komponenty. A aj tu sa podmienky jednotlivých poisťovní opäť rozchádzajú.
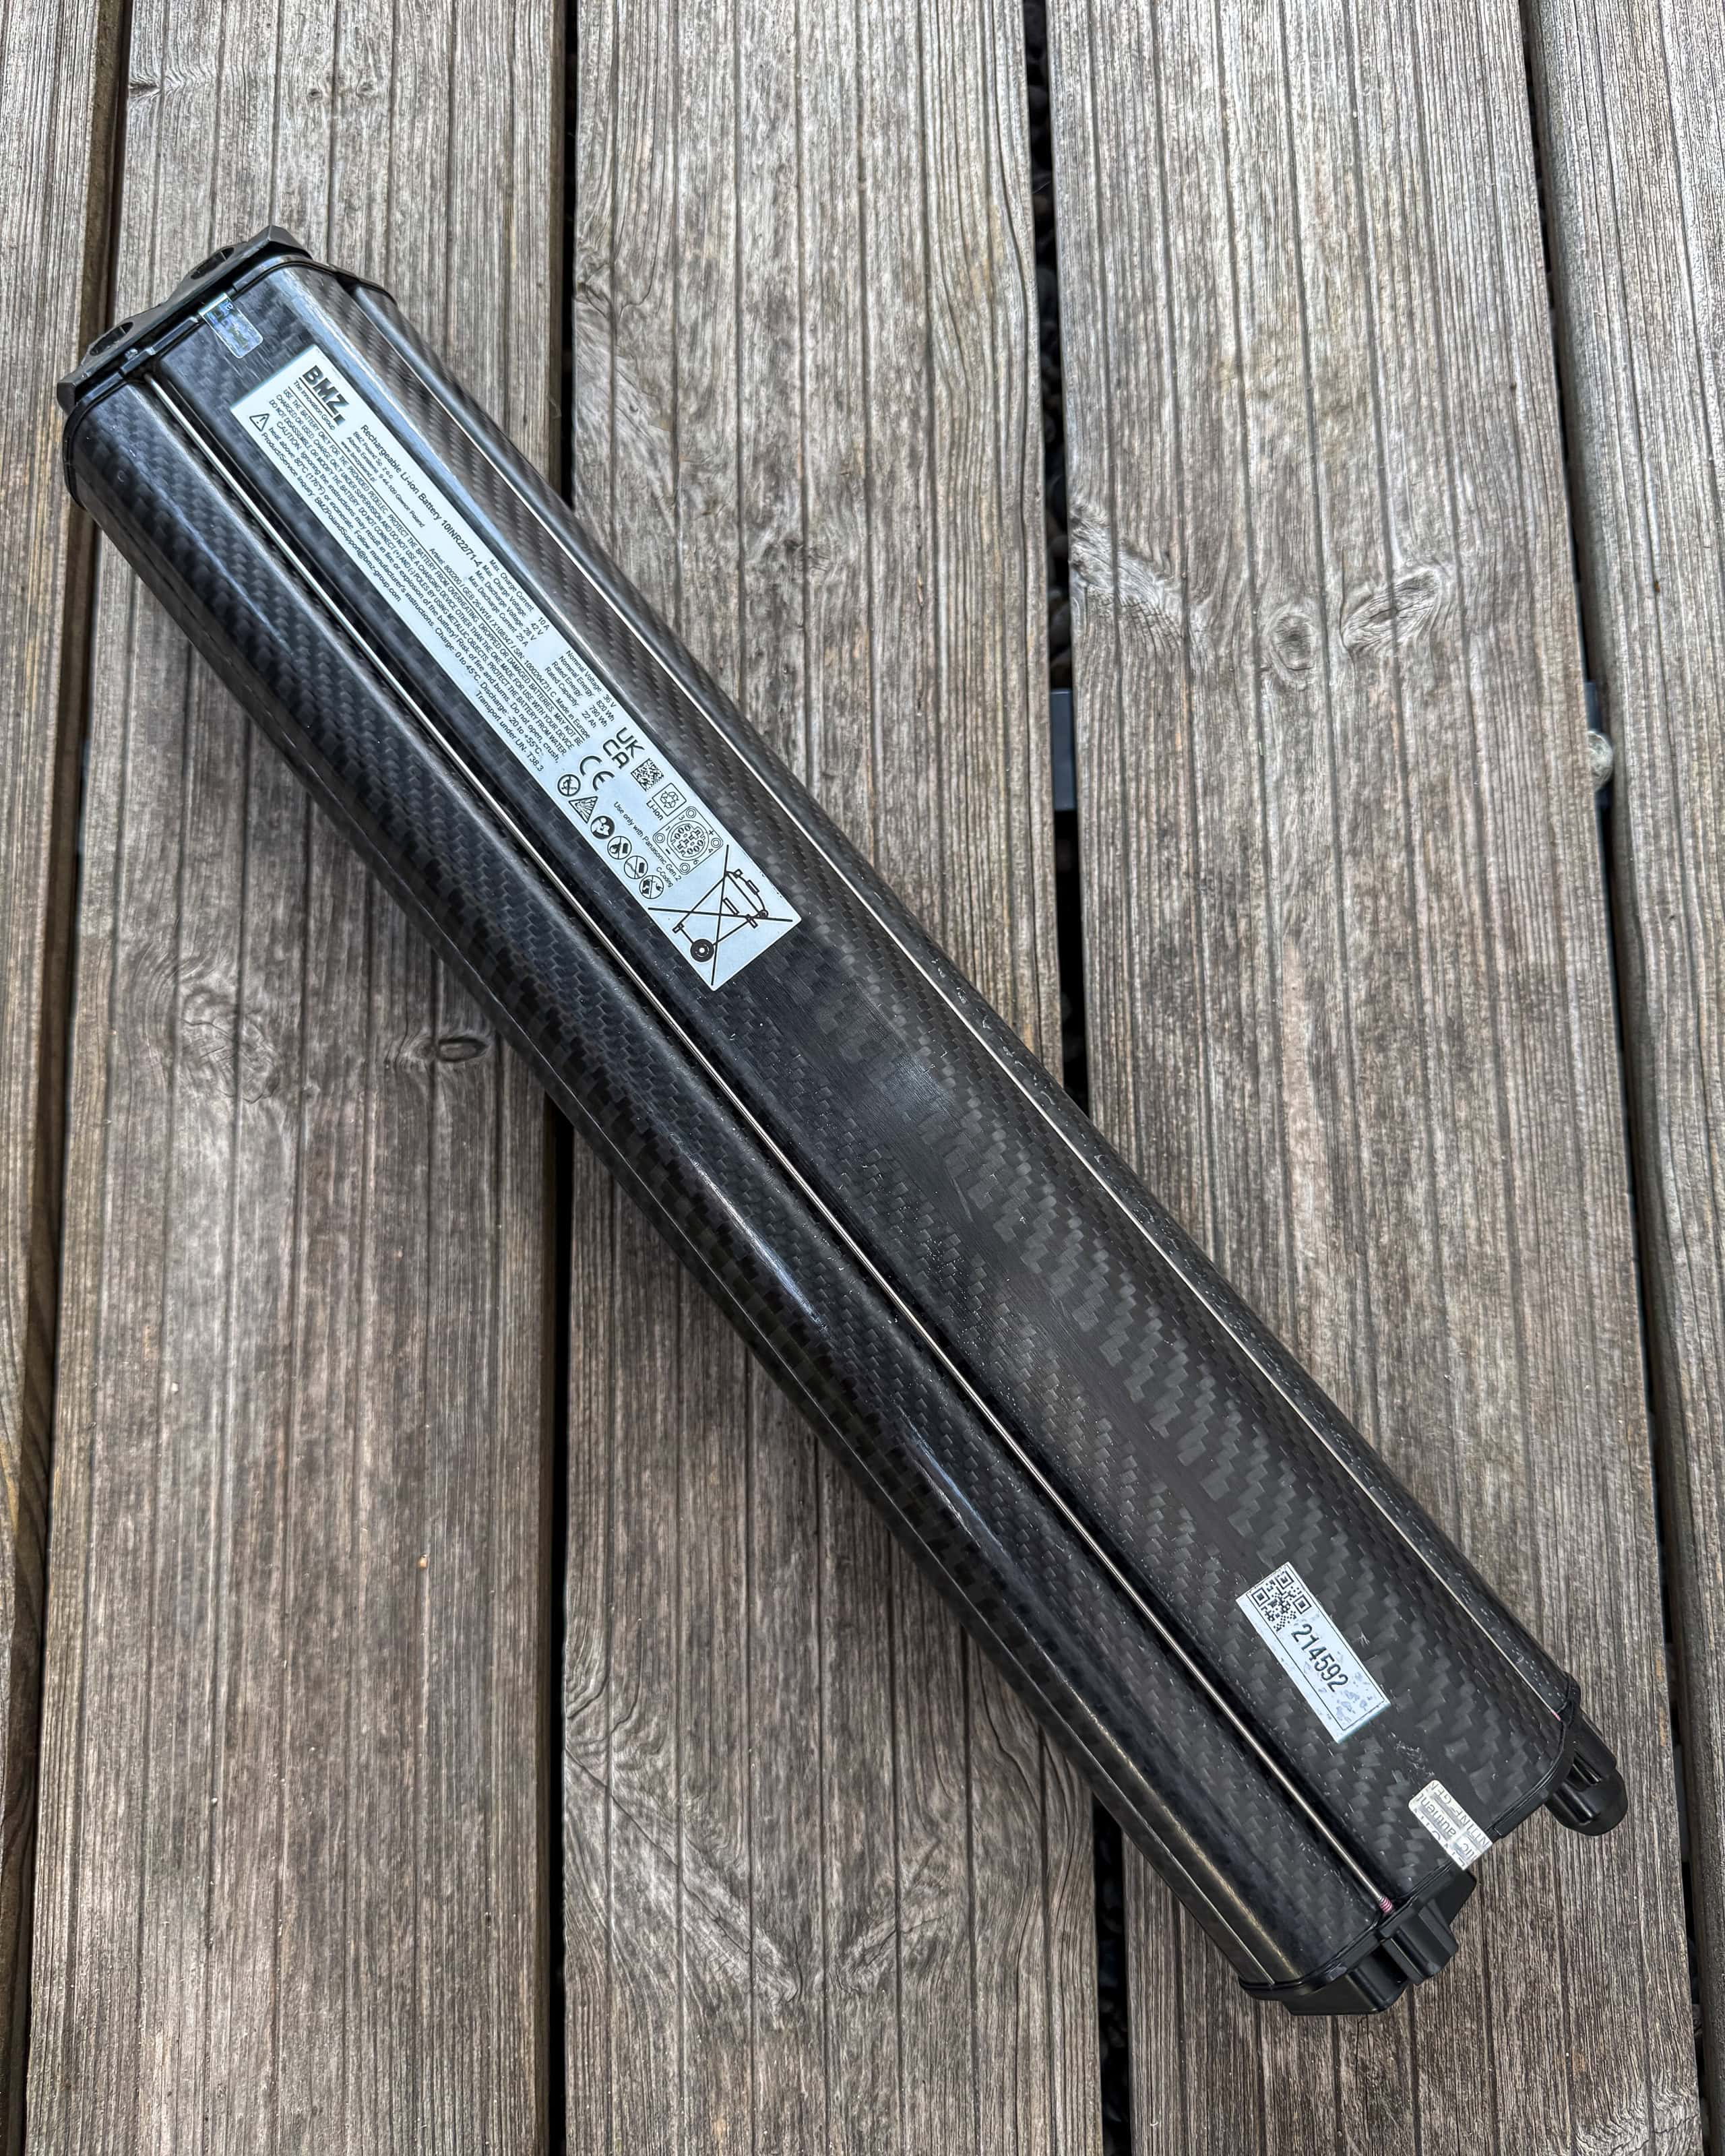
Niektoré produkty kryjú krádež celého bicykla, no nie automaticky samostatne odcudzenú batériu, displej, sedlo alebo koleso. Pri poškodení batérie môžu navyše uplatniť časovú cenu, hoci náhradnú batériu musíte kúpiť novú. Osobitnú pozornosť venujte škodám pri nabíjaní, skratu batérie a príslušenstvu, pretože tieto udalosti môžu patriť medzi výluky alebo podliehať inému limitu.
Ak nechávate e-bike na verejnom mieste a batériu nosíte so sebou, znižujete riziko krádeže drahého komponentu. Ak ju nechávate v bicykli, v poistných podmienkach si overte, či poisťovňa chápe batériu ako neoddeliteľnú súčasť poisteného e-biku aj pri samostatnom odcudzení. Niektoré batérie majú samostatný zámok, iné sú integrované do rámu, ale sú aj také, ktoré stačí uvoľniť bežným náradím. Presne takú má aj náš Kellys THEOS RS50.
Auto s nosičom je samostatná kapitola
Veľmi častý scenár vyzerá na prvý pohľad vcelku nevinne: e-bike necháte na nosiči za autom pri hoteli či v hotelovej garáži a ráno tam nie je. Niektoré poistky pritom obmedzujú krytie bicyklov na nosiči v noci.
UNIQA napríklad uvádza krytie prepravených bicyklov od 6:00 do 22:00. Podobné časové obmedzenia nájdete aj v podmienkach ďalších produktov. Ak cestujete s e-bikom, hľadajte v zmluve podmienky ako s tým vysporadúva konkrétna poisťovňa.
Ani havarijné poistenie auta totiž automaticky neznamená, že máte poistené bicykle na nosiči proti krádeži. Havarijná poistka rieši primárne auto a iba konkrétne dohodnuté pripoistenie batožiny či prepravovaných vecí môže rozšíriť krytie.
Čo by sme si teda vybrali pre Kellys za 4 599 €?
Pri e-biku tejto hodnoty by sme sa nespoliehali iba na základné poistenie domácnosti bez toho, aby sme poznali jeho sublimit. Ak bicykel väčšinu času stojí doma v uzamknutej garáži a na verejnosti ho prakticky nenechávame, kvalitné poistenie domácnosti s dostatočným limitom môže byť úplne dostatočné. To najhoršie sa mu môže stať práve doma.
Ak však na e-biku cestujete, nechávate ho pred reštauráciou, obchodom alebo hotelom, vozíte ho na nosiči a jazdíte aj za hranice, dáva väčší zmysel riešenie, ktoré výslovne kryje konkrétny e-bike mimo domácnosti. Na slovenskom trhu sem patria najmä samostatnejšie bicyklové riešenia Generali a Colonnade, pripoistenie v Kooperative či KOMUNÁLNEJ poisťovni a individuálne poistený bicykel v UNIQA. Rozdiely medzi nimi však nájdete v územnej platnosti, spôsobe výpočtu hodnoty, spoluúčasti a požadovanom zabezpečení.
K tomu by sme pridali poistenie zodpovednosti, ktoré výslovne zahŕňa používanie e-biku, a až potom cykloasistenciu. Ak už máte poistenie domácnosti, nemusíte automaticky uzatvárať ďalšiu veľkú poistku. Často stačí upraviť existujúcu zmluvu, individuálne uviesť drahý bicykel alebo pridať pripoistenie.
Najhorší variant je predpokladať, že e-bike za tisíce eur máte poistený preto, lebo v zmluve niekde vidíte slovo „domácnosť“. Pred podpisom si skontrolujte limit pre konkrétny bicykel, krádež na verejnom mieste, požadovaný zámok, územnú platnosť, spoluúčasť, novú alebo časovú cenu, krytie batérie a komponentov, prepravu na aute a poistenie zodpovednosti.
Desať minút nad poistnými podmienkami môže rozhodnúť o niekoľkých tisícoch eur. Mimochodom, v dobe AI už nemusíte podmienky ani čítať, prečíta ich za vás AI. Stačí sa jej potom (alebo predtým) pýtať správne otázky.
Obsah pokračuje pod reklamou
Tento článok vznikol v spolupráci s KELLYS BICYCLES.
TECHBOX.sk môže za predaj produktu v článku získať províziu formou affiliate programov.