Pozrite si
- #Gadgety
- 6 min.
- 29.10.2026
Platíme smartfónom aj smart hodinkami. Prečo stále nosíme plastové karty?
Niektoré technológie odpisujeme príliš rýchlo. Stačí, aby sa objavil modernejší nástupca, nový marketingový názov a niekoľko veľkých výrobcov, ktorí vyhlásia, že budúcnosť patrí niečomu inému.
Ale práve v bežnom živote sa často ukáže, že staré riešenia majú stále veľmi dobrý dôvod existovať. V tomto seriáli sa venujeme presne takýmto príkladom.
Technológiám, ktoré mali podľa trendov a marketingu dávno zmiznúť, no v skutočnosti sa ich stále držíme. Nie zo zvyku, ale preto, že sú praktické, spoľahlivé a v mnohých situáciách jednoducho fungujú lepšie než modernejšie alternatívy.
Obsah pokračuje pod reklamou
Po USB-A, Bluetooth, SMS, PDF, audio jacku, HDD disku, SIM karte, Ethernete, SD kartách, e-mailoch, HDMI, QR kódoch, USB kľúči, diaľkovom ovládači, FM rádiu, budíku, MP3, fyzických médiách, LCD displejoch, PIN kóde, CAPTCHA, microSD karte, JPEG, CSS, Bluetooth kodeku SBC, overovacích SMS, cookies, USB 2.0, drôtovom nabíjaní, klasických heslách, počítačovej myši, klasickom fotoaparáte, vysielaní DVB-T2, GIFe, benzínovom spaľovacom motore, JAVA, ZIP a QWERTY sa dostávame k technológii, ktorú má väčšina z nás stále vo svojej peňaženke, a to plastová platobná karta.
Dnes nám na zaplatenie nákupu stačí priložiť smartfón alebo smart hodinky k terminálu. Nemusíme vyťahovať peňaženku, hľadať hotovosť ani zadávať PIN pri každej transakcii. Dokonca môžeme zaplatiť zariadením, ktoré vôbec nepripomína klasický platobný prostriedok.
Napriek tomu si banky stále nechávajú vyrábať milióny fyzických platobných kariet a zákazníci ich naďalej používajú. A pritom ide o technológiu, ktorej história siaha do polovice minulého storočia. Jedným z dôležitých míľnikov bol rok 1950, keď vznikla karta Diners Club. Tá umožňovala členom platiť vo vybraných reštauráciách a vyúčtovať svoje výdavky neskôr.
Plast sa začal výraznejšie presadzovať v nasledujúcich rokoch. V roku 1958 predstavila spoločnosť American Express svoju prvú platobnú kartu, pričom už v roku 1959 prešla na plastové vyhotovenie. V tom istom období odštartoval aj program BankAmericard, z ktorého neskôr vznikla značka Visa.
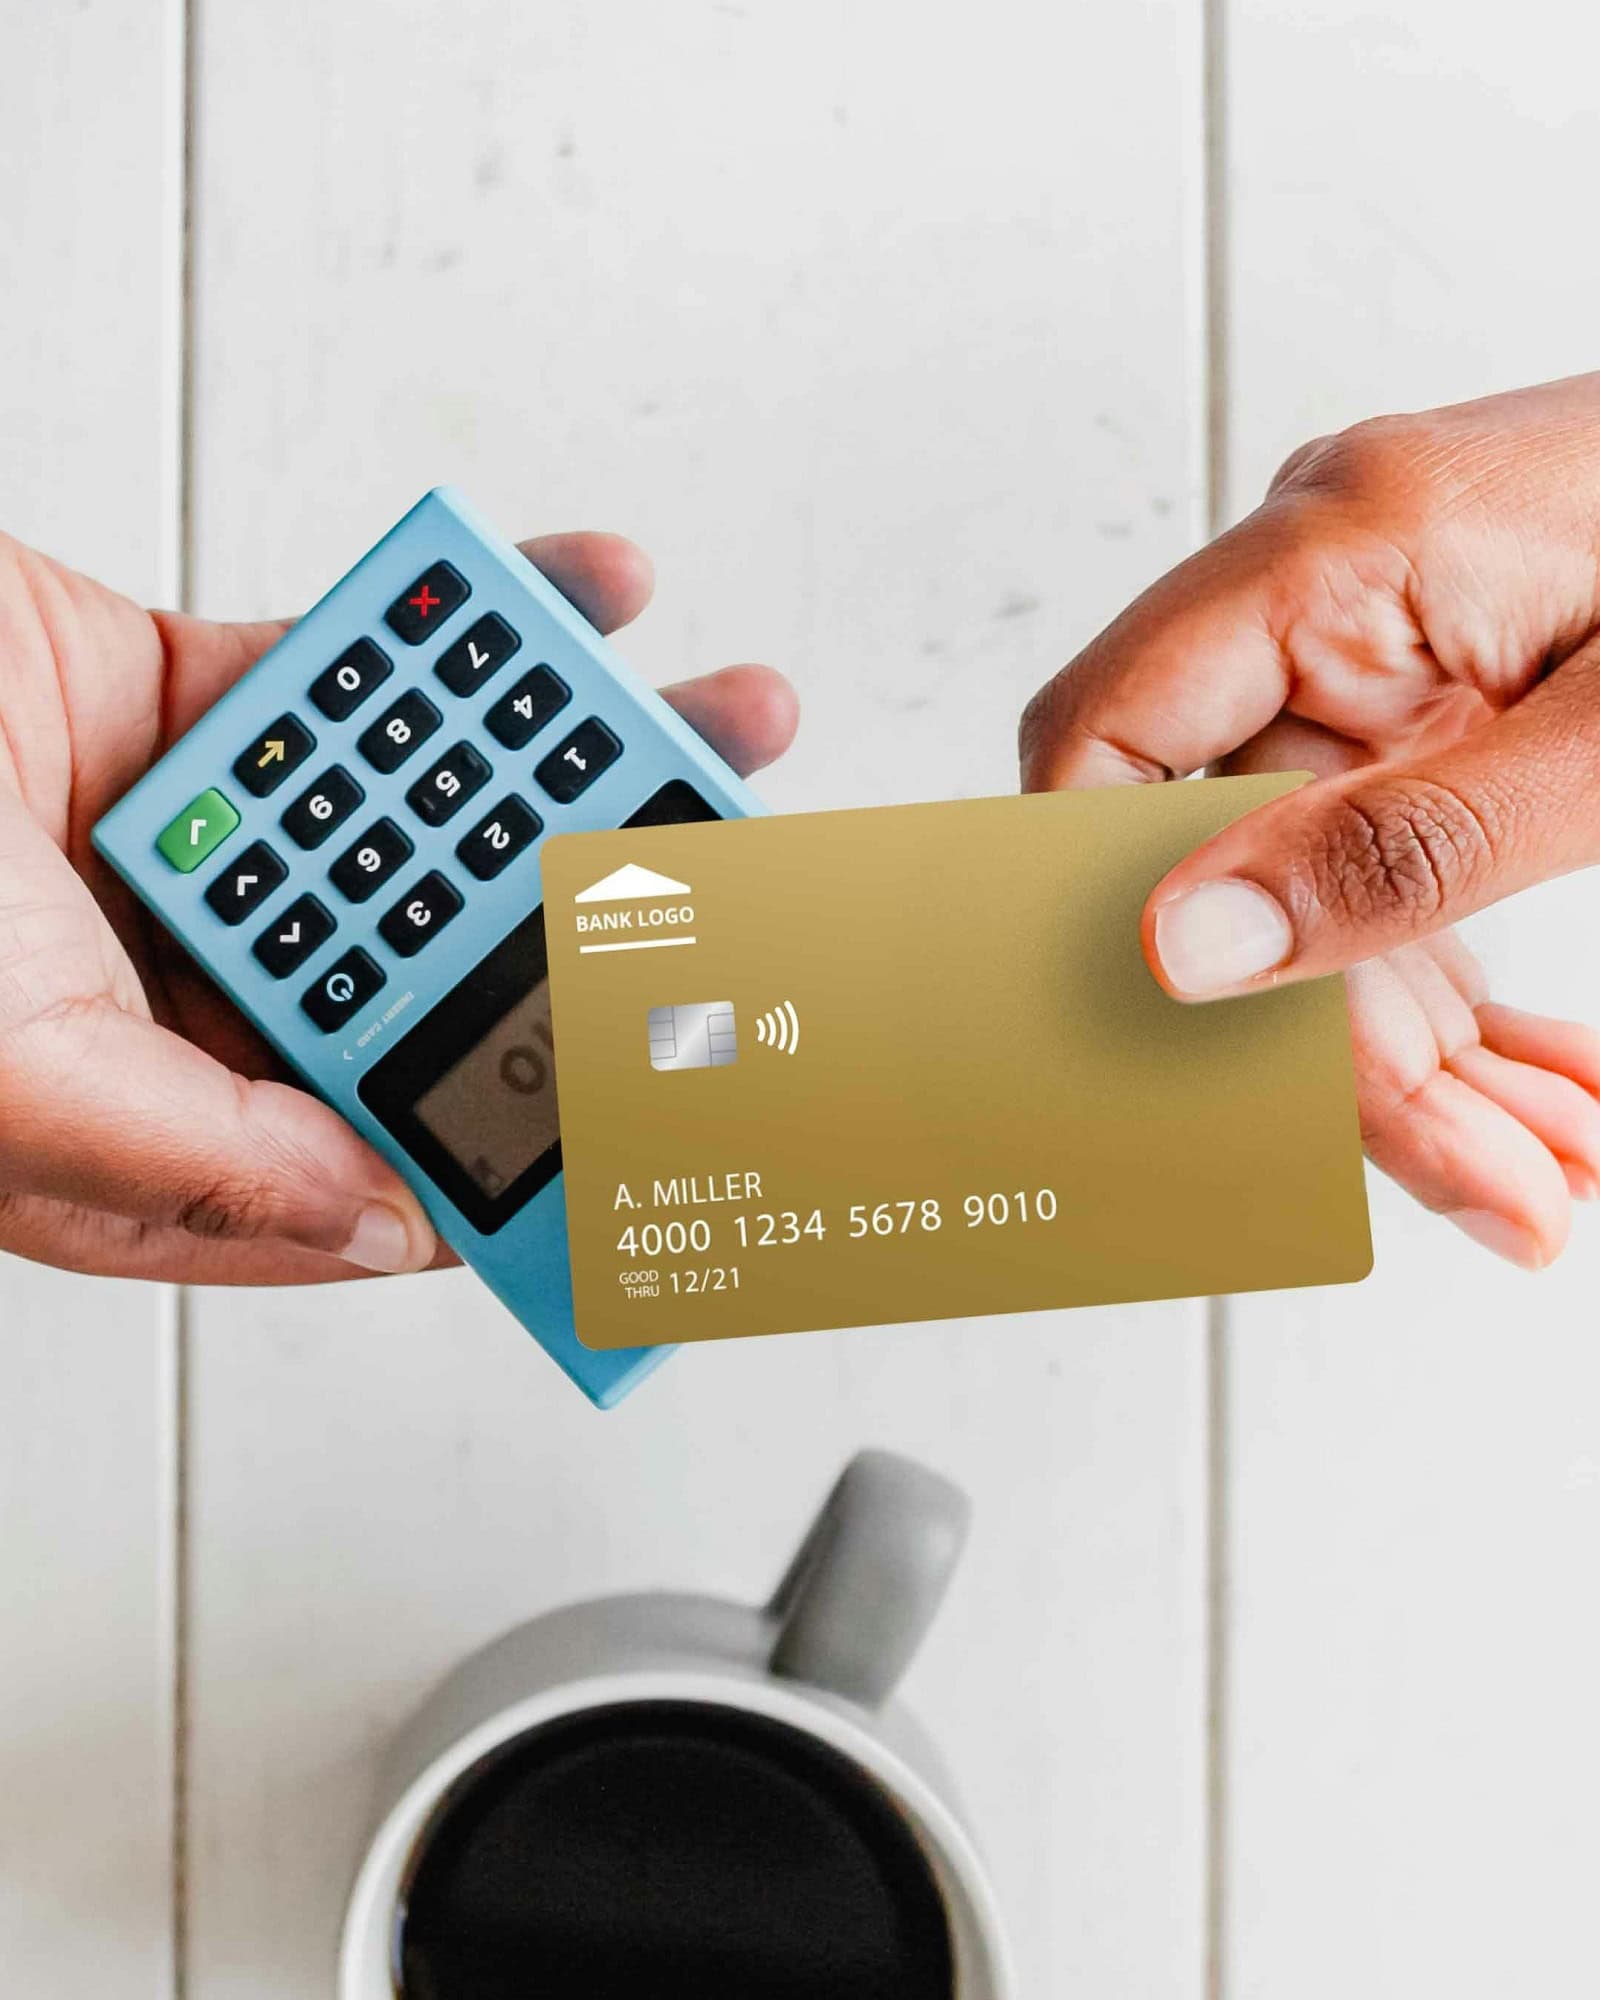
Výraznú zmenu priniesol magnetický prúžok, ktorý sa začal na platobných kartách presadzovať v 70. rokoch. Údaje už nebolo potrebné manuálne odpisovať a postupne sa rozširovali elektronické platobné terminály. Ten však mal zásadnú nevýhodu. Údaje, ktoré obsahoval, boli statické a dali sa skopírovať.
Ďalším veľkým krokom bol nástup čipových kariet. Technológia EMV, ktorej názov vznikol zo spoločností Europay, Mastercard a Visa, priniesla výrazne bezpečnejší spôsob spracovania platieb. Čip dokáže pri transakcii vytvárať jedinečné kryptografické údaje, čím podstatne komplikuje falšovanie kariet.
Neskôr sa rozšírili aj bezkontaktné platby využívajúce technológiu NFC. A práve vtedy sa začalo zdať, že klasická platobná karta má svoje dni spočítané. Keď Apple v roku 2014 predstavil Apple Pay, ukázal spôsob, ako môže smartfón nahradiť fyzickú kartu pri platení v obchode. Google postupne rozvíjal vlastné riešenia a dnes poznáme službu Google Pay.
A to nebol jeden z dôvodov, prečo fyzické platobné karty stále existujú. Najväčšou výhodou plastovej karty je totiž jej nezávislosť od ďalšieho zariadenia. Nepotrebuje nabitý smartfón, aktualizovaný operačný systém ani funkčnú aplikáciu digitálnej peňaženky.
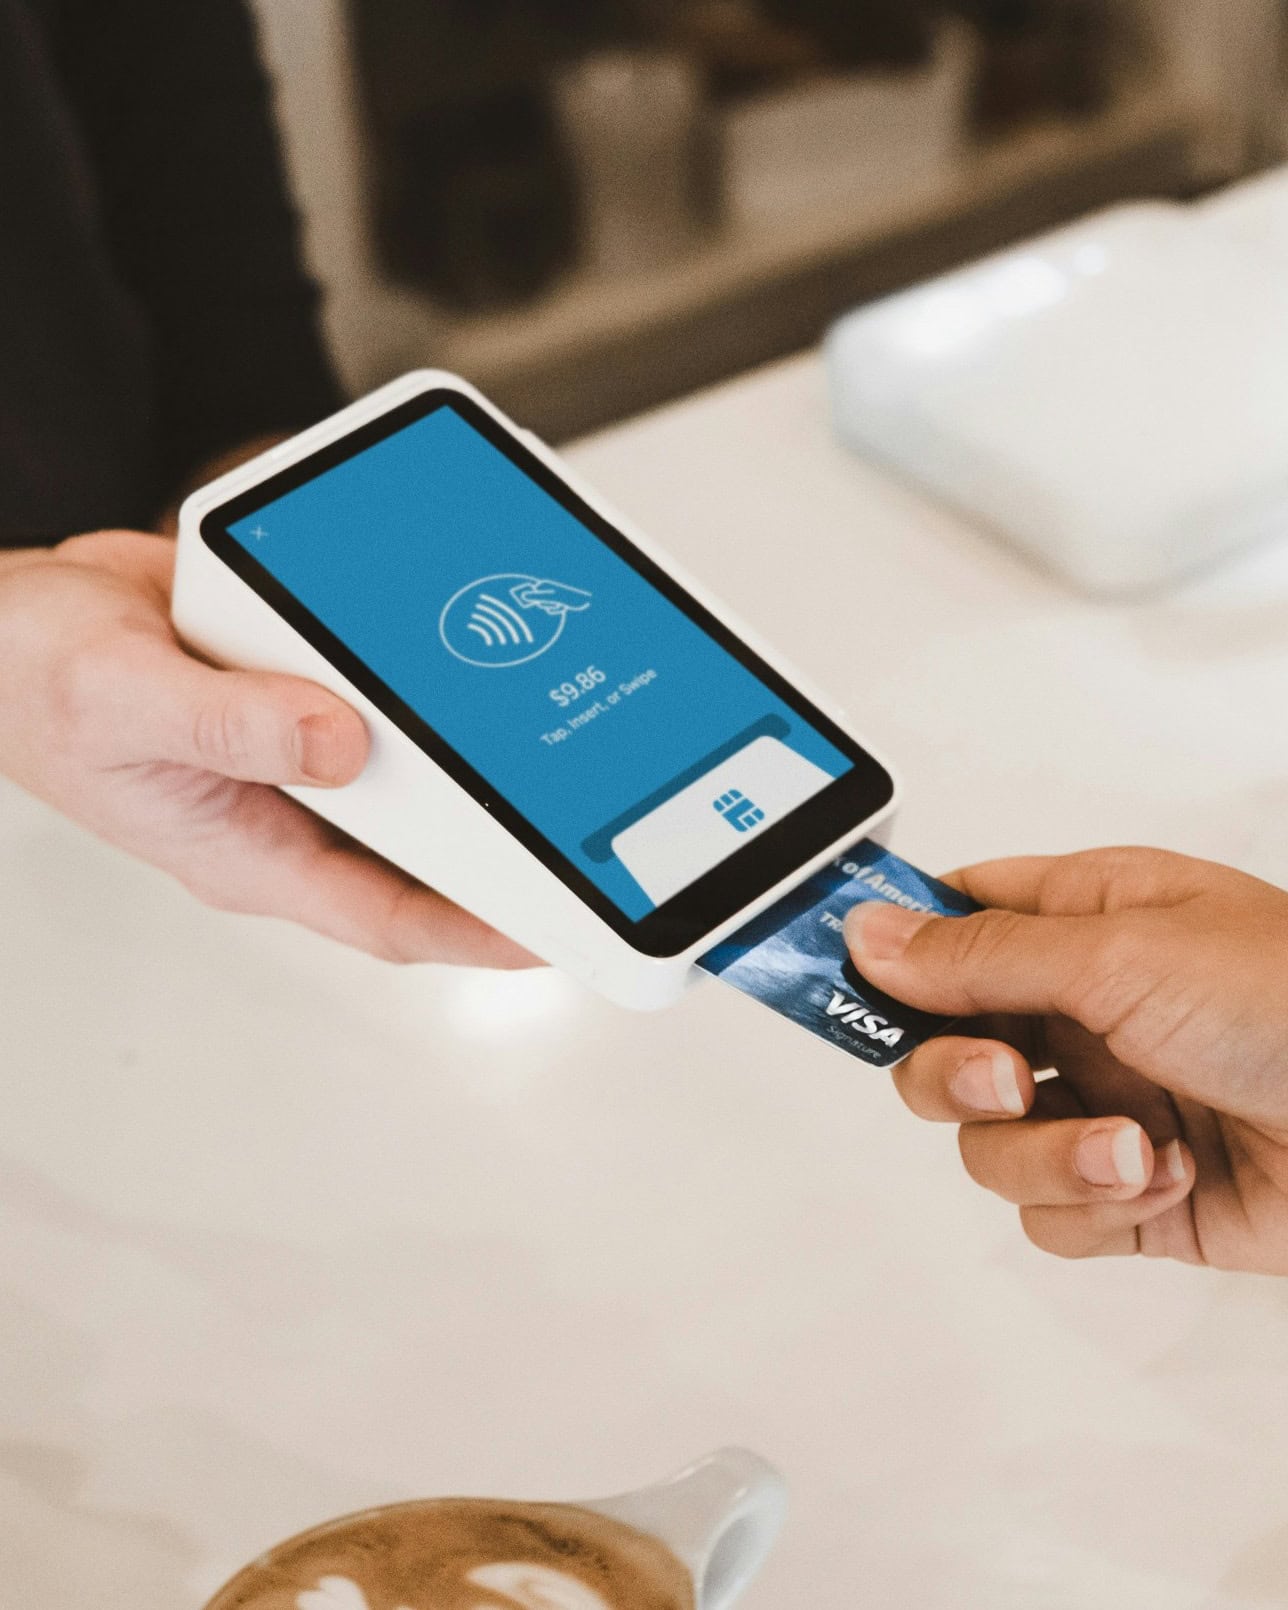
Ak sa vám smartfón vybije, pokazí alebo ho stratíte, fyzická karta môže stále fungovať. Plastová karta navyše funguje nezávisle od toho, či používate Android alebo iPhone. Nepotrebujete kompatibilné smart hodinky ani podporu konkrétnej mobilnej peňaženky.
Niektoré bankomaty umožňujú bezkontaktný výber pomocou smartfónu alebo smart hodiniek. Mnohé však stále vyžadujú vloženie fyzickej karty. A ak cestujete do krajiny, kde sa hotovosť používa výrazne častejšie, môže byť práve tento rozdiel rozhodujúci.
Pri fyzickej karte môže byť problémom napríklad jej strata alebo krádež. Bezkontaktné platby nižších súm môžu za určitých podmienok prebehnúť aj bez zadania PIN kódu. Na druhej strane, moderné čipové karty sú podstatne bezpečnejšie než staršie karty využívajúce iba magnetický prúžok.
Nie každý chce platiť smartfónom, nie každý používa smart hodinky a nie každý má záujem ukladať platobné údaje do digitálnej peňaženky. Pre niekoho je pohodlnejšie priložiť plastovú kartu k terminálu než odomykať zariadenie alebo hľadať správnu aplikáciu.
Obsah pokračuje pod reklamou
| Vlastnosť | Plastová platobná karta | Smartfón | Smart hodinky |
| Potreba nabitej batérie | nie | áno | áno |
| Bezkontaktné platby | áno, pri podporovanej karte | áno, pri podporovanom zariadení | áno, pri podporovaných smart hodinkách |
| Výber z bankomatu | široká podpora | iba podporované bankomaty | iba podporované bankomaty |
| Závislosť od operačného systému | nie | áno | áno |
| Riziko pri strate | možné zneužitie karty | závisí od zabezpečenia zariadenia | závisí od zabezpečenia smart hodiniek |
Samotné plastové karty sa navyše stále vyvíjajú. Niektoré banky začali využívať recyklované plasty, ďalšie ponúkajú karty bez vytlačeného čísla na prednej strane alebo umožňujú zákazníkom používať virtuálne karty bez potreby fyzického vyhotovenia.
Zároveň však platí, že výroba a distribúcia plastových kariet predstavuje environmentálnu záťaž. Aj preto sa banky a platobné spoločnosti snažia znižovať množstvo používaného nového plastu a predlžovať životnosť kariet. Je teda možné, že v budúcnosti bude fyzických platobných kariet menej.